
重磅管线III期数据出炉,映恩生物盘中却创股价新低
重磅管线III期数据出炉,映恩生物盘中却创股价新低
2026年10月27日 15:48
作者:
韩利明
21世纪经济报道记者韩利明
10月26日晚间,映恩生物(9606.HK)联合BioNTech公布全球III期DYNASTY-Breast02(NCT06018337)研究顶线结果,核心候选药物帕康曲妥珠单抗(DB-1303/BNT323)达到主要终点无进展生存期(PFS),但总生存期(“OS”)的数据尚未成熟;试验同时观察到间质性肺病(ILD)发生率高于既往研究。
帕康曲妥珠单抗是映恩生物基于DITAC平台自主研发的第三代HER2 ADC药物,由BioNTech与映恩生物共同开发。此次不及预期的临床数据,或给DB-1303在该赛道的全球商业化前景蒙上一层阴影。
在业内看来,当前HER2低表达乳腺癌赛道竞争已趋于白热化。对于ADC产品而言,仅靠小幅PFS提升已经很难满足临床与监管的 综合 预期,OS明确获益、治疗安全窗口、给药便利性等也是产品差异化竞争力的重要要素。
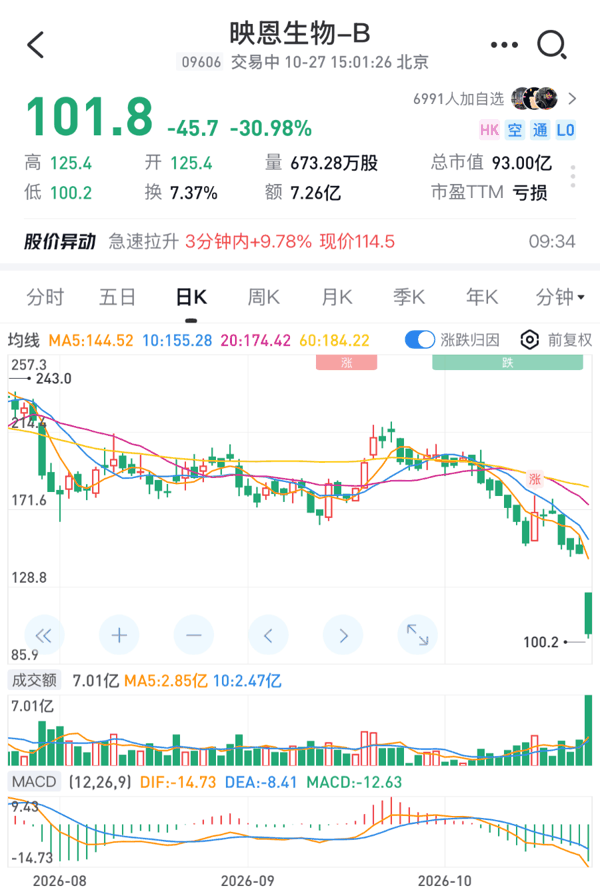
受该数据影响,10月27日早间开盘,映恩生物报125.4港元/股,较前一交易日147.5港元的收盘价低开14.98%;盘中股价一度下跌至100.2港元/股,创下公司上市以来历史新低。
 次要终点的数据尚未成熟
DYNASTY-Breast02是一项全球III期随机、多中心、开放标签的临床试验,入组人群为HR+/HER2低表达转移性乳腺癌患者,受试者需满足在转移阶段接受至少两线既往激素治疗后,或在接受一线激素治疗联用细胞周期蛋白依赖性激酶(CDK)4/6抑制剂的六个月内出现疾病进展,且尚未接受化疗。
试验共纳入541名HER2低表达受试者(IHC 2+/ISH-及IHC1+),按照1:1比例随机分组,分别接受帕康曲妥珠单抗,或是研究者选择的单药化疗方案,可选化疗包括卡培他滨、紫杉醇或白蛋白结合型紫杉醇;研究主要终点为PFS,关键次要终点为OS。
结果显示,该研究达到其主要研究终点:在该特定人群中,对比化疗对照组,帕康曲妥珠单抗取得了具备统计学显著性的适度PFS改善。但截至本次期中分析,次要终点OS的数据尚未成熟。
安全性方面,间质性肺病的总体发生率高于帕康曲妥珠单抗既往临床试验,绝大多数事件为1级或2级。少数患者报告了3-5级事件。这也意味着,ILD风险成为这款药物需要持续关注的安全变量。
映恩生物也在公告中客观提示,结合当前HR+/HER2低表达转移性乳腺癌的治疗格局,该研究方案对这一特定患者人群的潜在临床获益空间可能相对有限。公司及BioNTech将进一步分析和讨论数据,并评估后续安排。
市场规模来看,灼识咨询数据显示,全球HER2靶向ADC市场规模由2020年的约21亿美元增长至2025年的约74亿美元,并预计于2035年进一步提升至约438亿美元,2025至2035年复合增长率约19.5%。
该赛道商业化进程加快,2025年1月, 阿斯利康 与第一三共联合开发的德曲妥珠单抗在美国FDA获批用于HR阳性、HER2低表达及超低表达晚期乳腺癌,同年12月该适应症在中国获批。在HER2阳性乳腺癌赛道, 荣昌生物 、科伦博泰、 恒瑞医药 亦有同靶点ADC产品布局。
值得一提的是,DB-1303另有一项关键III期研究已经取得积极结果。2026年4月9日,映恩生物公告,基于DB-1303-O-3001的III期关键数据以及与CDE的Pre-BLA沟通反馈,该品种的 生物制品 新药上市申请(BLA)获国家药监局受理。
DB-1303-O-3001是一项在中国开展的随机、对照、开放标签、多中心III期试验,旨在对比DB-1303与T-DM1,用于既往接受曲妥珠单抗联合紫杉烷治疗的HER2阳性不可切除或转移性乳腺癌患者。
IPO关键窗口
DYNASTY-Breast02数据的披露,恰逢映恩生物冲刺科创板上市的关键阶段。DB-1303是映恩与BioNTech合作组合内最重要的资产之一;BD对外授权模式也是映恩生物当前营收结构的核心支柱。
作为一家仍处于临床阶段的ADC 创新药 企,映恩生物目前尚无自主产品实现商业化销售。公司已与BioNTech、GSK、 百济神州 、 三生制药 、Avenzo、Adcendo、Genentech等药企达成多项BD合作,总交易价值超70亿美元,涵盖首付款、分阶段里程碑付款,并设置持续的销售特许权使用费。
其中,2023年,映恩生物宣布与BioNTech就DB-1303及DB-1311达成独家许可和合作协议。
根据协议条款,映恩生物获得总计1.7亿美元的首付款,并有望获得总金额超过15亿美元的开发、注册和商业化里程碑付款。同时,映恩生物还将收到两款ADC产品未来潜在销售净额的单位数至双位数比例的提成作为特许权使用费。
依托一系列全球合作,映恩生物已经实现对外授权及合作研发服务收入。2023年至2025年,公司营业收入分别为17.87亿元、19.41亿元、18.52亿元;2026年上半年营业收入2.19亿元。
收入结构层面,2023年至2025年来自BioNTech的合作收入是公司营收主要来源,占比分别达到98.86%、80.70%、75.36%,客户集中特征显著,这也是映恩生物科创板IPO首轮问询被重点关注的风险事项之一。
映恩生物仍处于未盈利状态,存在大额累计未弥补亏损。2023年至2025年归母净利润分别为-3.33亿元、-10.00亿元、-26.06亿元;2026年上半年归母净亏损9.31亿元。截至2026年6月30日,公司累计未弥补亏损达56.68亿元,持续经营能力同样是上交所问询的核心议题。
此番核心管线海外关键III期数据不及预期,又正值科创板IPO阶段,市场或将重新审视映恩生物的管线价值、BD合作可持续性与长期成长逻辑,后续DB-1303的开发策略及商业化规划值得持续跟踪。
(文章来源:21世纪经济报道)