
寅家电子港股IPO:突击搭建员工持股架构却刻意隐去全部细节奇瑞订单逐年缩水、经营现金流急剧恶化
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约! 【点击报名】 出品:新浪财经上市公司研究院
作者:渚
9月27日,上海寅家电子科技股份有限公司(以下简称“寅家电子”或“公司”)首次向联交所主板递交上市申请, 国泰海通 (国泰君安国际)担任其独家保荐人。
寅家电子呈现了一个典型的“第二梯队智驾供应商”困境:收入在增长,但利润没有跟上;客户在拓展,但最大的客户在流失;估值在飙升,但基本面并未同步改善。递表前两个月估值暴涨152.73%、5.22亿元赎回负债悬顶、经营现金流三年半净流出超4亿元、核心客户奇瑞交易断崖式退潮——这些风险因素在招股书中并未被充分定价。
对于投资者而言,寅家电子的IPO故事能否成立,关键不在于收入增速,而在于三个核心问题的答案:能否在2027年末对赌大限前完成上市?能否在奇瑞退潮后找到等量级的替代客户?能否在持续失血的经营现金流下支撑到盈利拐点到来?这些问题的答案,将决定这家“小巨人”是成为智驾赛道的一匹黑马,还是又一个被资本催熟后匆匆上市的过客。
突击搭建员工持股架构 却刻意隐去全部细节
寅家电子成立于2013年,是一家全球化的高科技智能驾驶公司,专注于全栈自研的智能驾驶(包含智能座舱)硬件、软件算法和高阶域控系统研发和商业落地,围绕客户体验升级,持续深耕汽车市场,为客户提供安全、高效的智慧出行解决方案。
据统计,成立至今,寅家电子累计完成5轮融资,股东阵容涵盖深创投、深高新投、交银资本、东方富海等多家知名投资机构。投后估值从最初的2亿元飙升至27.8亿元,增幅近13倍。
截至本次IPO前,寅家电子董事会主席、执行董事兼行政总裁陈寅仁与刘小村、陈寅元为一致行动人,三方通过稳正贽诚、稳捷芜湖、上海陛捷合计持有公司 47.96%的股份 。其中,陛捷云帆、陛捷沧海合计持有上海陛捷83.55%的份额,前者为上海陛捷执行事务合伙人。2026年7月, 上海陛捷 因未依照《企业信息公示暂行条例》第八条规定的期限公示年度报告,被上海市市场监督管理局 列入经营异常名录 。
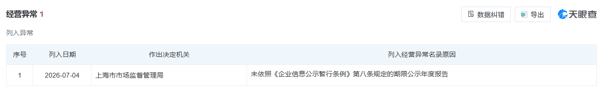 来源:天眼查
天眼查显示,陛捷云帆共有15名合伙人,前五大合伙人彭宏伟、 邓娉婷 、 曾立 、李佳惠、王志豪分别持有32.66%、 18.59%、14.24% 、10.27%、9.16%的份额,合计84.92%。其中,邓娉婷为寅家电子 执行董事兼董事会秘书 ,曾立为寅家电子 执行董事 。
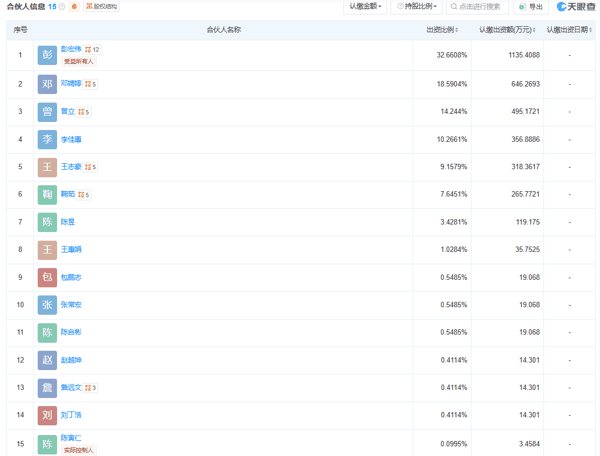 来源:天眼查
陛捷沧海共有14名合伙人,前五大合伙人朱珊珊、 黄锦文 、郑云云、徐威寰、陈林分别持有28.14%、 25.64% 、20.73%、4.70%、3.53%的份额,合计82.73%。其中,黄锦文为寅家电子 执行董事 。陈寅仁同时担任陛捷云帆、陛捷沧海的执行事务合伙人。
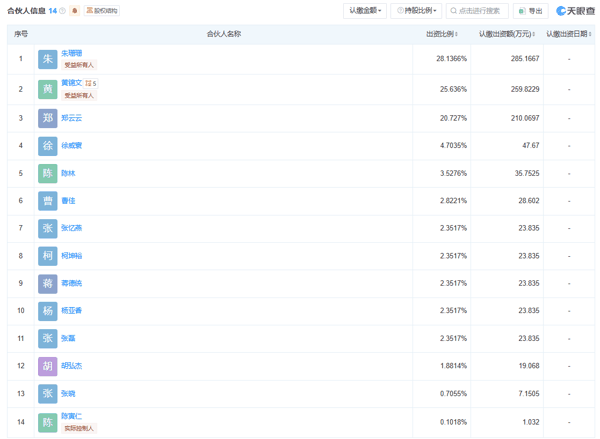 来源:天眼查
陛捷云帆、陛捷沧海的合伙人多为寅家电子执行董事及核心员工,是典型通过多层有限合伙搭建的员工持股架构,且两家平台设立时间均为 2026年7月 ,与IPO申报时点高度临近。由此可见,陛捷云帆、陛捷沧海均为公司员工持股平台。
联交所主板《上市规则》第17.02(1)条明确规定,新申请人于上市前采纳的计划毋须在上市后经股东批准。不过,该计划的 所有重大条款必须在招股章程中清楚列明 ,包括但不限于:计划的目的;计划的参与人和厘定参与人资格的基准;计划中每名参与人可获授权益上限;获授人根据计划可行使期权的期限(由授出日起计不得超过10年 )等。
以同为智能驾驶公司的佑驾创新为例,其在招股书多个章节披露了员工持股平台的详细信息。
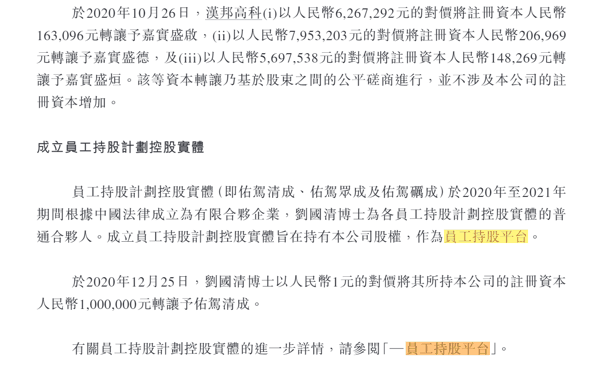 来源:天眼查
然而,我们 未 在寅家电子的招股书中查询到 任何 关于员工持股平台/员工激励计划的信息,公司亦未将陛捷云帆、陛捷沧海列明为员工持股平台。据此,我们提出如下疑问:
(1)上海陛捷为何未按期公示年报?何时完成整改、何时移出经营异常名录?
(2)寅家电子为何选择在申报前短期内搭建双层合伙员工持股架构,该架构的搭建是否为规避监管要求?
(3)陛捷云帆、陛捷沧海是否确为员工激励计划设立?如是,招股书为何未披露员工持股平台/员工激励计划的相关信息?是否已涉嫌违反《上市规则》第17章相关规定?
(4)陛捷云帆、陛捷沧海的合伙人是否包含外部顾问、外部投资者、管理层成员近亲属、已离职员工等外部人员,入股对价是否存在异常?
递表前突击抬估值 对赌大限逼近
值得注意的是,寅家电子的融资节奏在IPO前夕骤然加速。招股书显示,2026年4月7日,公司完成C轮融资4000万元,投后估值11亿元;仅两个多月后的6月18日,公司再度完成Pre-IPO轮融资,投后估值飙升至27.8亿元, 增幅达152.73% 。
公开信息层面,期间并未出现足以支撑估值大幅跳涨的重大技术突破或业务利好。广州联界、春谷产投、深圳丹恒、芯云发展基金四家机构在递表前三个月内密集入股,合计投入2.8亿元。增资定价的公允性、估值抬升的核心依据,均有待公司进一步说明。
不过,其当前估值距离上市门槛仍有不小差距。寅家电子按18C已商业化特专科技公司申报,港交所对该类公司IPO发行后的预期市值 要求为40亿港元及以上 。以27.8亿元人民币(约31亿港元)的最新投后估值计算,公司需在IPO发行时实现约30%的市值增长才能达标,在当前港股市场环境下存在较大不确定性。
与此同时,公司背负着巨额对赌赎回压力。历次融资中,寅家电子与外部股东签订了含赎回权在内的股东特殊权利条款,截至2026年7月末,账面计入 5.22亿元赎回金融负债 。递表前虽签署补充协议临时暂停赎回权,但双方约定了复活条款——若IPO终止,或递表后24个月内、2027年末前未能完成上市,赎回权相关条款将自动恢复效力。一旦上市进程受阻,公司将面临大规模赎回的流动性冲击。
三年半累亏2.85亿 造血能力堪忧
寅家电子所处的智驾赛道正处于高速扩容期。据弗若斯特沙利文数据,中国智能驾驶解决方案市场规模从2021年的457亿元增至2025年的1973亿元,年复合增长率44.1%,预计2030年将达5530亿元。
但行业的高增长并未转化为寅家电子足够的竞争壁垒。按2025年收入计,寅家电子在中国智能驾驶及视觉安全解决方案供应商中排名第九,国内厂商中排名第五, 市占率仅0.6% ,而行业第一名的市占率达13.6%。排名看似进入前十,但与第一梯队存在数量级差距。