
杰瑞股份前三季度利润增速不及营收:海外收入占比过半,汇兑损失超3.5亿元
杰瑞股份前三季度利润增速不及营收:海外收入占比过半,汇兑损失超3.5亿元
2026年10月22日 21:38
作者:
管越
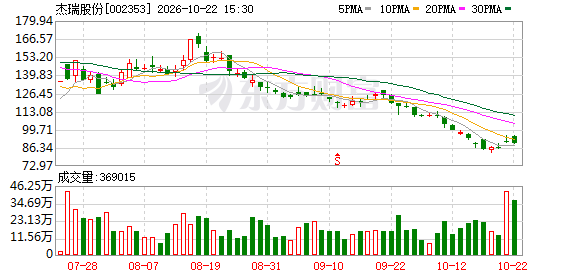
海外收入占比首次过半的 杰瑞股份 (002353.SZ),正遭遇汇兑损失快速扩大的现实考验。
10月21日晚间, 杰瑞股份 披露2026年三季报。前三季度公司实现营收119.74亿元,同比增长14.91%,而归母净利润18.87亿元,同比仅增长4.36%;扣非归母净利润18.07亿元,同比仅增长1.36%。
利润同比增速不及营收, 杰瑞股份 将之归因于3.73亿元的汇兑损失。
根据财报,前三季度,杰瑞股份财务费用为2.83亿元,而上年同期为-1.42亿元,同比增加4.25亿元。三季报称财务费用激增主要源于本期汇兑损失3.73亿元,而上年同期为汇兑收益0.25亿元,两者相差3.98亿元。
杰瑞股份公司人士10月22日回应时代周报称,汇兑损失是海外业务较多的企业都会面临的挑战,公司积极采取各种金融工具去消解风险,相关工具和手段“还是比较丰富、比较全面的”,同时公司也在不断追求资金利用效率的提高,但受各种因素影响,2026年汇兑损失规模才比较高。
业绩披露后,杰瑞股份10月22日的股价高开低走,截至收盘时跌1.77%,报89.39元/股,总市值跌至915亿元左右。
海外营收占比反超国内,汇兑损失水涨船高
天眼查显示,杰瑞股份成立于1999年12月,位于山东省烟台市,2010年2月在深交所主板上市,是国内油气田成套装备龙头,业务覆盖油气装备、油气工程、油气田开发、 新能源 及再生循环等,近两年新拓了燃气轮机发电( 数据中心 供电)板块的业务。
 图片来源:天眼查
公司传统业务根基集中于油气田装备制造,2025年之前,业务重心主要围绕油气相关产业展开。
2025年11月27日,杰瑞股份公告称,公司签署北美 数据中心 发电机组销售合同,合同金额超1亿美元。公司表示,此次合作标志着杰瑞模块化、智能化的发电解决方案进入北美高端 电力 市场,实现了公司在北美 数据中心 领域的关键业务突破。
公告披露次日,杰瑞股份股价触及涨停,二级市场对公司新增的数据中心供电业务给予较高关注,有不少投资者将之与“AI卖铲人”等进行关联。
此后,杰瑞股份连续斩获多个数据中心行业客户的燃气轮机发电机组及配套设备订单。杰瑞股份近来具代表性的一笔订单发生在今年7月份,公司控股子公司J&F Power Systems LLC与某客户签署了燃气轮机发电机组供应合同。在签署合同的同时,公司已收到并接受客户下达的采购订单,订单金额为14.65亿美元。同时,公司也正在推进北美地区新车间扩建、阿联酋迪拜生产及办公基地的建设进程,以扩充海外产能。
得益于合作客户、业务边界、海外产能扩充等多重因素的助推,杰瑞股份的海外收入占比持续提升。
据公司投资者关系记录,2025年杰瑞股份实现海外收入78.38亿元,占总营收162.23亿元的48.32%,同比增长29.85%;2026年上半年,国外市场收入38.52亿元,同比增长16.90%,占比首次达到50.38%,超过国内市场。
不过,杰瑞股份海外业务主要以外币结算。据杰瑞股份2026年4月披露的投资者关系活动记录表,公司汇兑损失持续走高:2025年全年汇兑净损失1.36亿元,2026年上半年汇兑损失2.64亿元,2026年前三季度升至3.73亿元,达去年全年的2.74倍,其中第三季度单季汇兑损失1.09亿元。
10月21日晚,杰瑞股份召开投资者关系电话会议,表示通过“动态调整业务定价策略与收付款节奏、适时结汇等措施持续优化外币资金管理, 综合 运用外汇套期保值等工具降低汇率波动对业绩带来的影响”,但也坦承“汇率波动风险并不能完全规避”。
2026年半年报显示,杰瑞股份借助外汇远期、外汇掉期、货币互换、期权四种衍生品,以规避外汇市场的风险,报告期内,以套期保值为目的的衍生品交易实际损益为3292.71万元。
言及三季度规避外汇损失的对冲策略,上述杰瑞股份公司人士称,“公司三季度汇兑收益增长较为可观,同时对汇兑损失的控制要相对好于上半年。”
该人士也进一步指出,2026年以来,公司海外业务占比开始攀升,汇兑损失自然开始上涨。另外,受国际经济环境影响,2026年汇率波动一直较大,加上各种冲突,各种因素 综合 导致公司汇兑损失规模较大。
三季度业绩显著改善,业绩释放要看2027年
事实上,杰瑞股份三季度改善的还不止汇兑损益,还有其利润率。
半年报显示,2026年上半年杰瑞股份实现营收76.46亿元,同比增长10.81%,但归母净利润11.96亿元,同比下降3.65%,扣非归母净利润11.40亿元,同比降幅达7.37%,“增收不增利”在上半年已经显现。
第三季度形势明显好转。三季报显示,杰瑞股份单季实现营收43.28亿元,同比增长22.97%,归母净利润6.91亿元,同比增长21.88%,扣非净利润6.66亿元,同比增长20.85%。
从毛利率来看,半年报显示,上半年杰瑞股份国外业务毛利率34.41%,同比下降3.35个百分点; 综合 毛利率30.97%,同比下降1.22个百分点。而根据上述电话会议,杰瑞股份单三季度毛利率32.8%,同比、环比均有增长。
对此,上述杰瑞股份公司人士解释称,上半年受中东地区地缘冲突的影响, 航运 节奏延迟,公司部分高毛利设备交付延后,影响了毛利率。
他表示,这些产品“不会交不出去”,只是“节奏会往后一些”,至于是延期到年底还是2027年,他表示每个项目进度不同,公司“也在寻找更好一点的 航运 线,以及各种其他方法,尽可能去解决这个问题,尽快让业主方完成验收交付”。
上述杰瑞股份人士还进一步表示,公司燃气轮机发电业务的毛利率相对传统业务“会可观一些,但具体属于机密”,且2026年已经有完成交付的,其他订单要到2027年(或以后)设备交付时才会进行整体收入确认,继而反映在利润表上。
(文章来源:时代周报)
主题:汇兑损失超3.5亿元|基金|美股