
一边提货冷清一边产能吃紧,龙蟠科技大订单履约情况遭监管问询
一边提货冷清一边产能吃紧,龙蟠科技大订单履约情况遭监管问询
2026年11月07日 14:21
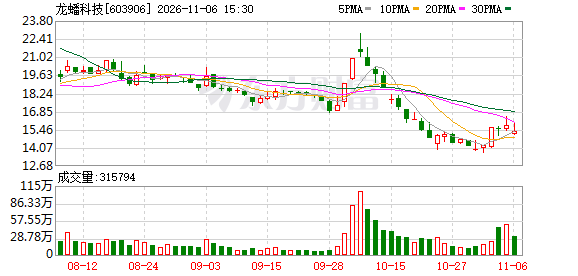
11月4日, 龙蟠科技 (603906.SH)回复交易所监管工作函,回应市场关切的大额供货合同及多份长协的实际履约情况。 龙蟠科技 曾于10月9日公开其与吉曜通行(吉利控股集团旗下公司)签署的磷酸铁 锂 供货协议,自2026年至2030年,双方将交易37.86万吨至56.78万吨磷酸铁 锂 。该消息落地前两个交易日, 龙蟠科技 股价连续涨停,上交所随即要求公司核查合同可实现性、历史长协履约真实性、产能匹配情况等问题。
据公告披露,在 龙蟠科技 的七份核心长协中,有三家客户的履约进度明显不及预期。11月5日, 龙蟠科技 方面告诉《华夏时报》记者,“当前客户提货进度滞后没有给公司带来损失,因为公司现有产线已经超负荷运转,前三季度产能利用率超过110%,即便客户按原计划提货,现有产能可能也难以覆盖新增需求。至于公司海外产能缺口,长期仍要依靠海外印尼产能加速落地。”
三份合同进展缓慢
这份监管函最核心的拷问是: 龙蟠科技 过往签署的一系列长期供货合同究竟能不能落地。公司在回复中披露了多份核心长协的履约进度,进度差异明显。
其中,LG 新能源 (韩国 电池 厂)、Blue Oval(美国 电池 厂)、吉曜通行、 宁德时代 的履约节奏均符合公司预期。2026年前9个月,LG 新能源 对公司的年度最低采购量供货进度达到142.02%,提货最为积极;按年度标准量计算,吉曜通行的供货进度超过50%,亦符合公司预期。
另外三份合同的履约进度则大幅滞后。从年度标准量来看,截至今年9月末, 亿纬锂能 马来西亚工厂的履约进度仅0.01%,上半年累计履约金额仅19.25万元; 欣旺达 泰国工厂的履约进度为4.87%,楚能 新能源 的履约进度为3.85%,后两者上半年的履约金额分别为3362.96万元、9794.68万元。
龙蟠科技给出的解释较为相似,原因基本上是客户新建工厂处于产能爬坡阶段。其中,楚能新能源的新建基地于今年三季度才投产,正在进行产品和产线导入工作。
大量新产能将投产
上述三家公司涉及的磷酸铁 锂 长协期限均为2026年至2030年, 亿纬锂能 的合计采购量为15.2万吨、楚能新能源的合计采购量为130万吨、 欣旺达 的合计采购量为10.68万吨。
龙蟠科技主要采取以销定产的商业模式,依据在手订单规划产能,按客户订单逐步交付。这一模式在需求上行期能够锁定出货规模,平滑产能爬坡风险,龙蟠科技也确实凭借多个大额框架协议为2027年71.25万吨的产能规划提供了背书。但从此次三家客户履约进度不及预期来看,这类长协订单的落地情况仍高度依赖客户的需求释放节奏和终端市场景气度。
若客户工厂产能爬坡持续慢于预期,龙蟠科技为这些合同规划的产能是否将面临闲置风险?龙蟠科技的在建产能并不小,公司已建成37.25万吨/年的产能,在建产能为43.5万吨/年,2027年有效产能预计将达到71.25万吨/年。未来3个月,公司位于江苏常州的12万吨/年产能、位于山东菏泽及湖北襄阳的共计19.5万吨/年产能将达到可使用状态。
龙蟠科技也表示,“公司已与上述客户就当前履约滞后情况达成一致,目前未触发合同违约条款。公司将定期评估客户的履约能力,确保合同有效执行。”但公司也提示,“一旦客户经营、排产出现重大负面信号,公司将第一时间与客户展开商务磋商。若客户需求、产品验证进度不及预期,客户可能调整、延后甚至缩减需求,公司长期供货合同进展有可能不及预期。”
海外产能存缺口
从境外来看,龙蟠科技面对的供需情况则截然不同。龙蟠科技的境内产能相对充足,公司2026年境内长协需求为16.72万吨,境内有效产能为32.5万吨;2027年境内长协需求为37万吨,境内有效产能预计为62.25万吨,公司境内供给储备量远大于需求量。
但龙蟠科技2026年境外长协需求量预计为10.07万吨,而公司2026年境外有效产能仅4万吨,产能缺口超过6万吨。龙蟠科技表示,诸如当地基建、属地化运营条件、海外贸易政策等境外环境相对复杂,同时新产线设备磨合、调试爬坡等阶段性因素也会影响海外产能建设,公司2026年或存在一定产能缺口,在短期内可能面临一定供货压力。
印尼基地是龙蟠科技的海外供应核心,其印尼三期项目预计于2027年7月达产,且公司刚刚将印尼二期工厂所属公司的76%股权对外出售,以规避美国监管限制。目前来看,海外工厂股权调整与产能释放之间的衔接情况仍需关注。
针对境外产能不足的风险,龙蟠科技表示,公司将统筹境内外产能资源,实施柔性调配,尽量平抑境外产能缺口带来的供应波动,并加快境外产能建设,依据产能进度与客户需求,与客户合理协商交付节奏,化解履约风险。
目前,磷酸铁锂行业正进入产能密集扩产、集中释放阶段,磷酸铁锂价格端的信号已经不容忽视。据上海有色网数据,磷酸铁锂(≥2.5g/cm³)均价已从2026年5月高点的6.35万元/吨回落至10月的4.55万元/吨,跌幅约28%。
对于市场关心的盈利压力,龙蟠科技方面表示,“虽然磷酸铁锂报价随碳酸锂跌价而下行,但行业头部厂商普遍满产、超产,公司曾上调全系产品加工费,不同客户的调价幅度有所不同。”
上海钢联 数据显示,截至2026年11月5日,动力型磷酸铁锂均价降至4.28万元/吨,已经回落到2025年末的水平。 上海钢联 多位磷酸铁锂分析师告诉《华夏时报》记者,“近期,碳酸锂价格继续走弱,磷酸铁锂价格跟随锂价弱势运行。从磷酸铁锂持续跌价的9月来看,磷酸铁锂加工费涨价这一诉求较难实现,磷酸铁锂厂家的开工率维持高位但利润受到挤压。需求调研显示,磷酸铁锂11月上半月订单的确认度较高,消耗节奏正常。”
(文章来源:华夏时报网)