
泡泡玛特三季度收入腰斩,王宁坦言全年目标大概率落空
泡泡玛特三季度收入腰斩,王宁坦言全年目标大概率落空
2026年10月29日 23:5
![K图 09992_0]](?get=img&img=tech/20261021/dc5eeae8a53c862358f386cd008768e1-0-e566a014115e1c0c6e7f3ece0583c6b10a0ead3f-img.jpg)
泡泡玛特 的增长神话结束了。
10月27日, 泡泡玛特 (09992.HK)披露2026年第三季度业务情况,期间整体收益(未经审核)较去年同期下降45%—50%。
分地区来看,三季度公司在中国市场收入同比下滑25%至30%,其中线下门店下降5%—10%,线上渠道下滑45%—50%。海外市场经营压力更加显著,其中美洲地区收入同比下降70%至75%,亚太市场下降65%至70%,欧洲及其他地区下降50%至55%。
这是 泡泡玛特 上市以来首次出现如此大幅的单季下滑,上半年公司还实现了23.8%的增长,创始人王宁在中期业绩发布后坦言,今年有很多没预料过的困难和挑战,下半年的压力会更大,大概率完不成原定的全年增长目标(不低于20%)。
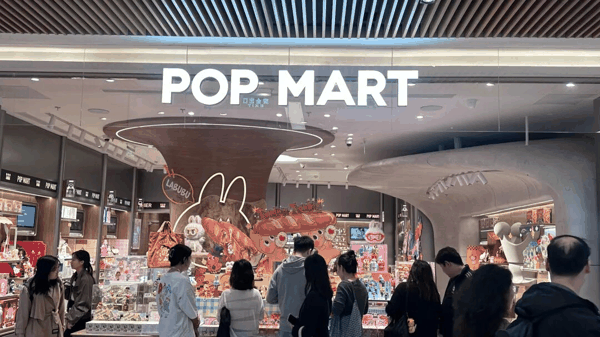 水芙蓉/摄
LABUBU流量退潮
2025年夏天泡泡玛特的势头,几乎可以用“疯狂”来形容。
原价99元的LABUBU隐藏款在二手平台一度被炒至近4900元,溢价约50倍;海外甚至有顾客为“抢娃娃”大打出手,韩国、英国等地门店因排队混乱一度暂停发售,黄牛扫货倒卖推高二级市场行情。
“去年和今年上半年的波动太大了,很多数据的参考性会变弱。” 三季度业绩情况发布当晚,泡泡玛特首席运营官司德在业绩电话会上坦言,去年三季度正值LABUBU毛绒搪胶系列爆火,当时公司单季收入同比增长245%—250%,在这种高基数下今年压力显著。以美洲市场为例,去年三季度其收入增速为1265%—1270%,今年则成为降幅最高的地区。
潮玩行业用户喜好变化迅速,今年LABUBU已很少在社交媒体上出现,也不再有黄牛大规模囤货、跨区域扫货的消息出现。
《国际金融报》记者搜索第三方平台注意到,多款LABUBU玩偶的实际成交价已跌破官方发售价,随着产能放量持续补货,不少去年溢价的款价格也出现大幅回落。
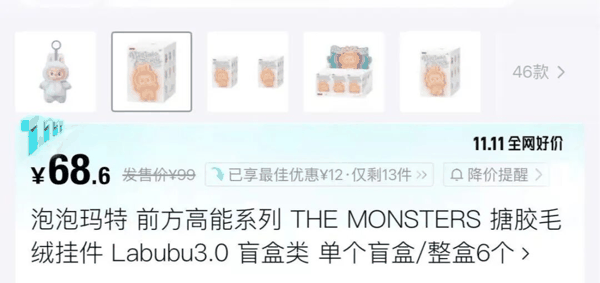 财报显示,今年上半年LABUBU所属的THE MONSTERS系列收入首次同比下滑7.5%,营收占比由上年同期34.7%回落至26%。
“星星人”成为新晋增长主力,上半年该系列营收大增580.6%,营收占比提升至15.4%,跃升为泡泡玛特第二大IP。不过,星星人的增长基本由国内市场驱动,海外市场对LABUBU的依赖度仍然很高,司德指出,三季度在美洲、欧洲市场的IP接棒尚未完成。
单就国内市场而言,“星星人”的增长还没能完全抵消LABUBU退热带来的影响。去年夏天泡泡玛特管理层的难题是如何快速提高产能,而现在则是怎么把货卖出去。
记者注意到,泡泡玛特库存周转天数在今年上半年末达201天,较去年全年的123天明显拉长。管理层在三季度业绩电话会上表示,库存自8月起开始下降,为保护品牌以及消费者的利益,暂时不会考虑开展大规模促销。
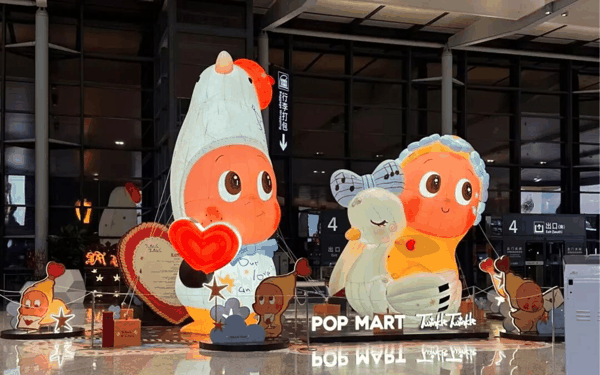 星星人IP 左宇/摄
股价较高点跌六成
近一年来,泡泡玛特股价跟着LABUBU的热度一起经历了“过山车”。
10月29日,泡泡玛特收盘价为128.7港元,与去年8月高峰期的339.8港元相比跌幅超六成,从MOLLY到LABUBU再到星星人,这家公司持续打造IP的能力已毋庸置疑,不过未来能否有足够强劲的IP让公司业绩持续增长,市场有一定分歧。
今年5月,知名投资者段永平发文称“把神华都换了泡泡玛特”,此后持续加仓增持,晋升为公司第二大股东(持股1.02亿股、比例为8.01%)。
据市场估算,段永平的持仓成本大约是150港元,若以最新收盘价计算,其账面浮亏超21亿港元。不过段永平曾在社交媒体表态,看好泡泡玛特的长期发展潜力,“10年内大概率不会卖”。
大行的判断则相对谨慎。
近期,花旗将泡泡玛特买入目标价由198港元下调至162港元,其认为三季度中国及亚洲销售弱于预期,预计全年收入下降16%,第四季度有望受季节性因素带动环比改善。 摩根大通 则将目标价从110港元降至100港元,维持减持评级。
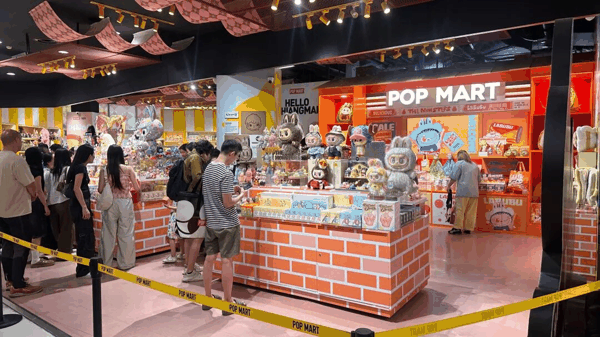 泡泡玛特泰国门店孙婉秋/摄
泡泡玛特管理层指出,今年在中国市场全年仍有望实现正增长。至于海外市场,可能会“慢下来”。
在司德看来,泡泡玛特一直都不是特别快的生意,“只是去年涨得太快了”,接下来在海外会更加注重门店质量。
从组织层面的调整来看,中国业务总裁褚音已正式接管亚太区业务,将会把国内成熟的门店标准、IP梯队运营、会员体系等打法引入海外。
泡泡玛特也在寻找玩具销售之外的IP延展空间,目前,LABUBU电影尚在剧本阶段,第二座乐园在选址,这些项目可能帮助角色IP积累更长久的生命力,但距离贡献稳定收入还有过程。
(文章来源:国际金融报)