
十个月后再启易主:奥联电子7亿元股权转让,这次还会违约吗?
十个月后再启易主:奥联电子7亿元股权转让,这次还会违约吗?
2026年09月24日 21:01
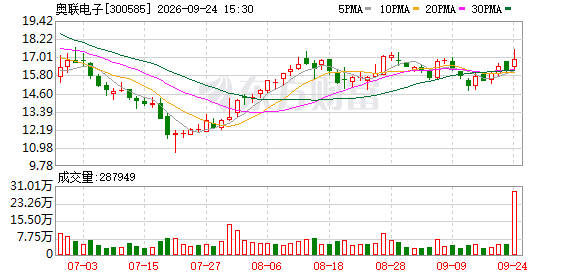
在前一次转让控制权遭交易对手违约的10个月之后, 汽车 电子 厂商 奥联电子 (300585.SZ)再一次宣告了控制权变更计划。9月24日, 奥联电子 公告,控股股东广西瑞盈 资产管理 有限公司将分两笔转让合计21.2%股份。
“我们已经吸取了上次的经验教训,这次肯定是严格执行协议。” 奥联电子 投资者联系热线的一位工作人员对《华夏时报》记者表示。不同于上一次协议,此次 股权转让 协议对付款节点进行了细致且明确的规定。
另外值得注意的一点是,在 新能源 汽车 行业整体景气度上行的背景下,作为 汽车 电子 厂商的奥联 电子 原实控人钱明飞却锲而不舍地数次谋求卖掉股权。这一卖出行为的背后,暗藏着汽车电子行业的冷暖。
重启控制权转让
2025年12月,奥联电子首次筹划控制权变更,大股东瑞盈资产拟向天津潮成创新科技有限公司转让19.09%股份,每股定价19.29元,交易对价6.3亿元。
令人意想不到的是,交易协议刚签署就陷入停滞。根据后续公告披露,潮成创新在协议签署后始终未足额支付1.26亿元首期款,瑞盈资产两次发函催告均无果,最终于2026年2月正式解除协议,第一次控制权转让彻底宣告失败。
这一次,瑞盈资产拟向骏图天泽转让2772万股股份(占总股本16.20%)、向衢州信安广合转让855.56万股股份(占总股本5%),每股定价依然是19.29元,交易对价合计约7亿元。新主受让方骏图天泽背后的实控人陈扬,是国内汽车轻量化赛道的产业资本,其控制的朗贤科技是国内热成形、 铝 镁压铸领域的头部供应商。公告称,骏图天泽用于收购的4.95亿元合伙人出资已经全部实缴到位,自有资金占比超过92%,仅剩余不到8%的资金拟申请常规 银行 并购贷款,不存在前次交易中“首期款都凑不齐”的硬伤。
付款机制的设计也在围堵违约空间。前次交易仅约定协议签署当日支付20%首期款,没有任何共管安排;本次交易将付款拆分为五个递进节点,前两期合计40%的资金直接打入双方共管账户,每一笔付款分别对应深交所合规确认、中登公司过户预审、董事会改选等明确的刚性节点,从机制上避免受让方付款拖沓、中途违约。
“我们现在是严格按照协议执行的。”当记者问询首批款项是否已经到账时,得到了工作人员这样的答复。
多层次的超长锁定期
奥联电子的核心主业是汽车电子类产品,包括电子油门踏板、换挡控制器、 新能源 汽车BMS 电池 管理系统等,属于整车电子电控赛道。而陈扬控制的产业主体朗贤科技,核心业务是汽车轻量化金属结构件,覆盖热成形车身梁架、 铝 镁合金 电池 箱体、汽车减震塔等,属于整车金属零部件赛道。二者同属整车供应链体系,但产品品类、技术路线、生产工艺不同,不存在直接的业务竞争关系。不过,二者面向的整车厂客户群体高度重叠。
从目前已公开的信息来看,并未提及陈扬将推动朗贤科技注入奥联电子。但是,骏图天泽设置了超长的股份锁定期。根据其出具的多层级锁定承诺:受让股份60个月内不转让、36个月内不质押。同时,这一承诺穿透到所有上层合伙人,要求从执行事务合伙人到最底层间接合伙人,全部承诺60个月内不得转让所持骏图天泽的财产份额。 这种穿透式的超长锁定安排,在A股近年的控制权变更案例中较为罕见。
为什么原股东坚决要离场?
一个看似矛盾的现象是,当前国内 新能源 汽车产销量持续攀升,整车电子电气架构快速迭代,汽车电子行业整体景气度处于高位,奥联电子作为拥有近20年历史的老牌汽车电子厂商,手握多家头部整车厂的一级供应商资质,原股东却选择坚决出让控股权,为什么呢?
“新能源汽车行业整体保持增长,但行业增长集中在智能化、动力系统相关赛道,传统车身电子零部件面临技术迭代压力。主机厂车型方案快速调整,怀挡方案逐步替代传统换挡控制器,直接压缩了这类产品的市场空间。整车价格战持续向下传导压力,零部件报价不断下调,挤压产品毛利。公司现有后视镜、电子油门踏板等产品偏成熟品类,新品尚处在客户导入阶段,暂时无法贡献收入增量。原有换挡控制器等主力产品销量下滑,叠加固定成本持续摊销,最终造成这块业务陷入亏损。”苏宁 银行 特约研究员武泽伟对《华夏时报》记者表示。
他认为,当前汽车电子行业呈现明显的结构性分化态势,整体市场规模持续扩张,但内部赛道冷暖差异显著。新能源与 智能驾驶 相关电子产品需求旺盛,技术壁垒较高的企业能够维持较好盈利水平。传统车身电子零部件竞争趋于饱和,整车厂持续压价,行业利润空间不断收窄。行业的客户认证周期长,新供应商切入难度高,存量企业需要持续跟进整车技术路线变化。企业如果不能及时完成产品迭代,就很容易出现订单萎缩,盈利承压的局面,行业马太效应持续强化。
从经营数据看,奥联电子2026年上半年营收1.73亿元,同比下滑20.11%,归母净亏损1494万元。其中,传统优势产品换挡控制器收入同比锐减64%,核心压力并非来自行业整体需求萎缩,而是来自产品结构的代际迭代冲击。
“这些年整车厂为了降本,一直压供应商价格,利润空间被压得很薄。新能源汽车虽然销量在涨,但行业增长的红利并没有均匀落到每一家零部件企业头上。从整个汽车电子行业看,现在分化非常明显。一边是做 智能驾驶 芯片、域控制器、毫米波雷达、 激光雷达 、高压连接器这类高附加值产品的企业订单饱满估值也高;另一边是做传统车身控制中小功率电子件通用 传感器 的企业面临价格战和替代压力。不少企业谋卖出,其实反映的是行业洗牌在加速,没有技术升级能力的中小玩家生存空间越来越小。”屿策智库秘书长侯文杰对《华夏时报》记者说。
(文章来源:华夏时报网)