
实探存款市场:谁的利率悄然下调,谁在逆势抬升?
财经五月花
 分析人士认为,存款市场仍运行在温和下行通道,降多升少、逐步趋同是下阶段主基调 文| 《财经》记者 陈洪杰
编辑| 张颖馨
存款利率直接决定普通人储蓄的到手收益,既关系家庭应急备用金的安全保值,也会影响资产配置、还贷成本和长期购买力。
近期,《财经》通过实探等方式,注意到存款利率市场呈现出新特征:大行稳、部分股份行降、部分小行升。
“我们收到的通知是,2年期定期存款下调了5个基点(1个基点等于0.01%,即万分之一),3年期、5年期的定期存款分别下调了10个基点。”一位全国性股份制银行人士告诉《财经》。
另一家全国性股份制银行也在10月上旬对其存款产品利率进行了下调:3年期存款产品下调了5个基点,降至1.8%,但新客户依然能享受1.85%的利率;3年期大额存款同步下调了5个百分点,降至1.8%。
与此同时,部分小银行上调存款利率。例如一家小银行将3年期定存利率由1.60%上调15个基点至1.75%;一家农商行的特色存款产品1年至3年期限的年化利率分别上调15个至25个基点不等。
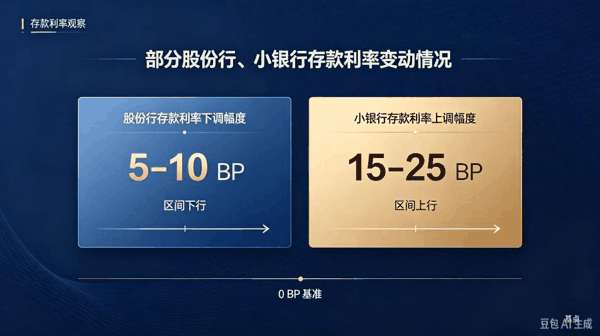 (来源:多家全国性股份制银行网点,银行官网披露;AI辅助制图) 另据《财经》梳理发现,与之前相比,国有大行的存款利率没有太大变化,1年期存款利率在1.1%左右,3年期存款利率在1.55%左右,5年期存款利率在1.6%左右。“未听说利率要下调的消息。”多位国有大行人士称。
在行业分析人士看来,上述三类银行利率短期仍会分化,但中长期趋于收敛、逐步趋同。“大行与股份行(在未来)大概率维持小幅微调,优化负债结构,整体以压降高成本负债为主。小银行逆势加息并不具备持续基础:上调会直接抬升边际负债成本,进一步挤压本就脆弱的净息差;一旦到期承接压力缓解,高息产品就会收紧。”银行业资深人士薛洪言表示。  部分股份行与小行“背道而驰”
2026年国庆节前后,部分全国性股份行下调了存款利率。一位全国性股份制银行人士称,他所在银行的2年期定期存款下调了5个基点,3年期、5年期定期存款均下调了10个基点。
另一家全国性股份制银行也在10月上旬将3年期存款产品和大额存单利率均降至1.8%。“如果想追求过去1.85%的利率,可以让家人前来办理,新客户依然享受1.85%的利率。”该行人士表示。
还有一家全国性股份制银行人士称,该行没有5年期定期存款,将1年期定期存款下调至1.3%,3年期定期存款利率下调至1.6%;对于新进入的大额资金,银行可以给到1.75%的年化利率。
不同于一些全国性股份制银行下调存款利率的普遍操作,部分中小银行近期选择逆市上调存款利率。例如一家民营银行将3年期定存利率由1.60%上调15个基点至1.75%。但该行是结构性调整而非全期限加息,同时将2年期定存利率从1.70%下调至1.60%。
再例如湖北监利农商行对旗下两款分层特色存款产品“福满盈(5万元起存)”“福满存(20万元起存)”的1年至3年期限产品进行定向利率上调:“福满盈”1年期利率从1.15%升至1.30%、3年期利率从1.55%升至1.75%,“福满存”1年期利率从1.15%升至1.30%、3年期利率从1.6%升至1.75%;另外,上述两款产品的2年期利率上调幅度均为25个基点。
部分小银行利率的上调与部分国有大行中长期大额存单重启有关。2026年三季度,国有大行重新发行3年期、5年期的大额存单,本质是以长期限产品承接到期资金,防止存款流向理财或其他银行。
10月16日,《财经》询问了多家国有大行的存款利率情况,3年期存款在1.55%左右,5年期存款在1.6%左右,与之前趋同;部分银行暂停了中长期的大额存单发售,且大额存单的利率与同期期限定期存款利率趋同。 存款市场仍处温和下行通道
上述三类机构对存款利率采取的不同动作,映射出负债能力与客群黏性的差异。
在薛洪言看来,存款市场呈现的分化,根源在于负债基础与经营压力不同。国有大行凭网点、品牌等沉淀低成本活期,负债基础本就稳固,净息差处于历史低位时,更倾向于压降高息长期负债、控制成本,重启大额存单也仅作限量承接到期资金。而中小银行品牌弱、客群对利率敏感,又逢2026年数十万亿元定期存款集中到期,若不小幅加息,资金易被大行吸走,因此逆势上调中长期利率,本质是守住存款规模的阶段性自保。
从近日发布的9月人民币贷款来看,新增1.08万亿元,同比少增2100亿元;对公信贷增长边际改善,但零售依然较弱。具体看:9月新增居民贷款接近零增长,同比少增约3900亿元,少增幅度为2026年4月以来最大,去杠杆趋势延续;在对公贷款中,9月对公贷款新增约1.29万亿元,同比多增约700亿元,其中对公短期贷款同比少增2500亿元,对公中长期贷款同比少增200亿元。
“居民短期和中长期贷款分别同比少增2320亿元、1630亿元,体现居民购房与消费需求偏弱,同时银行防控风险主动收缩信用卡、消费贷供给,后续可重点观察9月末房贷贴息政策落地后对新增信贷的影响;对公中长期贷款少增幅度环比改善,主要受益于政策性金融工具加速落地与季末投放加码。”中金分析师林英奇表示。
另有行业人士称,在当前银行业净息差持续处于历史低位的经营环境下,部分全国性股份行零售板块的经营压力持续凸显,于是选择跟进下调存款挂牌利率,通过压降负债端成本缓解净息差收窄压力,这一举措既直接降低了零售存款的平均付息率,为消费贷、信用卡等零售信贷业务打开了定价灵活度空间,也推动零售客户进一步向财富管理类产品迁移。而水网、新型电网、算力网、新一代通信网、城市地下管网和物流网等“十五五”规划重大工程,依然能为国有大行提供较大的投放空间,这类银行资产和负债较为稳定。
此外,根据《金融时报》从中国人民银行了解到的最新数据显示,2026年9月贷款利率继续保持低位。9月企业新发放贷款加权平均利率略低于3%,比上年同期低约0.2个百分点。
对于存款利率后续走势,薛洪言认为,在利率市场化环境下,分层定价、策略分化将成为常态,差别只在于各行依据负债缺口与资产投放灵活调整。存款市场仍运行在温和下行通道,降多升少、逐步趋同是下阶段主基调。
主题:存款利率