
AI服务器“吃掉”高容MLCC,部分交期已超20周
“电子工业大米”的结构性短缺 —— 一颗只有毫米级大小的 MLCC (多层片式陶瓷电容器),正在成为 AI 硬件产业链最紧缺的元器件之一。截至2026年8月,标准封装 MLCC 产品交期维持在14-18周,高容量、高压产品达到15-20周,而村田、三星电机等厂商的 服务器 用 MLCC 交货周期已超过20周,紧张状态预计延续至下半年。部分紧俏规格甚至需要24周才能到货,国内部分 AI 高端订单已排至2027年第二季度。
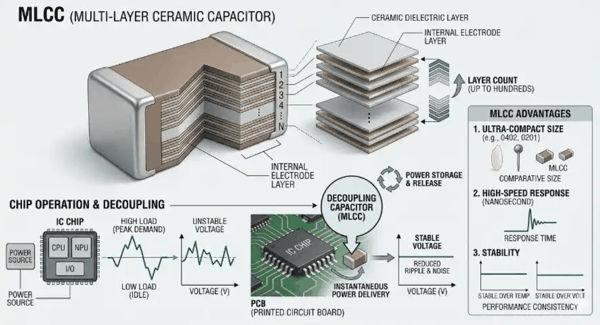 但这一次的紧缺,与历史上任何一轮MLCC缺货潮都不同。它的根源不在消费电子的补库存周期,而在于 AI 服务器 需求的爆发式增长,从根本上改变了MLCC的消耗结构。理解这一点,是理解当前市场一切现象的起点。
交期到“20周以上”的全面跃迁
交期变化是这轮景气度最直观的验证指标。当前通用型MLCC交货时间相对稳定,而AI 服务器 使用的高容量、高规格产品交期已显著延长。
海外龙头厂商的交期变化尤为剧烈。村田高附加值MLCC交货期已从此前的8-10周急剧拉长至20-26周以上;而村田、三星等厂商的服务器MLCC交期超过20周。三大龙头厂商2026年6月下旬的订单出货比分别达到1.30、1.31和1.25,创下新高,整体MLCC市场的订单出货比也上升至1.04(订单出货比持续高于1意味着订单积压正在加剧,供给端短期内难以消化)。
国内厂商同样面临交期大幅拉长的压力。部分高端X6S产品交期已从约8周拉长至最长20周,国内部分AI高端订单甚至排到了2027年第二季度。下游客户的采购节奏也被迫调整,采购时间由过去提前一至二个月拉长至提前三至六个月锁定产能。三环集团、国瓷材料、风华高科等企业技术突破已获下游验证,订单可见度高,业绩弹性将随AI服务器出货量提升而加速释放。
这种交期拉长并非单纯的产能不足,而是原厂主动结构性调整的结果。日韩龙头将产能持续向AI及车规产品倾斜后,消费电子等传统规格供给受到挤压,中小客户订单正加速流向国内厂商。 交期分化本身,就是产能结构性转移的直接映射 —— AI服务器所需的高容量、高可靠性MLCC无法被普通消费级产品替代,这种分化的本质是产能的结构性转移。
涨价节奏也印证了这一定位。2月国巨率先对高压和高容MLCC调涨10%-20%;3月村田对AI服务器及高端车规级产品调价15%-35%;8月三星电机全品类出货价统一上调30%,部分目的是减少订单并释放产能用于高端生产。AI服务器所用高容量MLCC原厂涨幅普遍在15%-35%之间,而消费级中高容的调价更多是成本传导和订单抑制的工具。
从“用量”到“规格”的双重冲击
AI服务器对MLCC的影响,首先体现在用量上的量级跃迁。普通服务器单机MLCC用量约1800-2500颗,而8卡AI服务器已提升至约2万颗;英伟达GB200单板搭载MLCC约6500颗,下一代Rubin平台预计进一步提升至12000颗左右,几乎翻倍。 行业数据显示,AI服务器单机MLCC用量约为普通服务器的10倍以上,一个服务器机架最多可搭载约60万颗MLCC。 村田预计,到2030年AI服务器相关MLCC需求较2025年将增长3.3倍,年均增速保持在30%以上。
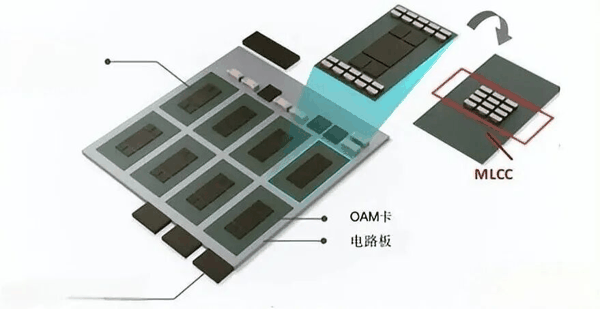 更关键的变化发生在规格层面。AI集群中成百上千个GPU进行高频、瞬态电流极大的协同运算,需要在供电网络周围布置海量去耦电容以消除瞬时电压跌落。 这要求MLCC具备更高的介质材料等级(如X6S、X7R系列),而非手机中常用的X5R系列。以GB200服务器为例,1μF以上高容MLCC用量占比已达60%,耐高温产品占比高达85%。
规格的跃升直接改变了产能消耗的逻辑:高端MLCC流延层数更多、良率更低,其单位产能消耗约为普通MLCC的4-7倍。这意味着即便AI服务器在MLCC总出货量中占比仍然很小,中信证券测算2026年全球服务器MLCC出货量约占MLCC市场整体的2%,其对高端产能的挤占效应却远超这个比例。
高容MLCC为何难以快速扩产
AI服务器所需的高容MLCC,其制造难度横跨材料、工艺、设备、良率四个维度,构成了短期内无法逾越的供给瓶颈。
· 材料端的壁垒始于最核心的原材料钛酸钡粉体。高容MLCC需要在纳米级实现更稳定的粒径分布与分散一致性,抑制原料批次波动对性能的影响,均匀、狭窄的粒度分布比平均粒径本身更为重要,是良率的关键和真正的工程壁垒。
· 工艺端的挑战同样严苛。高容MLCC制造需要亚微米级流延和千层以上堆叠工艺,日韩龙头已实现0.35-0.5微米超薄介质、1000层以上叠层。超薄陶瓷薄膜成型与超1200层高精密堆叠压合,对位精度须稳定控制在微米级;叠层工艺是技术高地,难点包括介质膜片剥离、“台阶效应”、微小电极对位精度等;在共烧环节,薄介陶瓷与金属电极需在升温速率高达5000℃/min的条件下同时保证电极连续性,工艺窗口极窄。
· 产能扩张的周期约束进一步加剧了供给刚性。高端MLCC产线的核心设备流延机等交付周期普遍在12-24个月,叠加设备导入到量产的调试时间,新增高端产能从决策到实际产出通常需要18-24个月。这意味着2026年启动的扩产决策,最早也要到2027年底至2028年初才能形成有效供给。
· 这些技术壁垒最终集中体现在良率上。高端AI服务器用MLCC的良品率仅约40%-65%,远低于常规产品的85%-95%。而即便国内领先企业与国际巨头在良率上仍有约3-5年的差距需要追赶,良率差距意味着同样的产线投入,有效产出可能只有国际龙头的三分之二甚至更低。
MLCC厂商的应对策略
日韩MLCC厂商的核心策略是产能的主动置换。 村田于2026财年启动产品线优化,明确停产GRM、GCM等消费级及车规级特定料号,腾出产能转向超高容产品;但其官方时间表显示,客户确认需至2027年底,最后下单延长至2028年3月,最终出货截至2029年。这条漫长的EOL时间线证明,从消费级向AI服务器级别的产能转产需要极长周期,短期内高端供给难以快速释放。三星电机则通过长协锁定未来产能:年内已累计锁定4份延伸至2027年底的MLCC长协订单,总金额达2.11万亿韩元。
国内厂商面临的是“订单溢出”与“能力验证”的双重机遇。 日韩龙头产能转向高端后,中小客户订单加速流向国内厂商,具备高容高压、车规级MLCC量产能力的国产厂商有望率先受益。但客观而言,国内厂商的订单转移能否真正转化为份额提升,取决于良率爬坡的速度。
缺口何时见顶,风险何在
综合多家机构的判断,高容MLCC的供需缺口短期内难以弥合。市场机构预期,2026年第四季度至2027年上半年高阶MLCC供给缺口仍将延续,待2027年下半年新增产能陆续释放后,供需紧张才有望边际缓解,但全年仍难完全恢复平衡;部分被动元件厂商预计,本次缺货将延续至2027年甚至2028年,或将超过2018年被动元件缺货潮的持续时间;国信证券则测算,结合中高端产品产能扩张周期,行业供需缺口至少维持至2028年。
从供需量化角度看,2026年下半年高端高容MLCC供需缺口约15%-20%,2027年可能扩大至30%。缺口扩大的逻辑在于:三星的长协已锁定2027年大量产能,村田的转产放量尚需时日,而AI服务器需求的增速可能仍然快于供给释放的速度。然而,几个风险因素值得密切关注。
· 消费级MLCC的库存风险正在累积。 8月三星电机全品类出货价统一上调30%后,引发代理商预防性囤购,出现了“ODM实单下滑、通路加单攀升”的供需背离现象。这种背离意味着渠道库存正在膨胀,如果AI需求增速不及预期,前期囤积的库存可能集中释放,对中低容产品价格形成下行压力。
· 扩产超预期可能改变供需格局。 国内厂商正在加速扩产以承接订单溢出,如果多家厂商的扩产计划在2027年下半年集中释放,叠加海外龙头的产能爬坡,供需关系可能从紧缺迅速转向平衡甚至过剩。
· AI算力需求的持续性存在不确定性。 当前高容MLCC的紧缺建立在AI服务器出货量高速增长的前提之上,如果海外云厂商资本开支放缓或GPU迭代节奏出现断层,高容MLCC的需求增速可能显著下修。有市场分析指出,本轮需求确定性、产品技术壁垒均优于历史周期,但历史周期中“需求崩塌”的教训同样不应被忽视。
主题:2027年第二季度