
涨价潮再起!染料概念股掀涨停潮,哪些公司有核心产能?(附股)
涨价潮再起!染料概念股掀涨停潮,哪些公司有核心产能?(附股)
2026年10月13日 15:24
10月13日午后,A股分散染料概念再度拉升, 建新股份 (300107.SZ)20CM涨停, 亚邦股份 (603188.SH)、 醋化股份 、 吉华集团 、 世龙实业 等涨停, 蓝丰生化 、 七彩化学 、 锦鸡股份 等多股跟涨。
消息面上,绍兴市三丰化工有限公司发布《调价函》,宣布自2026年10月10日(含)起,对旗下两款核心染料中间体产品进行价格上调。
事实上,染料厂的此轮提价并非孤立事件。 自2026年初以来,染料产业链已历经多轮提价,上游中间体价格的持续暴涨,构成了本轮行情的核心 驱动力 。
据国投证券研报数据,分散染料关键中间体还原物(化学名:2-氨基-4-乙酰氨基苯甲醚)的市场价格已从年初的2.5万元/吨提升至18万元/吨,累计涨幅超过600%。还原物是生产分散染料中蓝、黑、紫系列的关键原料,在染料生产成本中占比高达20%至30%,其价格刚性上涨直接传导至下游染料环节。
活性染料方面,核心中间体H酸的市场均价已站上15万元/吨,较年初约4万元/吨的价格累计上涨275%,持续刷新历史高位。国投证券指出,H酸单耗达0.2吨,价值量约占活性染料生产成本的30%至50%,成本传导机制有效。
终端染料价格随之水涨船高。据百川盈孚报价,2026年9月1日以来,分散染料价格维持在30元/千克的高位,较6月22日的23元/千克上涨超30%;活性染料价格达45元/千克,较6月中下旬的29元/千克涨幅达55%。
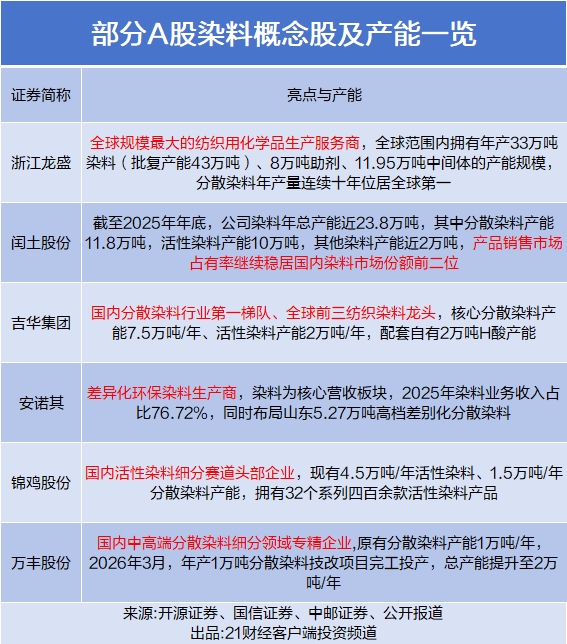
成本推动之外,更深层的变化发生在供给结构层面。还原物的生产过程涉及硝化、加氢等高危险工艺,废酸处理 环保 标准严苛,准入门槛极高。据中邮证券研报,国内合规有效产能仅5至6万吨,产能高度集中在 浙江龙盛 、 闰土股份 、宁夏中盛新三家企业,短期几乎没有新增供给空间。
H酸的供给形势同样严峻。据国投证券援引 闰土股份 投关记录,当前H酸有效产能已不足6万吨,存在10%以上的缺口;近期两大H酸厂商停车检修后,有效产能或再削减25%以上。
国投证券认为,随着国家 环保 政策趋严,许多不合规小厂被关停,当前还原物供应已率先完成出清,格局高度集中,供应弹性较小。 由于中间体格局高度集中在自有配套的龙头企业中,仅有龙头能够有效对冲上游原料涨价带来的冲击,在成本把控、市场定价方面掌握主动权,竞争优势或将愈发突出。
需求侧,金九银十化纤需求旺季来临。开源证券认为,2026年,受油价高位波动影响,化纤行业下游坯布、面料等环节库存保持低位,此次旺季需求弹性或将超出预期,染料也有望随之充分受益。 而H酸等关键中间体受产能出清、 环保 政策影响供给收缩,当前行业库存处于低位、下游备货不足,织造回暖推动补库向 印染 端传导,旺季驱动产业链持续提价。
 (文章来源:21世纪经济报道)
主题:基金