
卧底“套娃式助贷”:贷款105万服务费近23万,有公司自称能“让银行人员控制放款时间”丨红星深潜
 深潜工作室报料邮箱:hxxw2019@qq.com
在佛山的吴先生没想到,当初为填一笔资金缺口找上助贷公司,不仅没解燃眉之急,竟先后两次栽进圈套,最终生意破产,还连累多位亲人背上巨债、征信受损。
吴先生的遭遇并非个例,今年以来多名受害者向“红星深潜工作室”爆料被骗的经历,指向市面上部分看似正规的助贷公司,实则步步设套、大量收割客户。为揭开这些公司的运作黑幕,2026年6月,红星深潜记者以求职者身份卧底广州一家助贷机构。
记者卧底调查发现,该助贷公司手握超10万条来路可疑的公民信息,通过电销冒充银行工作人员外呼,利用成套洗脑话术欺骗各地借款人上门。他们有专人分工,分别扮演银行派驻的风控高管、信贷经理等唱双簧,还涉及AB贷、融房等违法操作,服务费可高达20%。助贷公司甚至自称“与银行内部人员有联系”,可以“人为控制放款时间”,以保证收到服务费。
(一)
两次掉入贷款陷阱
多位亲属背巨债
吴先生只是在网上填了一次贷款申请,个人信息就流到了助贷机构手中。
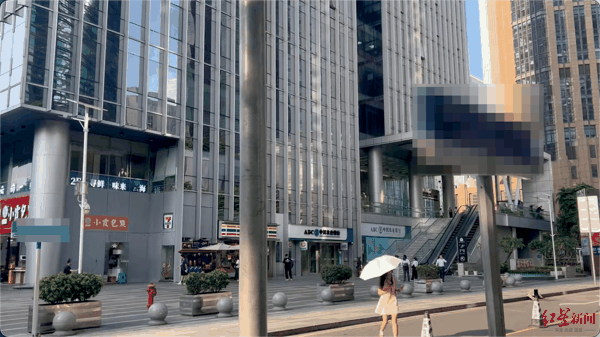 ▲记者卧底助贷公司周边聚集着各大银行 2023年8月,吴先生经营的网店资金周转困难,他在一个网贷平台提交信息申请贷款,因征信不良被拒。但没多久,一通自称平台客服的来电,推荐他到线下助贷公司办理,可更容易申请到大额贷款。
抱着试一试的心态,吴先生来到该助贷公司,在工作人员引导下提交身份证等材料,配合完成刷脸验证、征信查询等流程,签下一份50万元的贷款合同,约定放款后支付9万元“技术服务费”。签完字,工作人员当场收走全部合同,叮嘱他等银行风控回访时,只需回答“是”“确认”即可。
没过多久,一通自称银行风控的电话打来,告知贷款已经审批通过,但吴先生个人账户存在风险,款项无法直接入账。他连忙对接助贷人员,对方给出方案:找一位征信好、流水正常的亲友当“介绍人”,走个过账流程。
“这不就是担保人?”吴先生疑惑。对方反复强调“介绍人不等于担保人”,无需抵押、不用担责,仅用账户过账,放款后转回即可,还口头承诺三到六个月征信养好后,就能把债务转回吴先生名下。这套说辞打消了吴先生的顾虑,他最终劝说妹夫李先生陪同前往。
到公司后,助贷人员将两人分开谈话,轮番游说,反复强调仅走流程、无需担责。李先生配合完成核验后,工作人员又立刻提出,根据其资质可将贷款额度从50万提至60万,服务费按18%收取。
60万元贷款放款,吴先生支付了10.8万元服务费。但当初说好的三到六个月转贷承诺迟迟未兑现,吴先生又遇资金紧张,巨额债务就此压在妹夫身上。
为结清妹夫的债务,盘活资金,吴先生想拿名下房产贷款。通过房产中介介绍,吴先生认识了佛山银恒通商务咨询服务有限公司王某、郑某,这二人先后引入五家机构开展多轮垫资、房产二押操作,最终大部分放款却用于偿还前期债务以及高额手续费——
吴先生称,王某与郑某一开始以 “征信修复”“银行内部渠道” 为诱饵,宣称可办理正规银行贷款。随后王某、郑某对接佛山某信息技术咨询有限公司相关人员,方案变更为“垫资”74万元,用于结清吴先生名下70万元的房贷与装修贷。该笔放款主体为佛山某小额贷款有限公司。
吴先生称,办理过程中,佛山某信息技术咨询有限公司相关人员以现金形式向吴先生收取25200元费用,在此半年时间内,自己的身份证、手机、银行卡、房产证等重要证件材料长期由中介方保管。
吴先生表示,垫资完成后,其征信依旧无法通过银行审批,但之前垫资的74万已到了还款期限。随后,王某、郑某又对接江门市某典当行有限责任公司向吴先生放款85万元。该笔资金到账后实际主要用于偿还此前74万元垫资,吴先生并未拿到太多可支配资金,反而连续4个月需要支付典当行利息。后续吴先生得知,若要拿回房产证,还需要自筹85万元进行赎回。
为解决典当行债务,赎回房产证,王某与郑某又引入广东某信息咨询有限公司提供92万元垫资,用于结清某典当行的本金及利息。本次操作再次产生高额服务费用。
几番周转后,银行仍贷款无望,最终房产过户至姐姐名下,对接广州某按揭代理有限公司南海分公司办下105万元贷款。整个流程中,其中有近23万给了“手续费”,还了垫资的70万房贷和装修贷后,只剩下不到8万元。这点钱根本无法盘活资金。
吴先生称,这场历时半年的融资闹剧彻底拖垮了一家人。其经营的电商店铺倒闭,姐姐名下的贷款目前已出现十余万元逾期。
就吴先生反映的情况,记者联系银恒通相关业务员,其中业务员郑某表示自己已经没继续做贷款业务,随后一位律师来电称,该业务员目前处于取保候审状态,其认为案件尚未定性,并不一定构成犯罪。律师称部分钱款并未经过该业务员的手,建议记者向公安部门详细核实。
另一位业务员王某否认自己说过“恢复征信,有银行内部渠道”的说法,并表示其是帮客户匹配适合的机构和银行。其称协商对接的每家机构和所有操作都是在吴先生知情并同意的前提下去操作,所有的合同也是经过他签字,但因他已离职无法提供。
(二)
10万+条精准客户隐私信息
成功一单提成50%,有人月入5万
红星深潜工作室了解到,吴先生实际遭遇了AB贷,即指实际用款人自身资质不足贷不到款,便通过助贷或自己找资质更好的第三方顶名申请贷款,债务直接落在了顶名人身上。
记者发现,不少助贷机构都在用类似的收割套路。2026年6月,记者应聘入职了广州市晔桦按揭服务有限公司,这家公司位于广州珠江新城地铁口旁的写字楼内,周边聚集着各大银行,写字楼里开设了不少类似助贷中介机构。
该助贷公司约30人,还运营着两三家关联公司,公司股东、管理人员均不重合。四名核心负责人分管银行渠道、配资(配资即通过垫资撬动更高贷款额度)、债务重组(即通过垫资结清原有多笔旧债,重新整合办理一笔新贷款)等不同板块。
电销团队是其主要获客渠道:一组主攻企业,主推经营贷、复工贷等企业产品;记者所在的工薪客户组是核心获客力量,共十余人,瞄准公务员、事业单位人员等社保公积金稳定的群体。不少专程前来的外地客户,遭遇与吴先生如出一辙:他们从未主动联系过该公司,但却精准地接到了助贷电话。