
这家公司二冲IPO!深绑宁德时代,资产负债率一路攀升
来源:IPO日报
近期,江西铜博科技股份有限公司(以下简称“铜博科技”)再次向港交所主板递交上市申请,由 国金证券 (香港)担任独家保荐人。
这已是该公司今年内第二次冲刺港股,公司曾在1月28日首次递表后,因未能在六个月内完成聆讯,招股书于7月28日自动失效。
张力制图
净流出超20亿
事实上,铜博科技的资本化之路已绵延五年之久。
2021年,公司与海通证券签订A股创业板辅导协议;2023年终止合作后转与国金证券启动二次辅导;2024年5月放弃A股转战港股;2026年1月首次递表港股失效后,于8月底再度递表。
据悉,铜博科技是一家电解铜箔解决方案提供商,专注于高性能电解铜箔的设计、研发、生产与销售,产品分为锂电池铜箔和电子电路铜箔两大核心品类。
从账面数据看,公司近年业绩呈现典型的行业周期波动特征。2023年至2025年(下称“报告期”),公司实现营业收入分别为31.63亿元、32.12亿元和42.12亿元,营收规模持续扩张;2026年上半年实现营收34.03亿元,同比增长88.8%。
净利润方面,2023年实现净利6305.7万元,2024年受行业供给过剩、加工费下滑冲击,净利暴跌67.4%至2058万元;2025年回升至9383.4万元(同比增长355.9%);2026年上半年净利跳升至1.65亿元,同比增幅高达1141.9%。
毛利率同步修复,从2024年3.1%的谷底,回升至2025年的5.7%、2026年上半年的8.1%。
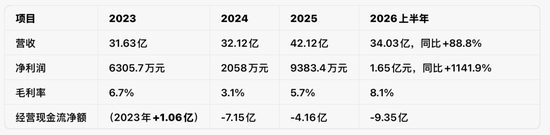
但需要指出的是,2024年、2025年及2026年上半年,公司经营活动现金流净额分别净流出7.15亿元、4.16亿元和9.35亿元,两年半累计净流出超过20亿元。
而这一“纸面利润”困境的根源,在于电解铜箔行业特有的结算错配——采购端需以现金支付阴极铜货款,而销售端回款却大量以银行承兑汇票形式完成。截至2026年6月末,公司持有的银行承兑汇票达5.97亿元,贸易应收款项及票据攀升至17亿元。
现金流失血直接推高了杠杆水平。公司资产负债率从2023年的60.5%一路攀升至2026年上半年的71.3%,短期借款逼近30亿元。
大客户依赖
铜博科技的股东名单颇为亮眼: 比亚迪 通过旗下投资平台持股约3.00%, 宁德时代 系产业基金宜宾晨道持股约3.09%。两大动力电池巨头既是股东,又是核心客户,形成“客户即股东”的深度绑定结构。
但硬币的另一面是客户集中度持续高企。2023年至2026年上半年,公司前五大客户收入占比分别高达85.8%、87.3%、83.1%及82.4%。
其中,招股书以“客户A”代称的第一大客户,收入占比分别达48.5%、62.2%、58.8%及54.9%,2024年以后过半收入来自单一客户。据咨询机构弗若斯特沙利文资料,该客户A连续多年位居全球最大锂电池生产商之列,其身份被市场普遍认定为宁德时代。
行业通行的“铜价+加工费”定价模式下,铜价波动基本可向下游传导,但加工费定价权掌握在下游大客户手中。2024年行业供过于求时,公司锂电铜箔毛利率从8.0%骤降至3.8%;即便在2026年上半年业绩爆发期,公司纯利率也仅为4.8%。
因此有分析指出,巨头站台的光环之下,铜博科技更像一个“高级代工厂”——有订单、有产能,但没有定价权,也没有足够的利润护城河。
在锂电铜箔深陷低毛利困局的背景下,公司正在战略性聚焦电子电路铜箔,重点布局RTF与HVLP系列产品,目标对接AI及高性能算力产业需求。据 东吴证券 测算,2026年全球AI服务器专用高端铜箔需求将达2.4万吨,同比增长260%,2027年有望增至5万吨。
不过,当前电子电路铜箔仅占公司收入的8.2%,2026年上半年销量2686.7吨,同比下滑5.6%,公司收入结构仍高度依赖锂电铜箔(2026年上半年占比89.3%)。