
2026进博会|汽车行业并购交易额同比增长48%资本加速布局智能化与产业链新赛道
2026进博会 | 汽车行业并购交易额同比增长48% 资本加速布局智能化与产业链新赛道
2026年11月08日 22:2
汽车 行业竞争日趋激烈,产业链上的资本流向却出现了新的变化。随着 新能源 汽车 、 智能驾驶 等技术不断发展, 汽车 行业的投资并购范围正在从传统整车制造、零部件和经销商领域,向动力 电池 、 半导体 、智能座舱、自动驾驶等环节延伸。
11月6日,第九届中国国际进口博览会期间,普华永道发布《2026年上半年中国汽车行业并购活动回顾及未来展望》(以下简称“报告”)显示,2026年上半年,中国汽车行业共完成212宗并购交易,较去年同期增加13宗;交易总额达1385.39亿元,同比增长48%。其中,两笔巨型交易合计581.23亿元,成为拉动交易规模增长的重要因素。
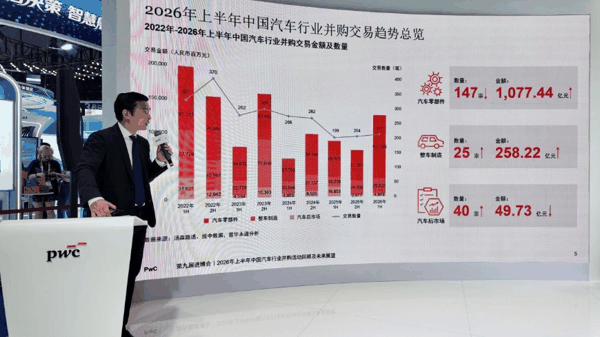 普华永道中国汽车行业主管合伙人金军,夏治斌/摄影
报告还显示,上半年B轮及以前融资交易数量占比由去年同期的34%降至32%,战略投资或收购交易占比为46%。与此同时,汽车行业平均交易额达到6.53亿元,较去年同期上涨近39%。普华永道中国汽车行业主管合伙人金军向《中国经营报》等媒体记者表示:“随着我们的科技的变化、科技的创新、产业链的延伸,其实我们有很多新的企业现在正在投资于汽车行业。”
在金军看来,汽车产业链的变化不仅体现在 新能源 汽车企业的发展上,还体现在动力 电池 、芯片、自动驾驶以及智慧出行等新领域不断出现的投资机会。与此同时,传统零部件供应商和 汽车经销商 也面临转型与整合压力。
汽车产业链重构带动并购市场变化
从细分领域来看, 汽车零部件 仍然是汽车行业并购市场的主要组成部分。普华永道报告显示,2026年上半年, 汽车零部件 领域共发生147宗并购交易,交易金额达1077.44亿元。尽管交易数量较去年同期小幅下降,但剔除两笔超百亿元巨型交易后,交易金额仍同比增长近18%。
相比之下,整车制造领域的并购市场有所回暖。上半年,该领域发生25宗交易,交易金额258.22亿元,交易数量和金额分别同比增长近79%和59%。
金军在谈及 汽车零部件 领域的变化时表示:“我们可以看到,现在零部件领域的范畴跟过去相比发生了一个很大的变化。”
这一变化与 新能源 汽车产业链的扩展密切相关。过去,汽车零部件企业主要围绕发动机、变速箱及传统机械零部件开展业务。随着电动化、智能化技术发展,动力 电池 、电驱动系统、芯片、智能座舱以及自动驾驶相关企业逐渐成为汽车产业链的重要参与者。
金军表示:“整个汽车的成本结构从过去的以传统零部件为主、燃油发动机为主,到现在我们更多的以三电系统为主、软件为主、智能零部件为主。”
成本结构的变化也给传统零部件企业带来了压力。随着新能源汽车渗透率提升,部分传统零部件需求受到影响,企业需要通过业务调整、技术投入以及投资并购寻找新的增长空间。
金军认为,传统零部件企业需要进一步整合,并加大对新业务的投资。这种新旧业务此消彼长的趋势,未来仍可能持续。
汽车后市场则呈现另一种变化。报告显示,2026年上半年,汽车后市场发生40宗并购交易,交易金额49.73亿元。剔除去年同期一笔百亿元交易后,该领域交易数量由26宗增加至40宗,交易金额由37.45亿元增至49.73亿元。
其中,新车销售领域发生16宗交易, 充电桩 及换电站领域发生6宗交易,汽车检测领域发生4宗交易,租车领域发生3宗交易。
对于 汽车经销商 领域的变化,金军谈到,传统经销商集团正在经历重组与整合,背后是汽车流通市场竞争格局的调整。一方面,汽车企业直营模式的发展以及销售渠道变化,对传统经销商经营模式形成挑战;另一方面,新能源汽车保有量增长,也为充换电、检测、维修保养等服务环节带来新的业务需求。
普华永道在报告中指出, 汽车经销商 渠道整合正在从规模扩张转向体系竞争与生态重构,充电基础设施建设也逐渐从数量扩张向结构优化和质量提升转变。
智能化技术升级拓展资本投资空间
新能源汽车产业链不断延伸,也改变了汽车行业投资并购的重点。动力电池是其中较为突出的领域。金军谈及 宁德时代 的大规模投融资活动时指出,这类交易是汽车行业并购金额增长的重要原因之一,也反映出中国企业在新能源汽车核心产业链中的地位变化。
普华永道报告显示,2026年上半年汽车行业出现的两笔巨型交易,合计金额达到581.23亿元,均与 宁德时代 相关。在金军看来,动力电池企业的投资布局已经不再局限于单一产品,而是逐渐向产业链上下游以及新的应用场景延伸。以 宁德时代 为例,除动力电池业务外,企业也在换电等领域持续探索。
普华永道报告指出,2026年成为新型动力电池产业化发展的重要阶段。半 固态电池 开始进入批量装车和规模化交付阶段,全 固态电池 则仍处于技术攻关和产业化验证过程中,部分头部企业已开展中试线建设、车型搭载测试及小规模送样。
与此同时,芯片、 半导体 及算力等技术正在成为汽车智能化发展的重要支撑。金军在现场谈到,随着智能汽车技术不断发展,越来越多 半导体 及芯片企业进入汽车产业链,部分整车制造企业也开始通过投资等方式加强在相关领域的布局。
普华永道报告显示,2026年上半年,智能化汽车零部件领域交易数量同比下降27%,交易规模却同比增长53%。交易数量减少、交易金额增加,反映出这一领域的投资活动出现分化。与早期广泛布局不同,资本正更多关注具有技术积累、产业化能力及市场应用前景的企业。
金军还提到了华为牵头投资的引望智能技术有限公司。他认为,这一案例反映出汽车产业投资正在从传统硬件进一步延伸至软件和自动驾驶等领域。
随着汽车智能化程度提高,整车企业与科技企业之间的合作日益深入。自动驾驶解决方案、车规级芯片、智能座舱以及软件系统等领域的技术能力,正在成为企业构建竞争优势的重要组成部分。
报告显示,2026年上半年,智能 商用车 相关交易数量实现翻倍增长。自动驾驶技术的发展以及 智慧物流 等应用场景的拓展,为相关企业提供了新的商业化机会。
除了技术升级,中国汽车企业全球化发展也是影响产业链投资的重要因素。金军在现场谈到,中国汽车企业近年来的技术创新和全球化发展,不仅改变了国内汽车产业格局,也正在对全球汽车行业产生影响。
从投资并购角度来看,企业出海已不再局限于整车出口。随着海外市场竞争加剧,以及不同国家和地区对生产、供应链、产品标准和合规经营提出不同要求,汽车企业需要进一步完善海外生产和服务体系。
普华永道报告指出,中国汽车企业的海外布局正从单一整车出口向本地化生产和全球化服务转变。与此同时,地缘政治环境和ESG合规要求,也在影响企业的海外投资决策。
(文章来源:中国经营报)