
博汇纸业三季度业绩承压背后:白卡纸价格“旺季反跌”
博汇纸业三季度业绩承压背后:白卡纸价格“旺季反跌”
2026年10月29日 12:41
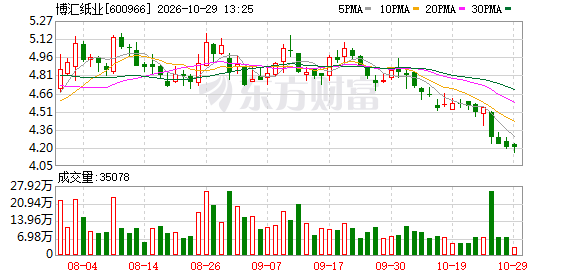
近日, 博汇纸业 (600966.SH)披露2026年三季报,业绩延续下滑走势。
财报数据显示, 博汇纸业 前三季度实现营收143.05亿元,同比下降1%;归母净利润9715.8万元,同比下降20.01%。其中,第三季度实现营收48.52亿元、归母净利润2009.5万元,同比分别下降 0.71%和36.10%。
博汇纸业 证券部人士在接受《中国经营报》记者采访时表示,业绩下滑主要因为白卡纸售价持续下行,而木浆等原料成本增长,毛利空间被挤压。
供需宽松压制纸价
博汇纸业主营白卡纸,产品主要用于食品包装、彩盒 印刷 等消费领域,业绩与纸价高度绑定。
三季度本是包装纸传统旺季,但今年市场“旺季反跌”,礼盒、食品包装等订单不足,渠道库存居高不下,白卡纸价格重心持续下移。
卓创资讯 监测数据显示,三季度250—300g主流平张白卡纸市场均价为3976.11元/吨,环比二季度下跌1.08%,同比微降0.14%。7月价格短暂冲高至4059元/吨后一路走弱,9月末最低跌至3839元/吨,创年内新低。
卓创资讯 白卡纸分析师孔祥芬向记者表示,当前行业供需同步扩张,但需求增量跟不上供应增量。各大纸企为保住市场份额,季度内未出现大规模协同控产,市场供给持续宽松。终端零售虽保持增长,但订单释放整体偏弱。
隆众资讯分析师唐楠楠表示,前三季度白卡纸市场处于多重博弈之中:新增产能持续释放、终端需求增速滞后、生产成本居高不下,行业经历了一轮价格回调与供需再平衡。
白卡纸价格走低的同时,成本端的阔叶浆现货价格却震荡走强, 煤炭 、 物流 、化工 辅料 价格同步坚挺, 综合 生产成本居高不下。
为对冲成本压力,10月 玖龙纸业 、博汇纸业、APP(中国)等纸业集体宣布上调白卡纸价格200元/吨,涨价理由均指向木片、 煤炭 、运费等 综合 成本攀升。
孔祥芬分析,国庆假期之后,下游刚需有所回落,叠加节前经销商低位备货,节后库存去化压力增加,对纸价形成压制。不过,随着元旦、春节订单前置,11月中下旬至12月市场有望迎来季节性回暖,纸价存在阶段性拉涨动力。并且,原料端走势分化,阔叶浆受外盘支撑存在阶段性上涨可能,针叶浆、化机浆基本面偏弱,价格大概率震荡下行,四季度 综合 原料成本有望小幅回落。
唐楠楠认为,行业仍处于供需再平衡周期,四季度纸价或将呈现“温和探涨、涨幅受限”的格局。成本支撑托住底部,但宽松的供给或制约上涨幅度。
推进浆纸一体化
除短期行情博弈之外,博汇纸业长期盈利的突破口,落在浆纸一体化布局上。补齐自制化学浆短板,降低外购商品浆依赖,是公司构建筑牢成本“护城河”的关键。
博汇纸业方面表示,公司以全产业链布局为方向,持续推进浆纸一体化战略实施,加快化机浆、化学浆自给技改项目投产运营,逐步降低原料对外依存度,在源头缓释浆价波动冲击。
除了博汇纸业之外, 太阳纸业 、 玖龙纸业 等同行也在持续投建制浆产能,布局自有纤维原料基地。
唐楠楠指出,木浆占 造纸 成本比重最高,掌握上游原料,既能平抑生产成本,也能增强企业抗周期能力。未来行业竞争将从价格战转向“产品品质、低碳认证、供应链一体化”的综合比拼,周期波动之下,一体化企业与外购浆企业的盈利差距会持续分化。
孔祥芬分析,在纸价平稳的前提下,浆价上行阶段,自制浆企业成本优势充分体现,外购浆企业受外盘、汇率、海运溢价影响,毛利更容易被挤压;进入浆价下行周期,二者盈利差距会快速收敛,外购浆企业成本随现货快速下调,盈利修复弹性更强,一体化企业受木片长协采购、浆产线折旧拖累,成本下行节奏偏慢,相对优势阶段性减弱。
孔祥芬表示,结合当前行情,短期进口木浆价格进入下行通道,企业盈利差距将有所收窄;中长期看,浆纸一体化带来的成本壁垒仍会长期存在,行业分化格局不会被彻底打破。
博汇纸业方面表示, 造纸 行业各主要纸种周期节奏与盈利表现分化明显,行业供给侧优化进程持续深化,落后低效产能利用效率持续偏低。随着下游需求边际改善、市场供需格局逐步修复,行业运行质量与发展韧性有望持续增强,具备浆纸一体化优势、精细化管理能力及高端产品结构的龙头企业将进一步巩固竞争壁垒,充分受益于行业结构性优化红利。
(文章来源:中国经营报)