
4万亿元电网投资提速,这家高压电气检测商为何没爆发?
4万亿元电网投资提速,这家高压电气检测商为何没爆发?
2026年10月22日 21:09
国家电网未来五年4万亿元的投资计划,正在将 电力 设备产业链推到资本市场的聚光灯下。
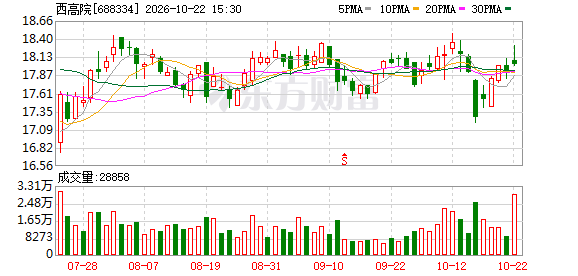
10月21日,专门为高压电气设备做检测的 西高院 (688334.SH)披露2026年三季报。前三季度,该公司实现营业收入6.95亿元,同比增长6.82%。
单看第三季度,该公司实现归母净利润8138.78万元,同比增长25.60%。
西高院 的特殊之处在于,它并不生产变压器、断路器等 电力 设备,而是为这些设备提供检验 检测服务 。
其控股股东 中国西电 持股44.44%,两家公司同处中国电气装备集团体系,分别处于 电力 装备制造与检测环节。
一边是国家电网宣布“十五五”期间固定资产投资预计达到4万亿元,较“十四五”增长约40%;另一边,处于产业链关键检测环节的 西高院 ,前三季度扣非净利润增速不足5%。
当电网投资迎来新一轮扩张,产业链上的检测生意为何没有同步爆发?这家老牌电气检测机构,又能从万亿级投资中分到多大的蛋糕?
4万亿投资背后, 电力设备 产业链迎来新机会
电网投资的增长首先反映在设备采购端。资本市场已经率先作出反应。今年以来, 中国西电 、 特变电工 、 保变电气 等 电力设备 企业受到资金关注。其中, 中国西电 一度跻身千亿市值阵营。
但在中国西电背后,还有一门不那么显眼的生意。
西高院的主营业务,是高压、超高压、 特高压 电气设备的检测、认证及技术服务。变压器、开关设备、避雷器等产品在研发、定型及进入市场过程中,都可能需要相应的试验检测。
检测机构的供给能力受到试验设备、试验场地、技术人员及项目周期限制,无法像部分标准化产品一样快速扩大产量。这意味着,电网投资的大幅增长与检测企业利润的增长之间,存在一段需要跨越的距离。
西高院最新财报中的两组数字,揭示了这门生意的特殊性。
前三季度,该公司归母净利润为2.21亿元,经营活动现金流净额却达到4.58亿元,同比增长29.79%,约为同期归母净利润的2.07倍。
但另一边,西高院的扣非净利润仅增长4.72%,明显低于归母净利润11.67%的增速。
第三季度同样如此。该公司营业收入2.54亿元,同比增长9.98%;归母净利润8138.78万元,同比增长25.60%;扣非净利润6463.74万元,同比增长6.47%。
这说明,该公司当期利润增幅并不能完全代表主营业务盈利能力的改善程度。
不过,需要注意的是,现金流表现则与检测行业的结算特点有关。在此前的业绩说明会上,西高院披露,2026年上半年合同负债达到4.17亿元,主要涉及预收 检测服务 费。对于部分 特高压 设备,完成整套试验通常需要3至6个月。
也就是说,客户可能先支付部分费用,检测机构再根据合同约定开展试验,并在满足收入确认条件后计入营业收入。
因此,现金流入和利润确认未必发生在同一时期。
不过,合同负债并不等于已经实现的收入,也不能简单将预收款全部视为未来确定利润。最终能转化多少收入、形成多少利润,还取决于项目执行进度、合同履约以及成本费用。
对于西高院而言,眼下的问题并非市场有没有需求,而是如何将潜在需求转化为更多可交付的检测项目,并进一步兑现为主营利润。
从 特高压 到海外电网,下一轮增长在哪里?
国内电网投资之外, 中国电力 设备加速出海,正在为检测机构打开另一片市场。
在9月的一次业绩说明会上,西高院相关人士表示,上半年公司已取得土耳其、沙特、阿联酋、埃及等国家涉及变压器、开关柜、避雷器、气体绝缘输电线路等设备的试验订单,并将东南亚、中东和欧洲作为重点拓展市场。
不过,从公司现有收入结构看,海外业务仍处于相对较小的规模,尚不足以成为整体业绩增长的主要支撑。
除了海外市场,西高院也在尝试拓宽检测边界。
随着新型电力系统建设推进,储能设备、 新能源 装备和新型 配电设备 的检测需求正在增加。公司在厦门布局相关检测能力,涉及 电池 电性能、环境、安全以及中低压输配电等领域,尝试从传统高压电气检测向更多应用场景延伸。
但新业务从能力建设、客户拓展到形成稳定收入,同样需要时间。这也是西高院当前面临的现实。传统业务拥有技术积累和行业地位,新业务拥有市场空间,但两者都需要通过实际订单和盈利表现证明增长潜力。
对于二级市场而言,4万亿元电网投资提供的是一个长期需求背景,而不是所有产业链企业都能立即兑现的利润承诺。
电网设备 制造商争夺的是招标份额与交付订单,检测机构争夺的则是试验能力、客户资源和技术标准服务机会。
当电网投资进入新一轮扩张周期,西高院真正分享产业红利的关键,不在于行业投资总额有多大,而在于新增检测需求最终有多少能够转化为收入和利润。
(文章来源:21世纪经济报道)