
申万宏源策略:各种风险正被充分定价
申万宏源策略:各种风险正被充分定价
2026年11月22日 14:3
申万宏源
一、本周新增的问题:1. 流动性负循环强化,固收+盈亏平衡线下规模大幅增加,配置类资金减仓调仓,公募赛道基降敞口。2. 中美科技博弈加剧,美国政策约束和中国政策对冲出现前,往往是悲观预期容易发酵的阶段。3. 美联储加息交易的影响,短期正来到一个高峰。
本周市场加速调整,梳理新增问题:
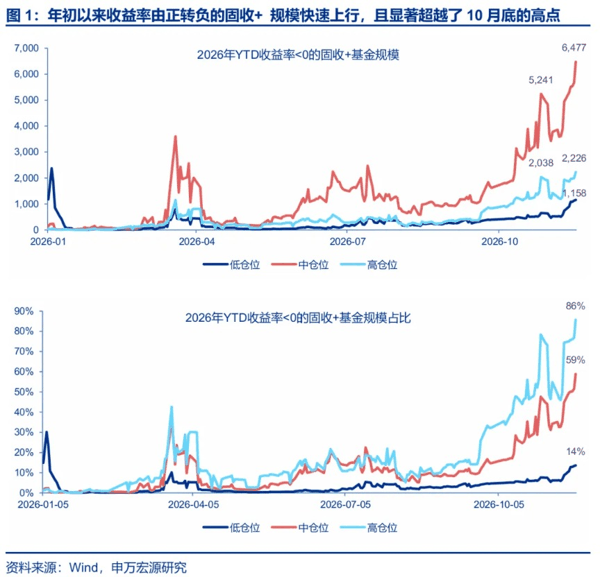
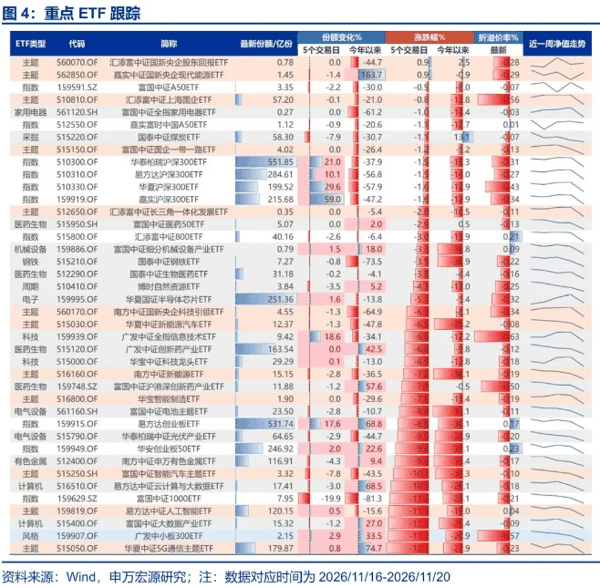
1. 流动性负循环强化。固收+ 可以作为跟踪配置类资金和绝对收益资金负循环压力的样本。本周,年初以来收益率由正转负的固收+ 规模快速上行,且显著超越了10月底的高点。这背后是权益科技赛道标的调整 + 信用风险担忧升温 + 转债含权价值下降的共振影响。净值回落至盈亏平衡线以下,对应低风偏投资者和 银行 理财释放赎回压力,固收+ 产品减仓降波压力较大。同时,本周配置类资金调仓减仓意愿提升。而公募赛道基风格开始加速迁移,科技敞口显著下降。本周资金抛压显著增强,对稳定资本市场政策发力对冲提出了极高的要求。
 2. 中美科技博弈加剧。这是额外的基本面预期扰动。上周算力链核心资产反弹,构成反弹升级的契机。但中美科技博弈出现事件性冲击,反弹未能有效升级。在中美博弈新领域出现的早期,往往是市场最担忧的阶段,而随着时间的推移,美国政策约束和中国政策对冲出现,市场预期可能逐步缓和。
3. 美联储加息交易影响。本周美联储官员集中鹰派表态,12月加息50bp的预期再升温。大类资产表现呈现出, 黄金 和权益市场加速下跌,国债收益率下行反映避险影响。美联储加息交易的影响正在迎来一个短期高峰。12月美联储议息会议后,不论结果如何,都可能迎来边际改善。
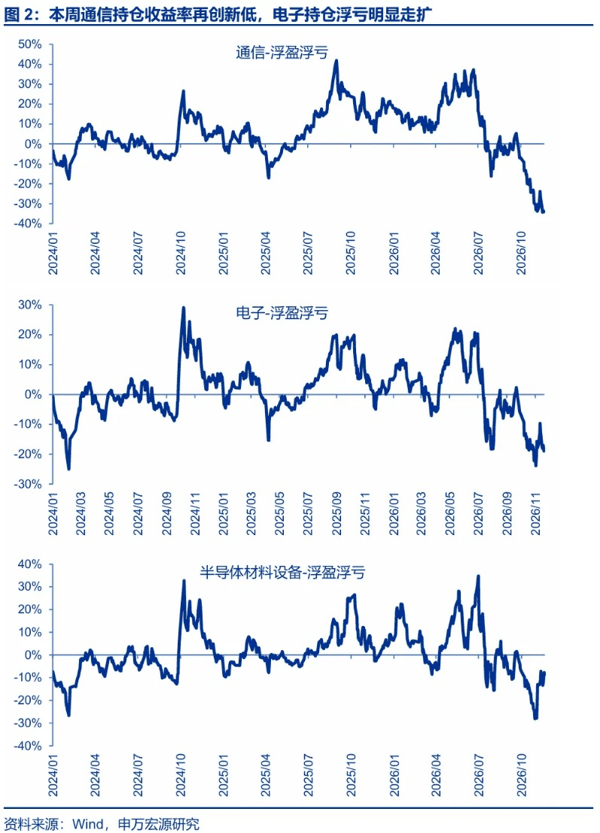 二、利空也有价:A股历史长期性价比出清,往往对应各维度的悲观预期反映都趋于充分。重申A股AI链长期性价比临近出清,对应AI远期展望问题、中期算力链供给释放和价格松动的问题、最新中美科技博弈加剧都趋于充分定价。宏观层面,美联储加息冲击、全球风险偏好冲击等问题,也有所反映。随着市场迫近长期底部区域,稳定资本市场预期政策统筹提升也在情理之中。
无论什么样的利好利空都可以定价,市场快速下跌的过程,也是性价比改善和悲观预期出清的过程。A股长期性价比处于历史极高值位置,往往对应各维度悲观预期充分反映。我们重申A股AI链长期性价比临近出清, 通信 行业静态1/PE已接近历史极高位区域,26年报披露,可能就将迎来长期性价比出清。这种定价下,算力通胀无法再做远期叙事的问题;中期算力链供给释放、价格松动、盈利承压的问题;最新的中美科技博弈加剧问题,都趋于充分定价。宏观层面,美联储加息交易正迎来高峰,利率和全球风险偏好冲击的影响也趋于充分反映。
另外,市场迫近历史级别底部区域,过度悲观的预期容易发酵,舆情管理必要性提升,稳定资本市场预期政策统筹可能因此提升。
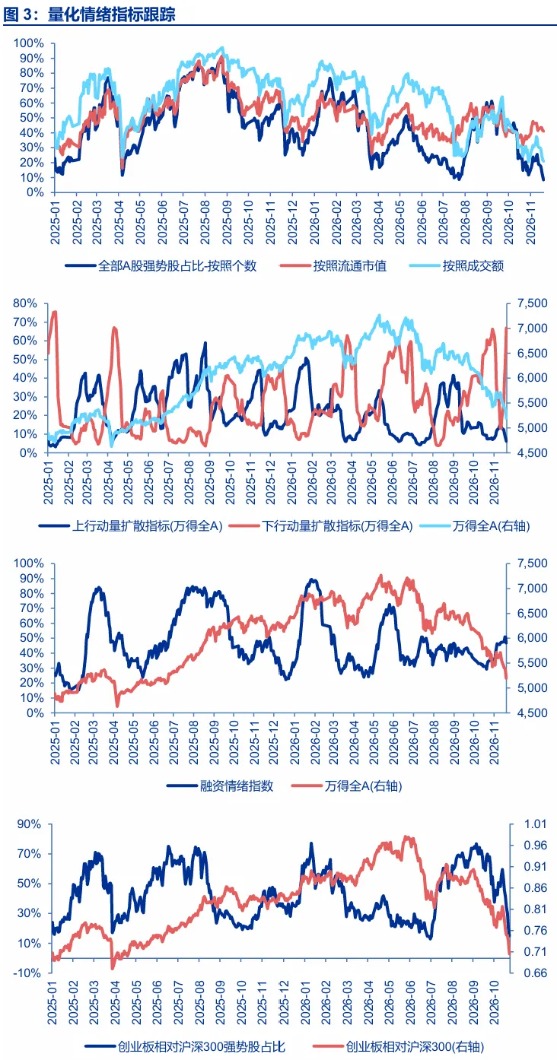
重申26Q4和27Q1不会都反弹,也不会都调整的判断。就当下而言,流动性负循环发酵后,稳定资本市场预期政策延续,短期资金供需平衡恢复的条件并不差。各类悲观预期集中在26Q4出清后,2027年春季行情构成有效反弹的概率正在提升。
三、重申中期重视主题投资:2027年总体基本面亮点少于2026年,算力链beta边际回落。资金面,赛道基和配置类资金难再形成合力,交易性资金相对力量占优。从风格投资找突破口,小微盘占优、主题活跃行情可能更持续。
AI应用 端产业和一级市场关注度较高的未来方向,重点是医疗AI、具身智能、AI安全,这也是主题逻辑顺畅的方向。AI算力链接近历史最高性价比,分化行情同样有弹性,关注基本面预期超过26年中,27年预期好于26年的方向,重点是国产 半导体 和 PCB 。
内需交易,市场对政策发力的必要性有充分认知,但对具体政策抓手难形成共识。内需是当下选股效率较高的方向。内需与高质量因子、高股息因子的结合当下能有效抓取相对收益。
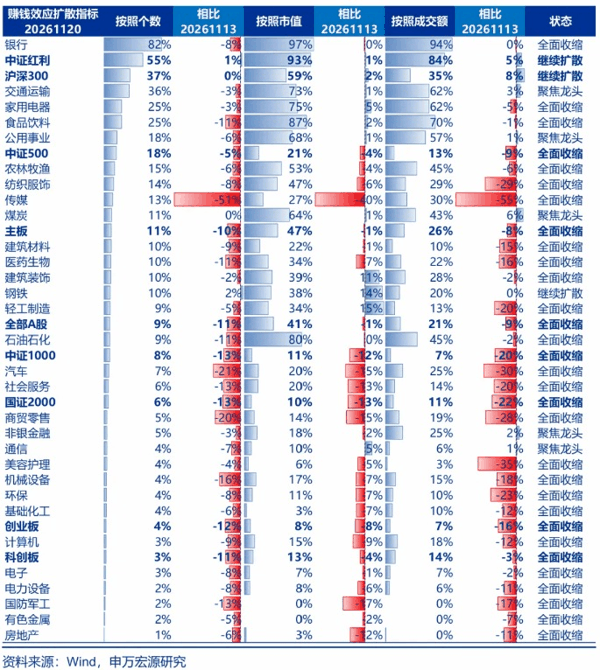
短期各类投资者对高股息的关注度均有所提升。需关注年底配置类资金在浮盈资产上实现收益的可能,这可能是后续高股息波动加剧的来源。继续提示,高股息与低估值/低涨幅、低波动、高质量的结合,也是当下超额收益的来源。
 风险提示:海外经济衰退超预期,国内经济复苏不及预期。
(文章来源: 申万宏源 )