
战略定力筑基,长期价值致远——泸州老窖三季报的价值重塑逻辑
战略定力筑基,长期价值致远——泸州老窖三季报的价值重塑逻辑
2026年10月30日 12:05
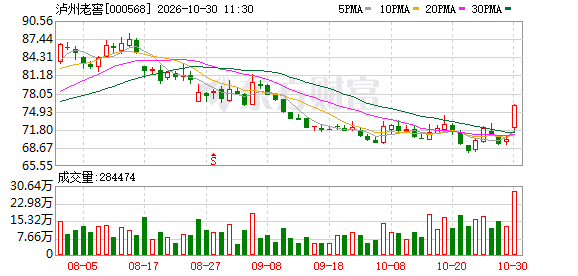
泸州老窖 交出的三季度成绩单,延续了半年报以来的主动出清节奏。前三季度,公司实现营业收入146.68亿元,实现归属于上市公司股东的净利润56.71亿元;其中第三季度实现营业收入41.95亿元、归母净利润13.32亿元。
透过数字看逻辑,公司在国窖1573价格体系维护、智能酿造推进、高分红承诺兑现上的战略定力,构成了穿越周期的价值锚点。
行业筑底信号显现
价格体系企稳成为核心正面信号
泸州老窖 三季报经营数据延续了半年报以来的调整态势,业绩表现与行业整体筑底节奏基本一致。从盈利能力看,按合并报表口径测算,公司前三季度 综合 毛利率约83.64%,仍处于行业领先水平。三季报未披露分产品毛利率,但整体毛利率高位运行,说明公司稳定价格、维护品牌价值的策略并未以牺牲盈利质量为代价。
华泰证券 研判认为, 白酒 行业库存去化和价盘低位趋稳等积极信号已现,本轮行业调整或已处于底部位置,预期修复窗口渐近。从资本市场配置角度看,当前 白酒 板块主动基金持仓占比已降至历史低位,筹码结构与市场预期双双见底,为后续修复提供了空间。
在这一背景下, 白酒 行业主动出清已被视为长期健康发展夯实底座的战略选择。 泸州老窖 管理层将本轮调整类比日本酒类市场1973年至1994年的长期结构性转型,意味着决策逻辑已从追求短期增速转向聚焦品牌价值、渠道健康与品质积累。短期报表调整恰恰为下一轮周期积蓄弹性,战略定力本身就是穿越周期的核心能力。
在行业面临价格压力的背景下,泸州老窖核心产品的价格体系保持了难得的稳定。据渠道调研,高度国窖1573批价至今保持相对平稳,低度国窖延续全国化,已经站稳百亿级低度白酒阵营。公司在股东大会上明确表态,52度国窖1573终端价格已成功企稳,长期竞争力将在未来三至五年逐步显现。这一判断的背后,是公司治理层对品牌资产、渠道生态和经销商长期利益的负责任权衡——降价走量虽能短期冲高业绩,却可能引发渠道价格紊乱,损害上下游合作伙伴的可持续发展。以短期报表调整换取渠道健康与品牌价值长期稳固,这一战略逻辑正在得到市场验证。
产品矩阵方面,公司通过上新28度高光、特曲宴席装等差异化布局覆盖更广泛消费场景,形成“高端稳价、腰部增量”的双层结构。整体看,公司有保有压的策略既守住了品牌价值天花板,也为大众消费趋势下的市场拓展预留空间。
数智化转型里程落地
长期能力建设进入收获期
泸州老窖在长期能力建设上的投入正在进入收获期。公开信息显示,10月14日,公司智能酿造技改项目一期工程顺利通过竣工验收,项目已具备试投产条件,深度融合 大数据 、智能控制、自动化传感、精准温控发酵等前沿技术,对传统酿造全过程实施智能化改造。仅十余天后,数智化能力再获国家级培育体系认可:10月26日,工信部网站公示了“2026年度领航级智能工厂项目培育名单”(拟入选),其中泸州老窖股份有限公司的《非遗技艺传承与AI融合创新的白酒智能工厂》项目入选。
一方面,智能酿造技改一期竣工验收,意味着公司在生产端已具备将传统酿造经验转化为可复现、可控制、可优化工艺参数的现实能力;另一方面,入选领航级智能工厂项目培育名单(拟入选),则表明泸州老窖的数智化路径并非简单“机器换人”,而是把非遗技艺传承与AI融合创新结合起来,进入国家智能工厂梯度培育体系。
在行业低谷期仍坚持投入长期能力建设,本质上是公司以数智化重塑成本效率、品质稳定性和供给弹性的战略下注。项目投产后,黄舣园区工业4.0标准产能将进一步释放,在降低单位能耗、提升品质稳定性的同时,也为下一轮消费复苏储备供给弹性。数智化能力正在成为资本市场估值中的差异化要素,为长期投资者提供超越短期业绩的观察维度。
高分红承诺构筑安全垫
机构一致维持买入评级
在业绩承压的现实下,泸州老窖的股东回报确定性成为市场关注焦点。根据公司《2024—2026年度股东分红回报规划》,2026年度现金分红总额占当年归母净利润比例不低于75%,且不低于85亿元,分红承诺为投资者提供清晰回报预期。上市以来公司累计分红605.60亿元,分红率高达63.50%,在沪深两市5000余家上市公司中名列前茅,2025年现金分红总额约85.01亿元,股息率居白酒板块第一梯队。
机构评级方面,浙商证券维持“买入”评级,短期业绩出清有利于中长期发展,且2026年承诺分红85亿元提供安全边际; 东吴证券 同样维持“买入”评级,基于2026年业绩探底判断、低估值以及高分红持续,当前分析师一致预期为“买入”。截至三季度末,公司货币资金余额225.03亿元,归属于上市公司股东的净资产470.54亿元,总资产593.46亿元,资产负债率约20.44%,充裕现金流与稳健资产结构为高分红承诺提供坚实安全垫。
以高分红、低估值与机构买入评级形成组合论据,将叙事焦点从“增速”转向“确定性回报”,契合当前资本市场对红利资产的配置偏好。在行业磨底期,稳定分红政策既是公司财务健康度的信号,也是管理层对长期投资者承诺的兑现。对于长期投资者而言,清晰的持有逻辑正在形成:短期业绩波动已被市场充分预期,而价格体系稳定、数智化能力积累与股东回报确定性,共同构成穿越周期的价值锚点。
(文章来源:中国证券报)