
四足机器人市场分化加剧,“量价分野”后的竞争核心在哪?
四足机器人市场分化加剧,“量价分野”后的竞争核心在哪?
2026年10月28日 05:0
国际数据公司(IDC)最新发布的《全球四足 机器人 市场份额,1H26》报告显示,全球四足 机器人 走向规模化的同时,行业开始出现明显的“量价分野”现象,下一阶段竞争核心或将聚焦于 机器人 在应用市场上的“任务闭环”能力。
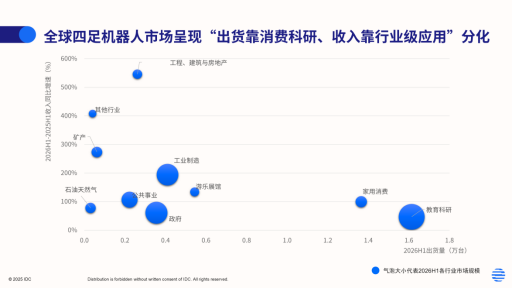
 IDC统计,2026上半年全球四足 机器人 出货超4.9万台,市场规模突破4亿美元,同比增长92.5%。比这一增速更高的是,行业级应用市场规模超2.7亿美元的四足 机器人 ,同比增长了125.1%,部署量更是同比增长了260.5%!
 同样能反映行业级应用市场增速更快的,还有一组“量价分野”数据:家用、科研机型出货占比约六成,收入却不足三分之一;行业级机型出货占比不到四成,收入占比超三分之二。
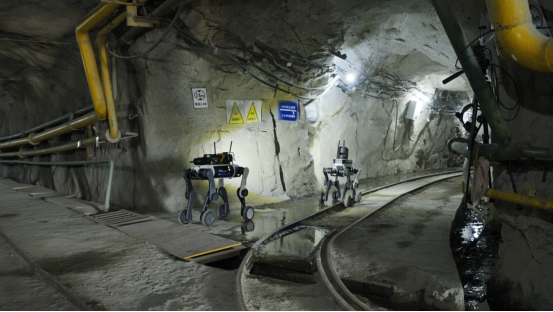
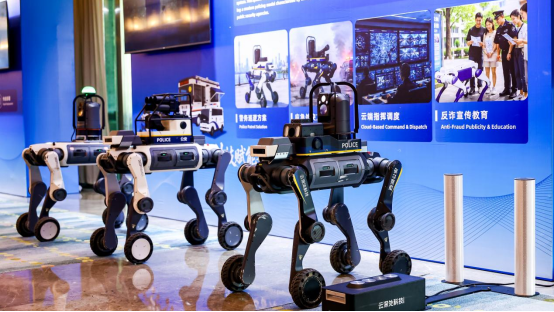
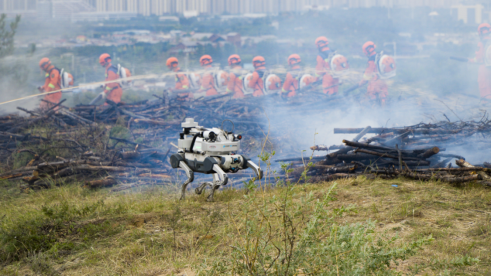
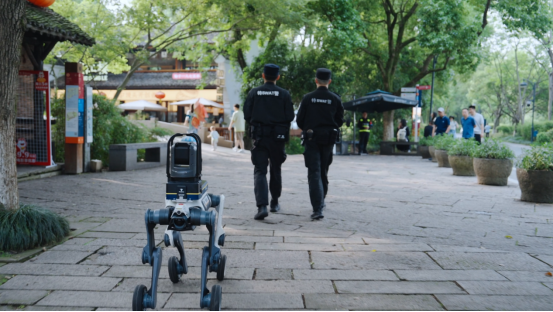
 颇为醒目的是,增速更快的行业级应用 机器人 市场中,云深处科技继被沙利文报告列入2025年全球四足机器人行业应用收入第一之后,再次位居行业应用收入首位。其场景应用从新加坡地下电缆隧道自主巡检到美国加州仓储中心值守巡检,从“应急使命·2026”防汛演习中涉水越障、排查堤坝隐患到西湖景区协同民警开展人流密集区域巡逻预警,覆盖能源 电力 、应急消防、安防巡逻、工业运维、民生服务、 教育 科研六大领域多类复杂工况,行业应用领域营收占到了主营业务收入80%左右。
 专业人士认为,云深处科技的再度登顶,不只是一家企业排名的延续,更像是四足机器人产业从“出货放量”走向“结构分化”的一个注脚。随着市场规模快速扩张,机器人竞争的焦点正转向真实场景、专业赛道的落地能力——能否在 电力 、消防、工厂、矿山等复杂工况下持续稳定运行,能否融入客户生产流程,并形成可复制、可运维、可核算收益的交付体系。这些项目场景不同、任务不同,但共同指向机器人“任务闭环”的能力。这,或许是行业下一阶段竞争的核心。
 IDC报告指出,主打行业级应用市场的厂商,需要选择擅长的细分场景做深做透,积累真实场景数据和任务经验,把“能巡检”升级为“能作业”,把“卖产品”升级为“卖解决方案”。
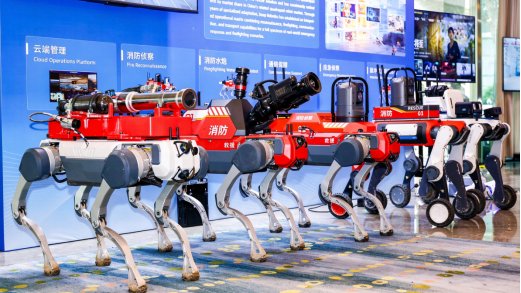 直面下一阶段市场竞争,云深处科技还能继续“霸榜”吗?有关方面负责人暂未定论,但给出了“底气”:云深处科技基于大量真实场景的积淀,形成了很多“开箱即用”的解决方案和行业产品,构建了覆盖方案咨询、定制设计、部署调试、培训交付与持续运维的全周期服务体系,业务范围覆盖了国内34个省级行政区、海外46个国家和地区,服务着包括国家电网、南方电网、 中国电信 、新加坡能源集团在内的500余家行业客户。
(文章来源:上观新闻)