
从小五金到制造革命:一体化压铸为何在珠三角落地生根?
从小五金到制造革命:一体化压铸为何在珠三角落地生根?
2026年09月24日 21:28
从肇庆市区经广昆高速出口驶出,进入高要区金利镇,路两侧的厂房密度明显增加。在肇庆,成箱的压铸件被装上卡车,沿广昆高速往东,分别送往广州、佛山、深圳的整车厂。
目前,这里是中国压铸产业最集中的地方之一,这里的压铸集群聚集了100多家产业链企业,80%以上的产品供给 汽车 行业。也正是压铸,尤其是超大型一体化压铸的突破,让肇庆从传统压铸基地走向中国 汽车 产业的前沿舞台。
而这种技术突破并非孤立发生,它背后是一个已经沉淀多年的庞大产业集群。
公开数据显示,2024年肇庆高要区金属加工产业实现产值435.85亿元,占全区“主导+特色”产业集群851.79亿元总产值的51.2%。依据肇庆在2023年披露的数据,在高要区这个核心集聚区,从业人员也达到了近2万人。
但这项技术的争议从未停止。一体化压铸件平均合格率为65%至85%,远低于传统压铸95%的水平。
一项技术在进入产业化阶段时,往往会倒逼区域产业进行选择。不止高要,同一片珠三角土地,有人押注吨位,有人押注模具,有人在材料端卡位,还有人做“卖水人”。
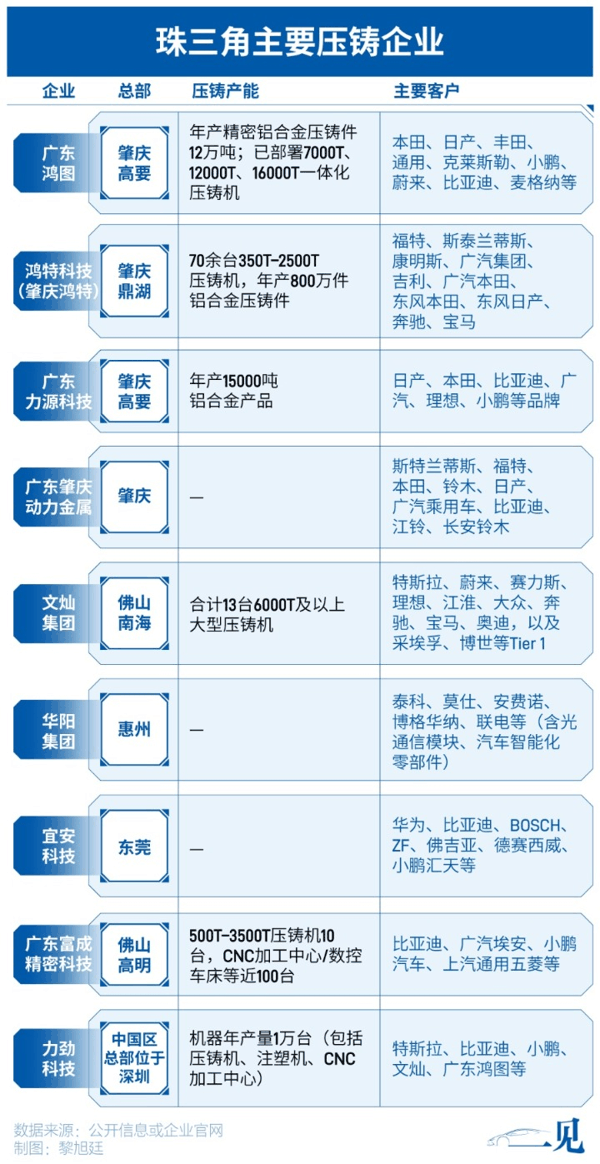
佛山文灿已经应用9800T的压铸模具, 广东鸿图 则在肇庆和广州两地工厂量产覆盖7000T至16000T压铸单元的超大型车身结构件。还有一批中小企业不做万吨级设备,而选择在材料、精密加工等细分环节里找到自己的位置。
为什么一项被称作“制造业革命”的技术,能在珠三角同时孵化出多条不同的技术路线?
从粤西小城起步,珠三角淬炼38年
一体化压铸2022年才在中国真正进入产业化阶段。但支撑它的产业链,在珠三角已经积累了三十多年。
1988年初,肇庆高要县经贸委的几个领导到香港考察,参观了一家压铸厂。回来后县里决定成立项目小组,引进 铝 合金压铸项目。同年3月,香港商人冯就图与高要工业产品开发公司合资成立了高要鸿图工业有限公司。这是高要首家中港合资压铸企业。
这家合资公司起步并不顺,从1988年9月投产到1991年底,连续亏损三年。当时主要生产机电类产品,全部出口欧美。1991年公司独立经营后,开始开拓国内市场,背着大大小小的 铝 合金压铸件跑全国各地推销。
真正的转折来自 摩托车 。1992年到1996年间,高要鸿图为重庆嘉陵、建设、南方雅马哈、五羊本田等 摩托车 企业供应发动机 铝 合金压铸件。1997年又进入 通信 行业,成为 爱立信 的供应商。
到1998年,时任总经理邹剑佳判断中国 汽车 行业将迎来快速增长,带领公司进入汽车压铸件领域。
差不多同一时期,佛山南海里水镇,唐怡汉、唐怡灿兄弟凑了三万多元开了一家压铸厂,成立之初主要生产 小家电 压铸件,这家工厂后来成了 文灿股份 。
高要鸿图和文灿的起点并不起眼——一个从 摩托车 和通讯设备做起,一个从家电五金起步,但它们都长在了珠三角这片能支撑它们长大的土地上。
肇庆高要,则是这片土地上压铸产业最集中的区域。从“中国小五金之乡”到“中国压铸产业基地”,这座粤西小城用38年的时间完成了一次产业跃迁。
珠三角压铸产业的真正跃升,发生在日系整车厂落户广州之后。
1998年广汽本田成立,2002年东风日产落户花都,2004年广汽丰田成立。三大日系整车厂在不到十年内全部进驻广州,随之而来的是上百家零部件供应商。
整车厂对压铸件的要求和小五金完全是两码事,尺寸精度、材料成分、力学性能、交付周期,每项都有严格标准。而要进入日系供应链,必须通过体系认证,从生产流程到质量管理全部重做。
2003年,日本 汽车零部件 制造商调整采购策略,把大型精密装备的采购视野转向中国,最终确定采用佛山金珠江机电设备公司制造的压铸机作为关键设备。珠三角的压铸装备制造能力在二十年前就通过了日本企业的检验。
日系车带来的不只是订单,更是一整套品质管理体系。 广东鸿图 的客户名单里,很早就出现了本田、日产、丰田。 文灿股份 2014年通过奔驰的体系认证,成为国内唯一一家向奔驰供应车身结构件的企业。
从五金、摩托走向 汽车零部件 ,珠三角压铸企业完成第一次蜕变。多年之后,一体化压铸的浪潮骤然到来,这个成熟的压铸产业集群,又将迎来全新的技术大考。
 浪潮来临,路线分野
2022年,一体化压铸进入量产落地期。压铸产业也从传统制造向大型一体化结构件升级,但瓶颈很快出现:传统铝合金难以满足大型薄壁件对高强高韧、低气孔率的要求,材料配方的微小偏差都可能导致产品报废。
广东鸿图 走的是大吨位、轻量化路线。目前,该公司已经配置并投产了5台超大型压铸机,其中最大的一台锁模力达16000吨。这是目前全球已量产应用的最大吨位装备。
车企更认可鸿图的“厂中厂”模式。2022年9月,广东鸿图在小鹏汽车广州智造基地内动工建厂,9个月后投产。在这里生产的一体化压铸件通过一条几十米长的输送带,能够直接送进小鹏的总装车间。这是全球第一个一体化压铸“厂中厂”,也是压铸行业内首创的Tier0.5供应链模式。小鹏不用再像过去那样把冲压件从外部运进来,节省了 物流 成本,也压缩了库存周期。
2026年上半年,广东鸿图铝铸件业务实现营收31.43亿元,占总营收比重约75.08%。但另一方面,原材料价格上涨、汽车行业价格战、订单毛利率下滑,挤压了鸿图的利润空间,其铝铸件业务毛利率为9.73%,同比下降1.88个百分点。
加上一体化压铸的设备本就投入太高,一台万吨级压铸机动辄近亿元,折旧成本摊在每件产品上,利润空间有限。
但总部位于佛山的文灿,却做出了不一样的选择。文灿集团董事长唐杰雄此前在接受21世纪经济报道记者采访时判断,1万吨位已经覆盖了当下主流车型的结构件需求,继续往上堆吨位,边际收益在递减。
文灿不盲目追逐最大吨位,而是在模具和工艺上做文章。模具涉及冷却系统、排气结构、温度场分布等参数设计,每个维度都直接影响良率。
公开信息显示,文灿与包括 立中集团 在内的供应商合作开发了免热处理材料。目前,文灿车身结构件良率能做到95%及以上。
2026年上半年, 文灿股份 实现营业收入28.00亿元,同比微降0.11%。但归母净亏损2.16亿元,而上年同期还盈利1311万元。 综合 毛利率从上年同期的13.39%降至6.87%,下降约6.5个百分点。铝价高位运行、汇兑损失、存货跌价损失三重因素叠加,将这家一体化压铸的先行者拖入了亏损。
即便如此,文灿的订单储备并未收缩。2026年上半年,文灿压铸 新能源 汽车产品实现收入约9亿元,其中车身结构件(含大型一体化车身件)收入7.32亿元。
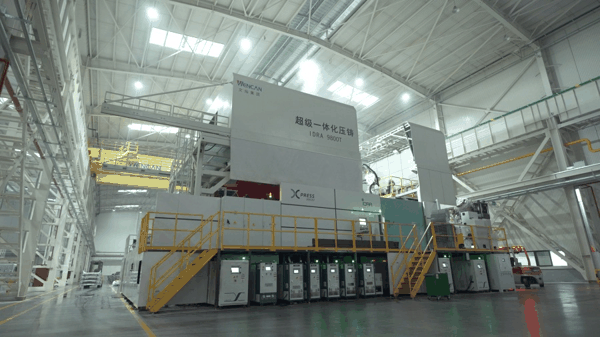 (文灿总部的9800吨超级一体化压铸机,21记者/摄)
一体化压铸的利润,最终流向哪个环节?
力劲科技 可能是确定的赢家。力劲不做压铸件,只做压铸机,无论压铸企业深耕哪条技术路线,都需要它的设备,广东鸿图也是它的客户。
2018年,力劲在深汕特别合作区投建超大型压铸装备生产基地。2023年发布全球首台16000吨超级智能压铸单元。2025年初,力劲深汕基地的9000T及5000T压铸装备在深汕 比亚迪 汽车工业园二期投入使用,用于生产一体化压铸 电池 托盘。
但“卖水人”的生意也有周期。截至2026年3月31日止财年, 力劲科技 营业收入56.09亿港元,同比下降3.7%;毛利13.75亿港元,同比下降13.9%,毛利率24.5%,较上一财年减少2.9个百分点。
在龙头企业和设备商之外,一批中小公司在产业链的细分环节找到了自己的生态位。
比如2025年入选国家级 专精特新 “小巨人”企业的广东鸿邦金属铝业,其核心产品是一体化压铸用免热处理铝合金材料。广东鸿邦不做压铸件,而是向广东鸿图、文灿等企业供应材料。公司还推出“铝液直达”服务,为周边80公里内的压铸企业提供即时铝液配送,据称可帮助客户降低能耗30%、节约成本18%。
广东启新精密铸造从模具制造切入,正在安徽六安建设新工厂,部署一体化压铸产线。这些企业不跟风上万吨级设备,在龙头尚未覆盖的细分环节寻找生存空间。
材料端的竞争也没有停在铝合金。镁合金密度约为铝合金的三分之二,是轻量化的下一个方向。2026年9月,广东鸿图公告拟在肇庆高要区投资2.74亿元设立全资子公司,开展镁合金压铸业务。但压铸工艺难度更高,耐腐蚀性也一直是难题。从铝合金到镁合金,从大吨位到更轻量化,珠三角压铸产业的路线还在延伸。
中邮证券报告测算,2025年中国一体化压铸件市场规模预计达366亿元,2022年这一数字仅为9.4亿元。全球纯电汽车中一体化压铸技术的渗透率也从4%升至23%。市场仍在高速膨胀,但无人能预判哪条路线最终胜出。
质疑声中,产线轰鸣
技术路线尚未收敛,对一个尚在发展中的产业来说,这是好事,但也伴随着尖锐的产业争议。
2025年底, 长城汽车 董事长魏建军公开质疑一体化压铸。魏建军认为,一台7000吨级压铸机单价超过5000万元,12000吨级逼近1亿元;一体化压铸件平均合格率在65%到80%之间,而传统冲压件能做到98%以上。更重要的是维修问题,由于铝合金部件一旦碰撞就会脆裂,无法像钢材那样整形修复,只能整体更换,维修成本可达传统结构件的四倍。
他透露长城早期也研究过一体化压铸,但经过深度成本核算后选择了放弃。在他看来,这项技术本质上是制造端省了工序和成本,售后端的账单却转嫁给了车主。
良率不是固定参数,可以依靠工艺、材料、经验持续提升。现实的另一面是,头部企业已经突破良率天花板,实现盈利。广东鸿图2025年的数据显示,广州基地一体化压铸业务营收6.39亿元,同比增长173%,配套小鹏7款大型产品,合格率达到90%至92%,已越过5000万元到6000万元的盈亏平衡点实现盈利。
但维修的难题,依然客观存在。广东鸿图早在2022年就通过投资者关系平台回应过维修质疑。广东鸿图称,一体化压铸件损坏后确实一般没有维修价值,因此,目前一体化压铸件主要应用在前舱总成、后地板总成、 电池 壳体等“不会轻易损坏的部位”。此类零部件一旦损坏,整车通常已经发生严重事故,即便采用高强钢制造,同样没有维修价值。
珠三角是争议的中心,也是产线落地的试验场。
技术突破方面,广东鸿图参与的“一体化压铸用免热处理强韧化铝/镁合金及其应用技术”项目,获得了2025年度国家科学技术进步奖二等奖。极氪同样凭借这项技术获奖,其自研的三段式抽真空工艺将良品率从行业平均的85%提升到了92%。
压铸企业也在积极扩产,文灿股份的产能布局更为前置,其安徽第五代智慧工厂2025年6月开始分批投产,已布局包括2台9800吨超级压铸单元在内的共10台压铸单元。截至目前,文灿集团已有12台6000吨以上压铸设备在量产使用,其中包括7个万吨级压铸岛。公司预计2025年大吨位压铸机将进入满负荷生产阶段。
魏建军从整车全生命周期视角提出质疑,而珠三角压铸集群从零部件制造端用大规模量产回应争议。两套逻辑,各有道理。
一体化压铸的竞赛远未到终局,珠三角同时容纳了不同的选择,让它们在竞争中各自进化、共生。
(文章来源:21世纪经济报道)