
中国割草机器人出海“竞速”谁能笑到最后?
【亿邦原创】 在刚落幕不久的IFA上,众多中国智能割草机器人厂商把展会办成了“发布会”。ANTHBOT、追觅、九号、库犸科技、白马科技等企业的新品集中亮相,从家庭庭院到商用草坪,大家积极展示着不同作业场景下的智能割草方案。
此外,今年不少新玩家涌进这一赛道。电动工具和储能品牌Litheli于年初的CES展开启智能割草机器人首秀,将经营的园林设备产品从电动化向智能化升级;全球商用服务机器人龙头普渡机器人,9月伊始推出三款割草机器人,首次走出室内向户外园林作业场景进军;星迈创新旗下的泳池清洁机器人品牌Beatbot走上陆地,在德国GaLaBau上展出首款割草机器人……
资本市场的动态也在宣示这个行业的热度。割草机器人产品线已成为核心增长引擎的乐动机器人,5月在港交所上市,全球发售期间深受投资者偏爱,认购热度位居年内港股新股第三;白马科技、目心智能、汉阳科技等企业今年的融资一个接着一个,金额几乎都在亿元级别。
为何各类玩家扎堆布局割草机器人?当赛道变得日益拥挤,大家都亮出了哪些本事?谁更有可能笑到最后?
01
割草机器人进入“无边界”时代,国内厂商“三分天下”
自九号公司2021年推出全球首批商业化无边界割草机器人以来,整个割草机器人赛道便跨进智能化时代,行业发展也驶入快车道。作为先行者,不到5年时间,九号量产规模突破百万台。九号之后,追觅也启动割草机器人项目,松灵机器人孵化子品牌库犸科技(Mammotion),相关技术也在从RTK(实时动态差分定位)向多技术融合方案升级。
注:无边界指无需预埋线设定工作范围,利用导航、雷达、视觉等定位技术,自主识别障碍物和规划路径
IDC调研数据显示,2025年全球割草机器人出货量达199.2万台,同比增长63.8%,成为所有智能机器人子类别中增长最快的赛道。其中,无边界机型备受市场欢迎,出货量同比暴涨182.4%,达到131.8万台,占总出货量的66.2%。
 相较埋线割草机,无边界割草机器人割草效率更高,同时也在降低人工埋线成本,对传统产品有较强替代效应。巨大的市场空间,让无边界智能割草机器人赛道一时间成为必争之地:类似追觅、科沃斯等跨界选手,将相关技术从其他起家产品向割草机器人迁移;一些初创割草机器人企业也灵活反应、及时跟进;而传统园林工具品牌虽动作稍慢,但也在向同一个方向转型升级。可以说,当前行业大致呈现“三分天下”之势。
1、传统园林工具企业:“老资格”追赶新产品
户外动力设备领域,传统园林工具企业颇有资历,在埋线式割草机时代,依靠供应链和渠道积累,牢牢把持市场。以宝时得为例,其进入海外市场近30年,成为了全球第二大割草机企业。不过,随着新技术的应用,这些传统割草机玩家若不积极转型、迭代,无法在无边界机型席卷行业时快速突围,洗牌就在瞬息之间。
就推出自己首款无边界割草机器人的时间而言,传统园林工具企业们并没有因深耕赛道的优势实现先发制人。其首发时间大多在2023年之后,滞后于九号至少两年。比如,宝时得、白马科技的首款无边界割草机器人产品都于2023年上市,格力博、中坚科技、三锋实业的都在2024年上市,泉峰控股、大叶科技则是2025年才推出自己的首个无边界机型。
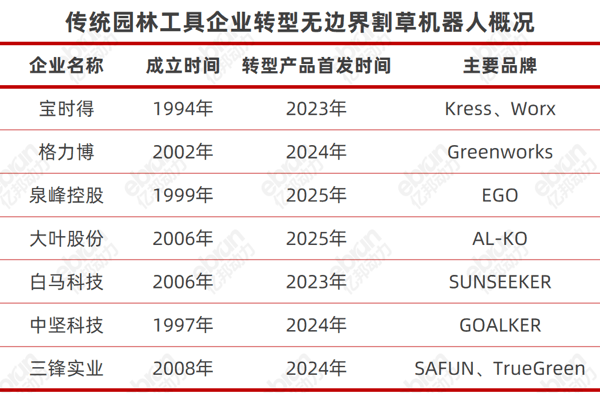 其中,大叶股份采用收购方式进行转型,拿下德国老牌企业AL-KO Ger te GmbH,将现有的核心技术、中高端品牌形象、销售资源、海外工厂等一并接管。中坚科技新建机器人公司,聚焦无边界割草机器人研发。而白马科技和三峰实业,则依靠原有的三电技术等优势,渐进式转型。
2、跨界玩家:技术和渠道复用,向大众市场渗透
跨界而来的企业,近几年在割草机器人赛道异常活跃,九号、追觅、科沃斯、石头科技等都是典型代表。他们往往不算“白手起家”,而是在现有业务或现有技术基础上的延展。要么原来经营与割草机器人相近的产品,要么以相关技术解决方案的本事看家,其中涉及到的感知、定位、移动等相通的底层技术,都有机会迁移到割草机器人产品研发中。
凭借先天技术积累,加上不与园林工具企业占优的埋线型割草机器人业务正面交锋,这些跨界玩家以快速创新击中市场需求。追觅户外庭院旗下割草机器人的出货量已突破50万台,今年向着突破100万台冲刺;库犸动力的割草机器人产品曾包揽亚马逊美国、法国、德国站类目榜首;汉阳科技凭借“机身+多个模组”的设计让消费者甘愿买单,今年新品众筹上线6小时便斩获千万元人民币。
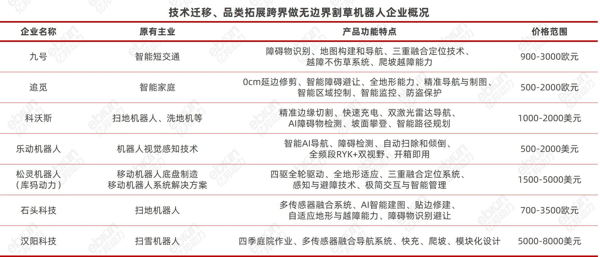 在“智能”标签下,跨界玩家们的产品价格带覆盖全面,从入门级到高端都有。而且,随着技术不断优化、产品性能越来越稳定,不免出现价格竞争,不到一千欧元就能让消费者体验头部企业产品,利于向大众市场渗透。
3、初创企业:走差异化的“资本宠儿”,但也容易速生速死
自诞生就瞄准智能割草机器人的初创企业,团队多由一群有丰富经验的研发型人才构成,且大部分来自消费电子与互联网行业,而非庭院工具制造行业。要和更有资历的专业割草机选手同台竞技,他们选择走差异化路线。如成立于2022年的长曜创新,在行业普遍采用RTK、激光雷达实现避障时,它采用靠摄像头的纯视觉方案,并在行业首创四轮独立驱动系统。
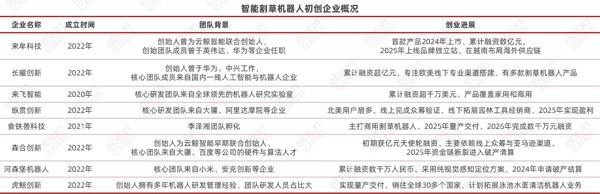 这些年轻的选手并没有现成的渠道网络与品牌力可依托,冷启动阶段往往通过众筹发售新品。相比线下渠道,从线上切入更快、门槛更低,通过独立站和亚马逊等平台销售的难度也更小。不过,从研发到成品、以及后续的量产交付,对高度依赖融资的初创企业而言,每一环都有可能是生死考验。
虎鲸创新就因缺少连续融资,曾面临量产困境和渠道压力。森合创新考虑了产品性能但忽视了成本,研发与生产投入快速消耗融资资金,短期未能盈利,已有订单无法交付,看似强大的团队研发背景,也经不起试错,最终走向破产清算。
02
技术红利走向变现,撑起割草机器人“吸金”逻辑
割草,并非新需求,家用割草机的市场在海外也一直存在,各类企业之所以在这一轮周期纷纷下注,是看到技术升级后的产品潜力。资本之手也推波助澜。
全球2.5亿个私人花园中,欧美地区一共占了72%,再加上这些地区有延续上百年的草坪文化,日常养护需求巨大,如果请人割草,一年费用可能在上千美元。同时,随着海外环保政策收紧,园林设备电动化成了发展大势。
海外市场需求也不止于“能用”,更在追求“好用”。相较于预埋线割草机器人,融入了智能技术的无边界割草机器人在“开箱即用”方面表现更好,零排放、省人工、效率高,切实改善了割草的体验。
服务过七家割草机器人品牌的众筹服务商朗翰科技认为:“少一点人工干预,购买的理由就充分一点。”华西证券调研也显示,无边界等技术应用带来的割草机器人体验大幅提升,预计带动全球约3倍的销量增长空间。此外,类似富世华这样的海外大厂,转向无边界路线的动作迟缓,给了众多中国品牌弯道超车的机会。
短短五年多时间里,无边界割草机器人从早期的RTK自建基站,到接入视觉融合技术,再到“RTK+激光雷达+AI双目视觉”的多传感器融合方案,定位精度、避障能力均在提升。卷完技术,各家企业也越来越关注割草效果,边缘修剪随之成为新赛点。九号、追觅等企业都计划让产品“长”出机械臂,安克则在探索采用内置修边配件的解决方案。
无边界割草机器人中各项应用技术的成熟,以及逐渐走低的上游零部件成本,也在为更多企业进入这一赛道提供便利。激光雷达从上万美元,降到现在的百元级别;RTK定位等模组,现在几十美元就可拿下。这无疑带来整机产品的价格下探。因此,平衡好成本和利润,也这场竞速的考核项之一。