
国信策略:当前如何把握行业配置方向?
国信策略:当前如何把握行业配置方向?
2026年11月15日 16:4
国信证券
近期市场显现企稳迹象,但行业表现出现轮动特征,本周周初 通信 、 电子 等科技板块涨幅居前,不过周四、周五,市场风格再度切向消费及红利板块。站在当前时点,如何进行行业配置,哪些细分领域更具弹性,成为投资者关注的焦点。为此,我们将借鉴15年、21年市场首轮调整中的经验,探讨当下行业配置线索。
我们在上周周报《反弹的持续性和关注点-20261107》中提出,随着市场正向预期正逐步确立,市场反弹仍有望延续。不过相较于指数层面的弹性,当前更应关注行业结构性机会。7月以来科技股下跌的性质类似15/6-15/9互联网、21/12-22/4 新能源 ,均是牛市高点后的初次调整,此后主线行业迎来修复,但内部结构可能出现分化,前期强势方向未必领涨。我们将回顾前两次市场调整后的领涨方向、及板块内部结构,为这一次提供参考。
借鉴15年和21年,市场首轮调整后,前期主线均迎来修复。 12、15年两次牛市高点出现后,初期下跌的诱导因素是估值高、交易拥挤。第一波下跌后,随着主线行业明显调整,其估值与筹码消化较为充分,随后往往能迎来修复。具体而言:
15/09-15/12科技领涨。12/12-15/06牛市以移动互联产业为主导,15/06因场外配资清理,市场去杠杆加速,筹码集中的科技板块出现大幅调整,科技指数最大跌幅超过50%。在经历了15年三季度的恐慌下跌后,15/09后市场情绪有所修复,科技板块重新领涨,15/09-15/12期间 计算机 最大涨幅达66.3%、 电子 为55.0%。
22/04-22/07 新能源 明显反弹。19/1-21/12牛市以 新能源 为主导,21年底新能源在宏观及产业层面压制因素下,出现明显回调, 电力 设备指数最大跌幅45.2%。22/04后随着前期压制性因素逐步缓解以及新叙事的催化,新能源板块迎来反弹, 电力 设备、 汽车 在一级行业中涨幅居前,22/04-22/07期间最大涨幅为64.3%、62.8%。
主线行业修复中,内部结构存在分化,前期强势方向未必继续领涨。 尽管两次市场首轮调整后,前期主线均迎来修复,但各细分领域的修复程度存在差异,前期强势方向未必继续领涨。
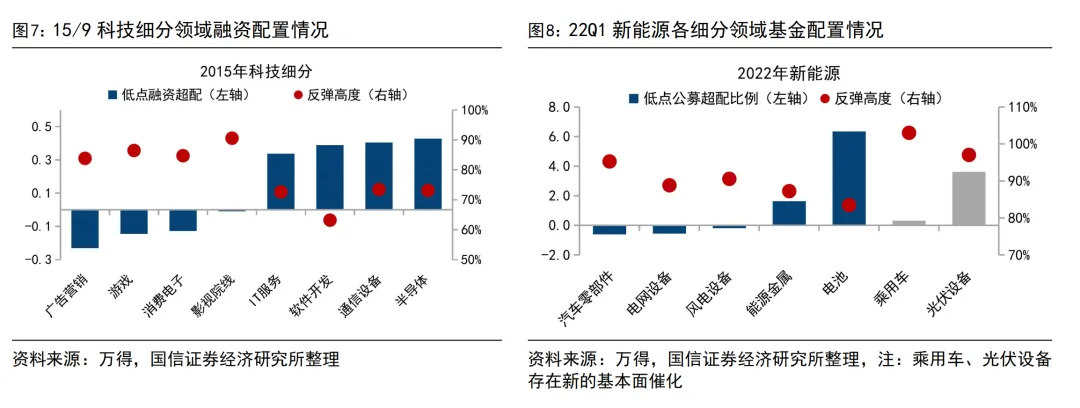
15/9-15/12科技反弹中,前期强势的内容端弹性一般。15年互联网浪潮正向内容端演绎,叠加并购资产并表,游戏、 广告营销 在15年牛市中更强。进入15/09-15/12的修复行情,内容端弹性却相对一般,游戏、 广告营销 涨幅仅为55%/75%,而 半导体 、IT服务等分别涨95%/82%。不过从修复高度看,游戏、 广告营销 分别修复至前高的八成以上,而 通信设备 、 半导体 、IT服务等则修复至七成左右。
22/04-22/07反弹中,前期领涨的 电池 在修复程度、反弹弹性上均相对落后。19-21年新能源行情中, 电池 涨幅居前。不过到了22/04-22/07的修复行情, 电池 的修复程度在新能源中相对靠后,仅修复至前高的八成左右;光伏、 新能源车 则受益于新能源出海势头强劲、及国内 汽车 消费政策发力,几乎完全回到前高。从低点涨幅看,光伏、 新能源车 分别自低点反弹69%和68%,也高于电池的62%,可见前期领涨的电池并未延续优势。
修复弹性取决于前期跌幅,高度取决于景气预期、及回调后拥挤度。 为何两次主线反弹出现结构差异?回顾两次修复行情看,弹性和高度的决定因素并不相同,其中弹性体现行业自低点的最大涨幅,而高度则反映行业相较前高的修复程度。从弹性看,景气行业自前高至首轮调整低点的最大回撤,与低点至反弹高点的最大涨幅高度正相关,两次反弹的相关系数分别为0.7、0.8,可见前期跌得越深,低点后的反弹通常越剧烈。
从高度看,景气叙事、回调后拥挤度共同决定了反弹高度。首先,景气是最强线索:22/04-22/07这轮反弹中出现了新的强叙事催化,俄乌冲突推升新能源转型,这打开了新能源出海空间,22年一季度"新三样"出口金额累计同比增速达到98%,出口数据进一步印证海外需求。在此背景下更为受益的 新能源车 和光伏股价甚至回到前高;相较之下,15/09-15/12反弹并未出现新的强产业催化,各板块反弹较前高也均有一定差距。
其次,回调后的拥挤度也一定程度影响反弹高度:12-15年牛市中融资是主要增量资金,我们以用行业融资余额占全A的比重,相对其自由流通市值占比的超低配幅度衡量拥挤度。15/09市场调整低点,融资超配较低的广告营销、游戏,二次反弹回到前高的八至九成;超配较高的 半导体 、 通信设备 、 软件开发 、IT服务,反弹高度相对有限。19—21年主动偏股公募成为主导增量资金,22Q1机构低配的电网、风电反弹更高,持仓拥挤的 能源金属 、电池仅回到前高的八成。
当前市场仍处在反弹格局中,但把握结构更重要。 从调整幅度、市场情绪、及配置结构看,目前A股调整充分度与15年、21年已大致相当,反弹条件已经具备。
支撑行情企稳向上的内外积极因素正逐渐积累。内部方面,稳市与稳增长政策持续加力。近期监管层多措并举稳定资本市场信心,叠加科技板块筹码出清已经来到尾声,A股微观资金面已边际改善。同时,10月以来以“六张网”为代表的内需政策已在发力。外部方面,部分海外扰动出现边际缓和。随着美国中期选举不确定性落地,地缘局势缓和预期升温,油价已自高位回落至100美元/桶以下。内外积极因素共同作用下,有望推动A股反弹逐渐展开。
不过市场企稳回升的基础仍需夯实,部分海外因素或对反弹产生扰动。未来仍需密切关注两大因素:一是海外AI产业风险,关注民主党当选对于海外 数据中心 建设的实质性影响;二是美伊斡旋进展,以及油价和加息预期变化对A股反弹节奏的扰动。
科技内部关注自主科技领域, AI应用 或具备阶段性机会。 正如前文所述,借鉴前两轮牛市首轮调整后的修复经验,前期主线行迎来修复,不过内部结构有所变化。本周科技整体上行,那么内部哪些领域更值得关注?我们将进一步结合前期跌幅、景气预期、以及调整后的持仓拥挤度来分析。
基本面确定性更高的自主科技领域可能更优。从前期跌幅看,自主科技领域跌幅更显著,如 半导体设备 (自本轮行情高点最大跌幅为55%,下同)。经历调整后,目前板块拥挤度已明显消化,以融资为例,目前对 半导体设备 及材料的配置力度处在历史低位。往后看,美国中选后民主党对AI 数据中心 建设的限制可能增加,叠加近期 英伟达 管理层变动,海外算力链的不确定性或有所上升。而国内相关领域依然处于快速发展阶段,国内技术突破+自主可控政策支持有望推动市场关注转向内需科技,关注存储、 半导体设备 及材料等国产替代机会。
持仓拥挤度较低、具备催化的 AI应用 或具备阶段性机会。这一轮科技行情中,应用端市场关注度较低。后续随着模型性能提升、推理成本下降,AI商业化应用的空间有望进一步打开, AI应用 或具备阶段性机会。
除科技外,关注消费周期相关红利,以及农业等主题机会。 除主导产业之外,过去两次反弹中,具备政策或产业催化的行业同样具备弹性,还可关注以下领域:
消费周期相关红利。目前红利资产仍具备一定中长期吸引力,且从筹码角度看,各类资金对红利的配置仍处在低位,红利或成为资金调仓的方向。另外,以“六张网”为代表的保内需政策近期已在落实中,有望提振相关板块预期,预计消费周期相关红利超额收益趋势或延续。
此外,农业等主题型机会。农业方面,历史经验显示厄尔尼诺的峰值多在冬季出现,厄尔尼诺带来的供给扰动或支撑 农产品 价格,相关领域也值得关注。
风险提示: 地缘局势恶化超预期、国内经济修复出现波动。
(文章来源: 国信证券 )