
洋河交出新答卷:以短期取舍,谋长期底气
2026年11月13日 08:19:42
洋河交出新答卷:以短期取舍,谋长期底气
白酒行业仍在漫长的深度调整中,当多数酒企还在为高企的渠道库存寻找出口时,洋河股份的三季报给出了另一种答案——先给自己“做减法”,已经初见成效。
近日,洋河股份披露三季报。2026年前三季度,实现收入118.22亿元,实现归母净利润18.31亿元。显然,这家白酒巨头肩上的业绩压力还在。
 不过,拨开还没完全扭转的数字变化势头的背后,更多值得注意的细节是:洋河保持了价盘的稳定,毛利率不降反升,渠道库存进一步趋向合理,技术与产品投入的强度也没有松。这场主动放弃渠道脉冲冲量的调整,短期报表让位于长期动能,正在为洋河的触底修复积蓄动能。
去库存实打实,财务底盘继续稳健
在行业量价齐跌的背景下,这份报表并不让人意外。国家统计局数据显示,2026年前三季度全国规上白酒产量 235.4 万千升,同比下滑 3.9%,9 月单月产量 27.5 万千升,同比下滑 4.8%。
但 "难看" 和 "失控" 是两回事。洋河选择的是先“退”一步:把难看的数据下滑留在报表,把实实在在的价盘留给渠道。这是一次主动换挡,不是经营失控。
先看最不能撒谎的几个数据。
一看合同负债。合同负债是经销商打款意愿的晴雨表。报告期末,洋河合同负债余额48.96 亿元,较期初有所回落 ,但比二季度末环比增加约 5.9 亿元。环比重新抬升,这是渠道信心边际回暖的信号:经销商愿意把钱重新打给厂家了。
二看库存。今年上半年,洋河的白酒产品库存量已经同比下降38.32%。从渠道端反馈看,在主动调控市场供给之后,市场库存也已日趋合理,部分区域甚至出现库存偏低的情况:苏北的盐城、徐州等地,经销商库存已调控至年度指标的5%—10%区间。
三看价格。这一端更值得玩味。在行业普遍以价换量的年代,洋河上半年平均吨价逆势提升3.61%,前三季度毛利率同比小幅抬升。今年前三季度,洋河股份毛利率71.42%,同比提升0.32个百分点;单三季度毛利率55.48%,同比抬升近2个百分点。核心大单品海之蓝零售价稳中有升,部分市场单瓶上涨 5 元。
四看底盘。今年前三季度,洋河主动压缩销售费用至23.94亿元,同比下降29.59%;营业成本33.79 亿元,下降35.36%。期末总资产555.82 亿元,同比基本持平,而归母净资产464.08 亿元仅下降 0.83%,家底几乎没有被侵蚀。
四个数据放在一起看,结论其实很清楚:报表上的下探,是主动收缩的账面代价;经销商打款回暖、库存回落、价盘稳固、家底未动,才是这份季报真正的信息。看得见的是减法,看不见的是底盘——判断一家公司,要看后者。
坚持蓄力深蹲,产品、技术两手抓
行业承压的时候,最能看出企业把钱花在哪的意义。
对于一家白酒来说:产品和技术永远是助力企业坚实发展的基石。洋河在主导产品上完成升级,推出“3年+5年、海七更绵甜”的第七代海之蓝;同时积极布局创新赛道,推出低度果味气泡果酒“映夏”系列、轻量化“小绵洋”系列。品类、度数、容量、饮用方式、体验方式的持续探索,正在加快年轻化布局,不断拓宽绵柔白酒的饮用边界——作为以绵柔立身的传统名酒,愿意静下心来研究年轻人舌尖上那点“微醺就好”的心思——这不是简单的品类扩张,而是把“绵柔”两个字,继续讲给下一代人听。
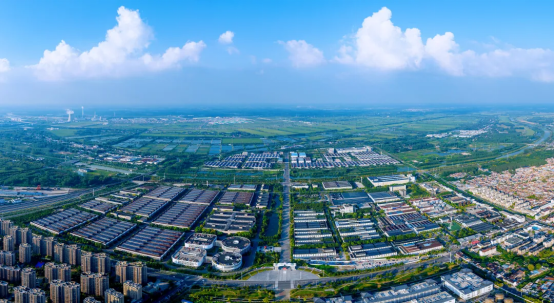
技术端,洋河在行业收缩期反而加码了数字化。10 月,公司 "全产业链深度协同的绵柔白酒智慧酿造智能工厂" 入选工信部 2026 年度卓越级智能工厂公示名单。江苏洋河酒厂股份有限公司其泗阳基地拥有国内白酒行业首家 5G 数智制曲车间,还建成了拥有自主知识产权的 4.0 版智能化生产线,是国家 5G 工厂、首批 IPv6 试点单位。
一手用国家级智能工厂承接古法工艺,一手用创新产品延展触达半径——这是洋河在深蹲期布下的后手。
结语:
白酒是重资产、长周期的生意,短期报表好看与否,从来不是胜负手。
把回款提前、把动销推后,报表立刻就能好看,这是最省力的那条路。而控量、去库存、精简SKU,则是把当期的“不好看”记在自己账上——洋河选的是后者。
周期的反转,从来不是从“数据变好”开始的,而是从有人愿意先慢下来、把账算清楚开始的。