
纳指时隔近4个月再创新高背后:“七巨头”退潮,生物科技、AI智能体接棒,美股10月面临三重考验
纳指时隔近4个月再创新高背后:“七巨头”退潮,生物科技、AI智能体接棒,美股10月面临三重考验
2026年09月26日 12:28
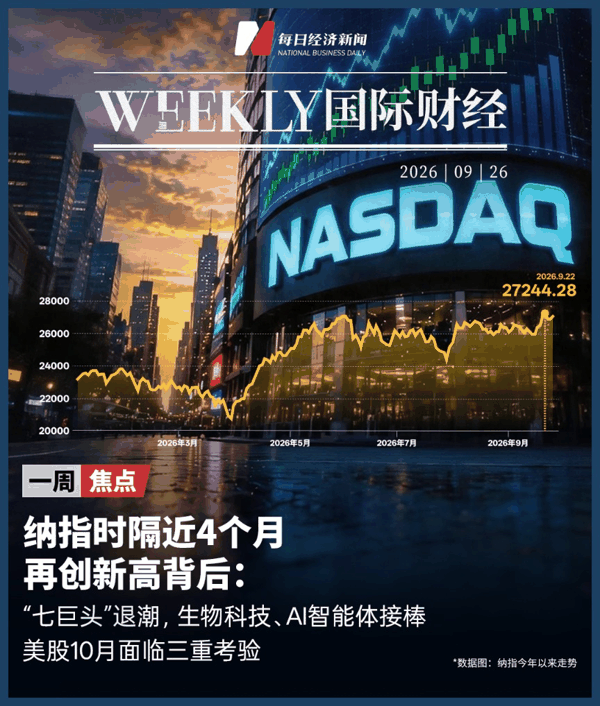 在经历近4个月震荡、一度回撤超过10%后,周二(9月22日) 纳斯达克 综合 指数重新突破6月初高点,再创新高。本周, 纳斯达克 综合 指数累计上涨2.06%(546.17点),周收盘点位也创下新高。
这V型反弹背后,美股悄然洗牌, 告别了此前由“七巨头”和 半导体 主导的单一上涨格局。生物科技板块大涨近22%成为最受资金追捧的赛道。
如今,随着Meta AI智能体 Muse落地商用,AI产业正式从算力军备竞赛迈入应用落地,互联网流量格局、客户关系与行业利润体系迎来重塑。
但高位反弹背后风险隐现。
周三,受美债收益率大幅反弹、美联储进一步加息预期增强影响, 纳斯达克 指数大跌超300点。
10月,美股将迎来三重关键考验:6%的收益率已逐渐成为美债新锚点、万亿美元级AI投资盈利兑现难题以及AI监管不确定性。
纳指V型反弹,生物科技板块大涨22%
6月1日,纳指盘中升至27190.21点,直到9月22日,盘中高点才进一步升至27288.79点。这近四个月,资金已经重新配置,支撑美股的已经不再是“七巨头”和 半导体 。
《每日经济新闻》记者(以下简称每经记者)统计发现,6月1日至9月22日,软件行业ETF IGV下跌约0.9%, 费城 半导体 指数下跌约2.1%,追踪“七巨头”的 Roundhill Magnificent Seven ETF (MAGS)累计上涨仅约3.9%。 相比之下, 网络安全 ETF CIBR上涨约9.0%,其中CrowdStrike较6月初上涨约28%,Zscaler涨幅超过30%。
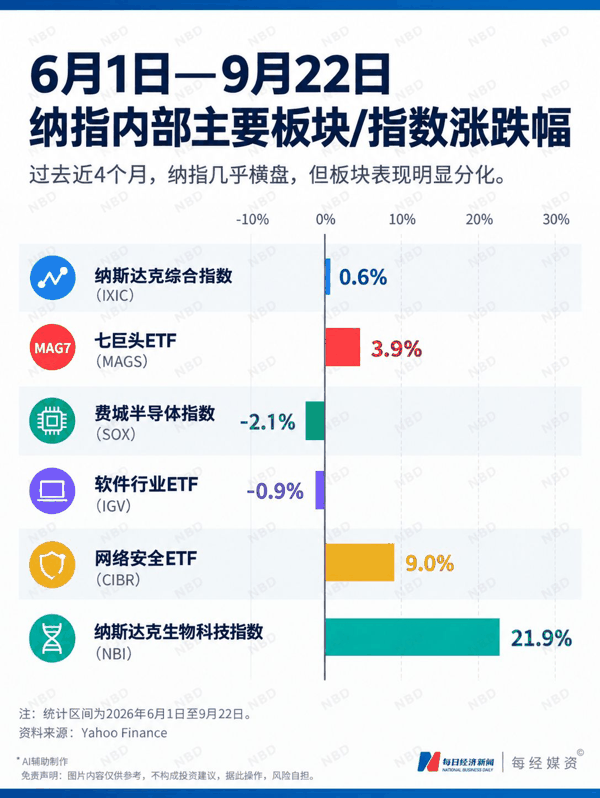 生物科技是涨幅最大的板块,纳斯达克生物科技指数同期上涨约21.9%。
高盛 认为,大型药企为应对专利到期而补充产品管线、并购活动增加以及 减肥药 、肿瘤、神经科学等领域的新药创新,共同支撑了这轮行情。
6月9日,GSK( 葛兰素史克 )宣布以106亿美元收购美国肿瘤药企Nuvalent;6月25日,德国默克又宣布以113亿美元收购Bio-Techne。 到年中,生物科技行业累计并购金额已达到约780亿美元,接近2025年全年的两倍,大型药企为应对未来专利到期、补充研发管线,开始更积极地争抢中小型生物科技公司的后期资产。
监管环境也在改善。6月17日,FDA(美国食品药品监督管理局)一改此前立场,同意uniQure利用现有试验数据为 亨廷 顿病基因疗法申请加速审批,公司股价当天一度暴涨超过75%;随后FDA又允许Regenxbio的罕见病基因疗法走加速审批路径。 加拿大皇家银行 认为, FDA领导层动荡和审批不确定性带来的担忧正在减弱,监管态度更加灵活,是今年生物科技板块重新估值的重要原因之一。
此外,Moderna与 默沙东 8月19日宣布,个性化mRNA癌症 疫苗 在后期临床试验中获得成功。Moderna当天股价一度大涨160%。
AI制药也正在兴起。8月5日,Schrdinger公司宣布推出用于分子发现的 AI智能体 “Bunsen”,同时与 百时美施贵宝 签署协议,把Bunsen部署到其研发体系中。9月16日, 诺和诺德 与Anthropic宣布合作,将使用Claude和Claude Science,用于药物研发、科学推理、生物学研究和特定药物发现工作流等。双方还计划针对Novo科学家提出的具体药物发现问题共同开发解决方案。9月21日,Iambic提交美国IPO申请。这家公司使用AI平台开发抗癌药物,获得了 英伟达 、卡塔尔投资局等机构支持,已经融资约4.62亿美元。
TD Cowen对80位生物医药行业管理者的调查显示,行业人士认为AI可以让药物研发早期阶段的时间和成本最高下降约70%。 他们预计未来3~5年,新药研发项目数量可能增加10%以上。
下一波行情来自 AI智能体 ?2.6万亿美元消费支出将被重构
过去几年,AI行情最清晰的主线是大模型训练和算力基础设施:GPU、服务器、 数据中心 、 电力 和高速网络率先受益。
但随着资本开支不断增加,市场开始追问:如此庞大的算力最终由谁使用,又能创造多少收入?
AI智能体正在成为新的答案。
AI智能体能够调用软件和外部工具,替用户连续执行多个步骤,完成购物、订票、支付、编程、邮件处理等任务。近期Muse、Instinct等消费级AI智能体密集出现,也让这一趋势进入普通用户场景。
高盛 9月24日发布的报告将这一变化概括为: 消费者互联网正在从“对话”走向“行动”。 AI目前在购物场景中的使用仍主要集中在商品发现、搜索、比价和推荐,但未来3年至5年以上,AI智能体可能逐步进入购买和支付环节,最终形成从发现商品到完成交易的完整链条。
高盛 测算, 美国约有2.6万亿美元消费支出属于AI智能体较容易渗透的品类。如果其中高可能性消费场景的AI智能体渗透率达到约2%,可能额外推动美国电商增长约1个百分点。
与此同时,AI智能体也可能进一步推高推理需求。
汇丰分析师在硅谷走访27家科技企业和投资者后发现, 目前没有看到AI需求明显放缓,但需求正在从过去以模型训练为主,进一步扩展至推理、AI智能体、企业AI、主权AI、存储和物理AI。
汇丰预计,在编程等复杂场景中,一个AI智能体单次任务循环可能消耗数千万token。如果AI智能体大规模进入办公、编程、消费和企业流程,更多应用可能反过来创造更多推理需求,继续拉动GPU、CPU、存储和网络基础设施投入。
高盛表示, 最先受到冲击的可能是传统搜索流量和依赖搜索获客的商业模式。 当消费者可以直接让AI完成搜索、比价和购买,一部分传统搜索流量可能被绕过, 广告预算也可能逐步从付费搜索转向AI推荐、佣金和付费展示。
Alphabet因此面临双重角色:一方面,传统搜索可能受到AI入口的冲击;另一方面,Google也正在通过Gemini、AI Overviews和AI Mode,将自身从传统搜索入口升级为AI入口。
电商平台面临的则是客户关系变化。如果消费者首先把需求交给第三方AI智能体,平台可能失去部分一方数据、会员黏性、交叉销售和零售广告收入,甚至需要向新的AI入口支付导流费和佣金。
Amazon近期限制未经授权的AI智能体进入其平台,而Shopify则选择主动接入Muse等AI智能体,背后反映的正是两种不同的竞争逻辑:前者试图守住客户关系,后者则把AI视为新的流量来源。
传统软件行业也面临类似变化。 彭 博智 库认为,AI智能体可能降低 软件开发 和部署门槛, 并推动企业软件从“按席位收费”转向按使用量或结果收费,从而削弱传统SaaS经常性收入模式,并对利润率形成压力。
Muse引爆的AI智能体行情反映出, AI正在从“卖算力”进一步走向“卖应用”,并开始重新分配互联网的流量、客户关系和商业利润。
美股10月迎三重考验:利率、盈利与“AI放缓”
AI智能体打开新的增长想象空间,但对于已经重新站上历史高位的美股而言,10月并不轻松。
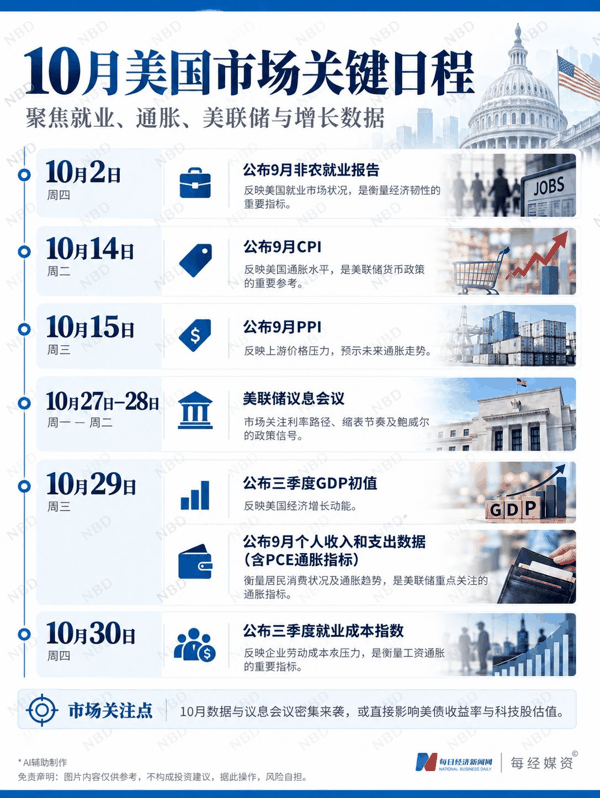
美国就业、通胀、GDP数据、美联储议息会议以及大型科技公司财报将在未来几周密集公布。与此同时,美债收益率重新突破5%,AI资本开支持续扩张,AI安全与监管讨论也再次升温。
对于市场而言,真正需要验证的已经不只是“AI还有没有故事”,而是这场由AI推动的增长,能否经受住利率、盈利和安全风险的三重考验。
 ●第一重考验:美债收益率6%成为市场新锚点
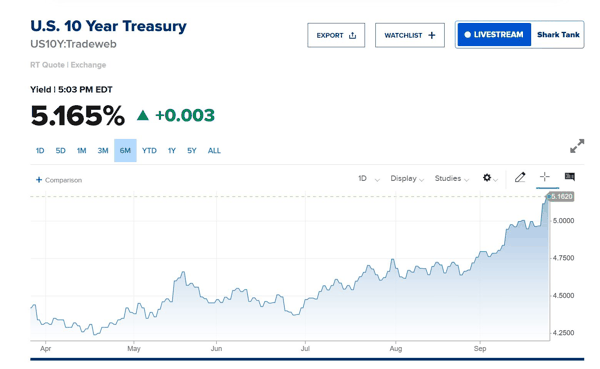
10年期美债收益率5%这一关口,长期以来被视为一道红线,一旦突破,全球金融市场可能遭遇剧烈震荡。全球金融危机前,10年期美债收益率上一次突破5%时,MSCI全球股指市值近乎腰斩;收益率攀升至约6.8%,曾助推互联网泡沫破裂。
9月25日(周五)纽约尾盘,美国10年期基准国债收益率跌3.74个基点,报5.1604%。 当日 盘初曾逼近2007年二季度最高位5.3228%,本周累计上涨约17个基点,整体交投于4.9204%~5.2254%区间。
目前,投资者开始思考,6%会不会成为新的心理关口。
蓝湾 资产管理 的迈克·贝尔认为,5%更多只是心理基准,并不是触发股票自动抛售的开关。 摩根大通 分析师则认为,由于全球经济结构发生变化,真正明显压制股市的临界点可能已经上移到5.5%~6%。
 景顺 全球资产配置研究主管保罗·杰克逊测算,如果10年期美债12个月平均收益率升至4.72%并继续上行,全球股市就可能开始承压,目前这一平均值约为4.34%。 他已经开始降低股票仓位, 并将部分资金转向能够提供更高票息的国债。
英国主动型 资产管理 集团普莱米尔米顿(Premier Miton)的尼尔·伯雷尔认为,股市尚未显现崩盘迹象,原因或许是投资者还没有把5%以上的收益率纳入企业盈利长期预测。 由此,投资者不再把5%视作终极风险关口。若10年期美债收益率稳定站稳这一水平,市场将越来越关注6%收益率的可能性。
彭博社宏观和金融市场资深编辑Edward Harrison撰文称,“在紧缩政策真正发挥作用前, 我们需要将长期国债收益率的目标位看至6%。 ”当前30年期长债实际收益率略高于3%,若上行至接近3.5%,叠加约2.5%的通胀预期, 30年期名义国债收益率就能达到6%。 如果战争、AI资本开支与财政赤字的现状持续,这是一个合理的中期目标。
● 第二重考验:全球2万亿美元AI投资能否换来现金流? 英伟达 持续盈利能力被怀疑
美债收益率继续上行,可能提高AI基础设施的融资成本。
国际货币基金组织(IMF)最新年度报告引述外部估计称, 2026年由私人部门主导的全球AI投资规模可能突破2万亿美元。 但IMF提醒,部分高成本投资越来越依赖债务融资。 一旦未来回报未能达到预期,可能引发资产估值调整、财富缩水以及企业裁员等连锁反应。
据高盛研究报告,在15%年化投资资本回报率(ROIC)的基准假设下,Alphabet、 微软 、 亚马逊 、Meta、 甲骨文 及 SpaceX 六大美国超大规模云服务商, 需在2028年至2030年间累计实现约1.42万亿美元的收入,方能为其“第二阶段”(2026年至2027年)AI算力资本支出提供合理回报。
资管公司Robeco认为,经历过去数年的估值扩张后,股票市场可能正在进入一个“更低市盈率、更高盈利”的阶段,未来回报将越来越依赖盈利兑现,而不是继续依靠估值抬升。
这一变化已在 英伟达 身上体现。尽管英伟达本财年收入和净利润预计增长约90%甚至更多, 但其股价对应的预期市盈率已经跌至不足17倍, 为十多年来最低水平附近,较2025年几乎腰斩,也明显低于今年5月超过25倍的水平。
TCW高级投资组合经理Eli Horton认为,这种估值下修反映出, 市场已经对英伟达当前盈利能力能否持续产生明显怀疑。
因此,10月科技巨头财报的重要性将进一步提升: 市场需要看到的,不只是AI需求依然强劲,更是AI资本开支正在转化为收入、利润和现金流。
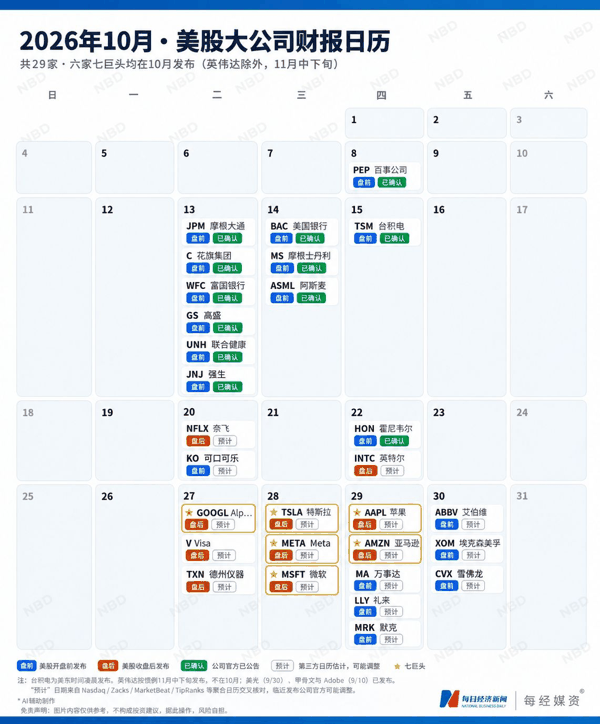 ●第三重考验:特朗普联手黄仁勋“做多AI”,但一次网络攻击就可能逆转政策
AI安全虽尚未成为压制市场的主线,但仍是关键的潜在政策变量。
9月13日至22日,美国总统特朗普多次公开反对限制AI发展,并与英伟达CEO黄仁勋联合驳斥“AI减速论”。
9月23日,联合国安理会举行“ 人工智能 与国际安全”高级别会议,OpenAI、Anthropic等AI企业参与讨论,会议重点之一正是先进AI安全风险以及国际协调和治理机制。
全球宏观咨询公司David Woo Unbound首席执行官、经济学家David Woo向《每日经济新闻》记者指出, 特朗普拒绝放缓或者监管AI的表态,消除了一项投资者先前已开始计入的风险——即 网络安全 恐慌可能会迫使政府对模型开发做出限制。
“特朗普与黄仁勋联手维持这场AI狂欢。当美国总统和全球市值最大的公司强强联手时,做空者根本毫无胜算。”David Woo表示。
但David Woo也提醒道,这一假设并非不可逆。核心悬念在于特朗普的表态是否代表着具备持续性的政策。 一旦发生由AI诱发的网络攻击并引发要求实施限制的新一轮压力,这一假设可能会迅速逆转。
(文章来源:每日经济新闻)
主题:生物科技|美股10月面临三重考验|基金