
大宗商品走势前瞻:有色品种分化态势或延续农产品接棒仍待基本面验证
大宗商品走势前瞻:有色品种分化态势或延续 农产品接棒仍待基本面验证
2026年11月03日 02:17
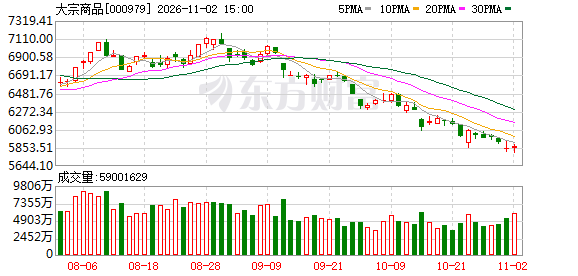
2026年以来,大宗商品市场总体呈现“波动加大,分化剧烈,轮动快速”格局,国际地缘冲突、美联储利率政策、AI新需求以及厄尔尼诺天气是影响市场的几条主线。具体到品种上,能化品在地缘冲突与供给约束下领涨,有色整体偏强但内部分化, 贵金属 前高后低,黑色与 农产品 相对偏弱。
展望后市,商品市场仍面临诸多不确定性,美联储政策路径、中东地缘局势、冬季能源需求、 农产品 收获季天气等均具备看点。受访人士普遍预测:有色板块仍将延续分化, 铜 价存在较强支撑;能化品依然聚焦地缘局势,库存变化是重要参考指标; 农产品 能否接棒尚待基本面验证,关注厄尔尼诺天气对农产品供给的实际扰动。
金银价格面临压力 铜 价仍具向上弹性
近期,全球 有色金属 价格分化剧烈。最受关注的 贵金属 出现大幅回撤:伦敦现货 黄金 价格于10月下旬跌破4000美元/盎司大关,截至10月末报3875美元/盎司,较年初高点回撤超过30%;银价跌幅更甚,伦敦现货 白银 10月末报49.11美元/盎司,较年初高点回撤约60%。
南华期货 研究院高级总监边舒扬对上海证券报记者表示,本轮金银价格调整,核心是地缘溢价被通胀引发的加息预期压制。中东局势扰动推升能源价格,加剧美国通胀黏性,市场重新定价美联储重启加息。 贵金属 是无息资产,美元指数与美债实际收益率高位运行,直接抬升了贵金属的持有成本,导致ETF及投机资金放缓流入甚至流出贵金属市场。
展望后市,边舒扬认为,美联储12月加息概率仍高,金银价格大概率维持低位震荡。重点跟踪三条线索:一是中东地缘冲突的边际演化,这将造成油价与风险溢价双向扰动;二是美股科技板块盈利与估值波动,对应资金风险偏好变化和流动性压力;三是美国通胀、就业数据及美联储议息表态,跟踪加息预期的修正节奏。
基本金属中, 铜 价走势强劲,受美债收益率走强的影响较小。LME三个月期铜价格在9月10日创出14875美元/吨的 历史新高 后,近期持续处于14000美元上方运行;上期所沪铜 期货 主力合约持续围绕110000元/吨震荡,随时有望冲击年初创下的 历史新高 (114160元/吨)。
新湖 期货 副总经理、研究所所长李强对记者表示,今年以来 有色金属 走势分化明显,这与各品种的供需基本面状况及预期有直接关系。他称:铜基本面最为强劲,主要体现在供给持续紧张。铜矿短缺、废铜紧张以及非美市场阴极铜低库存等因素,导致供应严重缺乏弹性;铜消费则呈现较强韧性,AI算力、电网和 新能源 构成增量需求支撑。
展望后续,新湖 期货 判断,第四季度 有色金属 消费或经历季节性由强转弱的过程,供给端成为主要变量。各有色品种供给端仍有分化,铜供应由紧转松较困难,锡供应也难有超预期表现,因此铜、锡在供给端均仍有较强支撑,一旦宏观环境转好,铜、锡价格具备较强向上弹性。
能化品重点关注库存变化
在地缘风险导致供应链受阻的影响下,能源链成为今年表现最强的大宗商品板块。10月,布伦特原油、WTI原油价格双双站上100美元/桶。原油上涨提供成本支撑,国内能化板块近期集体冲高,甲醇、丙烯、聚丙烯、苯乙烯期货价格均在10月创下数年甚至 历史新高 。
新湖期货李强认为,目前国内能化品的交易逻辑主要有两个:中东地缘冲突是核心背景,而低库存则是化工品自身最重要的矛盾。具体来看,供应链中断导致部分液体化工品出现极端低库存,受此影响现货市场情绪波动极大,表现为:供不应求时,现货短期暴涨;出现累库预期时,现货又猛烈下跌。因此,现实库存变化是否符合预期,成为当下研判能化品行情的重要依据。
边舒扬也认为,能化品行情能走多远,关键在于供应恢复速度与需求反馈之间的博弈,而判断依据也应从油价和情绪,进一步落到对到港、库存、订单及产业链利润的跟踪上。其中:甲醇和LPG重点看中东出口、 航运 安全及国内进口到港;聚酯链重点跟踪PX供应、PTA及乙二醇低库存与累库预期之间的博弈,以及终端利润修复下是否存在补库预期;沥青需求存在明显季节性,在原料偏紧、低产量背景下,沥青价格有成本支撑。
农产品接棒仍需时日
进入下半年,市场对农产品价格的关注度明显升温,主要有两个推动因素:一方面,参考大宗商品的周期轮动规律,在有色、能源上涨之后,农产品往往能够接棒上行;另一方面,厄尔尼诺对农产品供应造成潜在影响。世界气象组织(WMO)公报显示,厄尔尼诺强度可能在今年底达到顶峰,且该事件持续至2027年2月的可能性极高。
对于大宗商品的轮动规律,新湖期货李强认为,农产品通常是商品轮动的“终点”,其核心逻辑是农产品一般处在通胀传导的末端,是“成本—价格”链条的最终体现。同时能源价格上涨,也会推高农业生产成本(如肥料)。从这个角度看,农产品板块确实有接棒的可能性。“但这不代表农产品板块的上涨很快就会出现。当前,多数农产品的现实端供需压力依然很大,供需格局的转变预计需要较长时间。”他判断。
边舒扬持有相似观点,认为农产品的金融属性弱,定价核心在于自身供需。第三季度全球部分农产品出现上涨,驱动来自天气、低库存和黑海粮道遇阻,但整体接棒节奏仍待基本面验证。
对于厄尔尼诺,新湖期货副总经理、研究所所长李强表示,厄尔尼诺对农产品的影响,主要体现为热带 太平洋 周边地区容易出现异常气候,涉及东南亚棕榈油产区、印度泰国食糖产区、南美大豆产区等,可能导致国际棕榈油、大豆、甘蔗等品种新年度的作物产量出现损失。后续主要关注厄尔尼诺对南美大豆单产的影响,东南亚棕榈油产区在雨季的降雨变化,以及印度泰国食糖新作减产的兑现情况。
(文章来源:上海证券报)