
多家药械企业主动叫停IPO
多家药械企业主动叫停IPO
2026年10月09日 13:15
21世纪经济报道记者韩利明
近期,在众多 创新药 械企业排队冲刺IPO的同时,亦有多家企业在审核阶段主动撤回申报材料,按下上市进程的暂停键。
信息显示,赛克赛斯在今年4月收到问询,于10月8日终止科创板发行上市申请;汇禾医疗在进入问询环节后,于9月底撤回科创板上市申请。除此之外, 博瑞医药 (688166.SH)亦发布公告,终止发行H股股票的相关计划。
更早之前,延安医药、百诺医药、天康制药等企业已先后暂停北交所上市进程。今年6月,两家A股上市药企 华恒生物 (688639.SH)、 诺思兰德 (430047.BJ)相继公告,终止筹划H股发行及港股上市事项。
在业内看来,在医药IPO审核持续趋严、资本市场波动加大的背景下,药企上市节奏分化加剧。拟上市药企应当结合自身经营情况统筹资本规划,不必盲目追赶上市窗口。
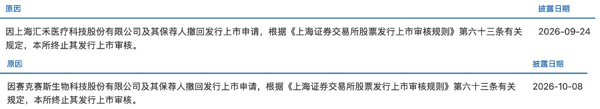 图片来源:上交所官网截图
赛克赛斯专注于体内可吸收植介入 医疗器械 的研发、生产和销售,资本闯关之路几经波折。
公开资料显示,该公司曾在2020年冲刺科创板,经历两轮问询后于当年年末撤回IPO申请;2022年转战深市主板,彼时深交所下发监管函,直指其业务推广相关内部控制存在薄弱环节、部分推广活动验收存在瑕疵,项目再度终止。
如今,赛克赛斯第三次冲击IPO仍以失败告终。根据最新招股书,本次募资计划投向赛克赛斯 医疗器械 产业化提升项目、 创新医疗 器械 综合 生产线建设项目与新产品研发项目。上述项目总投资额合计7.15亿元,预计使用募集资金净额投入 6.35亿元。
产品端,公司已拥有25款 医疗器械 产品,核心代表产品包括可吸收硬脑膜封合医用胶(赛脑宁®)、可吸收血管封合医用胶(赛络宁®)等。其中可吸收硬脑膜封合医用胶在国内硬脑膜封合胶市场占据约91%份额;可吸收血管封合医用胶在国内市场占有率约70%,实现进口替代。
财务层面,2023年至2025年,赛克赛斯营业收入分别为3.79亿元、3.31亿元、3.38亿元;净利润分别为1.53亿元、1.61亿元和1.68亿元。同期研发费用分别为 5004.1万元、3535.97万元和3364.66万元,研发费用率对应为9.24%、10.67%、9.95%。
值得关注的是,公司销售费用出现大幅回落。数据显示,2021年赛克赛斯销售费用2.14亿元,2022年、2023年分别降至1.84亿元、1.16亿元;2024年、2025年进一步下滑至0.32亿元、0.43亿元,销售费用率由2021年49.02%回落至2025年12.60%。
销售费用率显著下降,核心源于占比最高的业务推广费大幅缩减。对此赛克赛斯解释,自2023年下半年起公司加大经销商模式布局,市场推广职能部分转移至经销商端,自身推广投入相应减少。
对比赛克赛斯六年三次冲击IPO未果的漫长历程,汇禾医疗本次科创板申报周期则十分短促。汇禾医疗IPO于今年6月30日获上交所受理,7月23日进入问询环节,从受理到最终撤回,整个进程不足3个月。
汇禾医疗主营泛血管介入领域 创新医疗 器械研发、生产及销售,产品矩阵覆盖结构性心脏介入、血管介入和肿瘤介入赛道,现有6款产品实现商业化落地。
财务数据显示,2023—2025 年,公司分别实现营业收入约280.37万元、2698.82万元、1.02亿元,三年复合增长率高达501.81%;但归母净利润持续亏损,分别为- 2.01亿元、-1.90亿元、-2.19亿元,累计未弥补亏损已达7.38亿元。
值得一提的是,在中国证券业协会7月1日公布的2026年第四批首发企业现场检查抽查名单中,汇禾医疗位列21家被抽中企业之中。
针对科创板当下的审核导向,有资深业内人士向21世纪经济报道记者指出,科创板对拟上市企业的核心技术独立性、商业化变现确定性以及持续盈利预期设置了较高门槛,更适合产品获批上市、具备自我造血能力且面向国内市场的硬科技医疗企业。
在多家医疗器械企业从科创板撤材料的同时,也有A股药企主动放弃赴港上市计划。
日前, 博瑞医药 发布公告称,鉴于公司前次申报材料即将到期,结合自身经营实际,并 综合 考量境内外资本市场环境变化等多重因素,经公司与中介机构审慎评估后,决定终止筹划发行H股股票并在香港联交所主板上市事项,不再继续申报加期。
博瑞医药 成立逾24年,业务以特色 原料药 及医药中间体为起点,产品覆盖代谢、抗病毒、抗真菌、免疫抑制、呼吸系统及抗肿瘤等多个治疗领域,目前已有超40款药品实现商业化,含14款制剂产品及32款 原料药 与中间体。
业绩方面,2023年至2025年,博瑞医药营业收入分别为11.80亿元、12.83亿元、12.24亿元,同比增速依次为15.94%、8.74%、-4.59%;归母净利润2.02亿元、1.89亿元、0.55亿元,同比分别下滑15.51%、6.57%、71.18%。2026年上半年,公司实现营业收入6.78亿元,同比增长26.17%;归母净利润0.59亿元,同比大涨243.17%。
管线层面,今年6月11日,公司核心资产BGM0504注射液减重适应症新药上市申请(NDA)获国家药监局受理;口服BGM0504片剂减重适应症中国II期临床已完成全部受试者入组。除此之外,BGM2102、BGM1962正在推进IND申请;口服BGM1812片、BGM2101注射液处于临床前研究阶段。
在此前披露的H股招股书中,博瑞医药拟将募集资金用于创新管线开发、团队人才招聘建设,同时借助战略合作与投资进一步丰富产品管线、提升研发能力。
随着H股发行终止,博瑞医药方面称,这系公司 综合 多方因素、结合实际情况作出的审慎决策,不会对公司生产经营和持续发展造成重大不利影响,不存在损害公司及全体股东,特别是中小股东利益的情形。
值得一提的是,本次终止H股上市前,公司曾出现管理层与实控人相关变动。今年5月,博瑞医药董事、董事会秘书丁楠递交辞职报告;6月18日公司公告,实控人袁建栋因涉嫌操纵证券市场案被取保候审。现阶段,该公司已完成高管补聘,聘任李加宁担任董事会秘书、詹春雷为财务总监。
港股市场拥有成熟的国际机构投资者群体,是 创新药 企融资的重要阵地。在业内看来,近年市场环境与审核规则持续迭代,行业估值泡沫逐步出清,合规审核愈发严格。
此外,上述资深业内人士亦指出,港股监管审核重心持续演进:一是重视技术平台验证,不再认可单纯概念,要求保荐人与律师论证底层平台能否持续产出优质管线;二是商业预测要求去虚存实,摒弃早期偏高的总可及市场(TAM)测算,需要结合医保集采降价压力、同靶点竞争格局,提供逻辑扎实、偏保守的商业化路径;三是对 知识产权 与BD协议进行穿透式审查,深度核查核心BD协议条款,评估其对企业市值的潜在影响。
(文章来源:21世纪经济报道)