
受中国等市场驱动,可口可乐上调业绩指引,无糖可乐成亮点
受中国等市场驱动,可口可乐上调业绩指引,无糖可乐成亮点
2026年10月28日 15:5
10月27日, 可口可乐 公司发布2026年第三季度财报。数据显示,公司当季营收133.80亿美元,同比增长7%,高于市场预期的129.30亿美元;净利润40.56亿美元,增长10%;每股收益(非公认会计准则)0.91美元,增长11%,同样超出市场预期。
据此, 可口可乐 公司上调了2026年全年业绩指引,这已是 可口可乐 年内第三次上调全年业绩展望。在全球消费环境分化、国内碳酸饮料赛道经历结构性调整的背景下,可口可乐的逆势增长靠什么?
连续第三个季度上调指引
但北美市场显露疲态
根据最新指引,公司预计2026年可比货币中性每股收益增长约9%,此前预期为7%至8%;每股收益(非公认会计准则)增长11%,此前预期为9%至10%。
梳理前三季度节奏可以发现,一季度营收增速尚在12%的高位,二、三季度回落至7%的稳态区间,但全球单箱销量增速从一季度的3%、二季度的5%稳步抬升至三季度的5%,价格贡献则从年初的较高水平减少至仅1%。这一变化意味着,可口可乐的增长动力正从“提价驱动”向“销量驱动”切换。
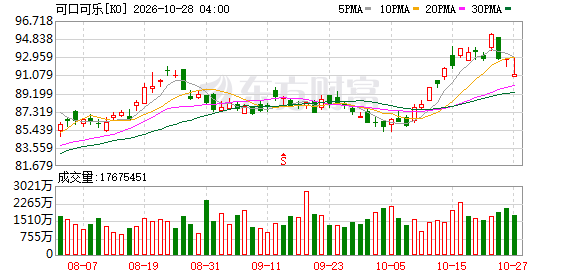
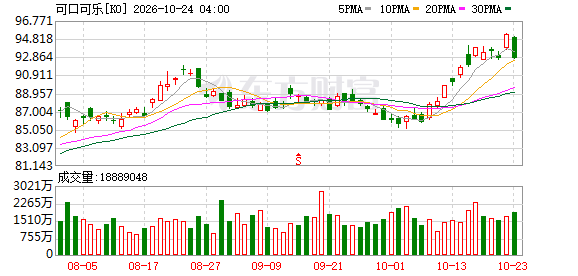
值得关注的是,尽管业绩超预期,可口可乐股价在财报发布后仍出现小幅下跌。据分析,投资者的担忧主要来自北美市场。根据财报,可口可乐第三季度北美单箱销量基本持平,瓶装水、茶饮及运动饮料的下滑抵消了碳酸饮料的增量,美国与加拿大消费者的支出趋于谨慎。不过,机构评级整体仍偏积极。TipRanks汇总的18位分析师中,16位给予“买入”评级,共识目标价约96.76美元; 摩根大通 在财报后亦将目标价从95美元上调至98美元。
真正对冲北美疲软的是新兴市场。据披露,可口可乐第三季度全球单箱销量5%的增长,主要受中国、印度、墨西哥及巴西驱动,亚太市场单箱销量增长6%。其中,无糖可口可乐全球增长16%,成为品类中最突出的增长点;同时,瓶装水、运动饮料、咖啡和茶全球销量增长5%,其中,瓶装水全球销量增长8%,主要受亚太、拉丁美洲,以及欧洲、中东和非洲(EMEA)市场增长驱动。
中国市场销售增长背后
场景拓展与渠道分化 加速
在财报电话会议上,可口可乐公司首席执行官柏瑞凯(Henrique Braun)对中国市场给出了明确判断:“尽管中国市场的消费者支出趋于谨慎,我们本季度仍实现了强劲增长,其中可口可乐和芬达表现尤为亮眼。”他进一步表示,公司正持续提升数字化能力,创造更多消费场景,以多元方式与消费者建立连接,推动即饮包装销量提升,并带动电商及新兴渠道显著增长。
从行业角度,2026年夏季,国内含糖碳酸饮料终端动销明显放缓。行业监测数据显示,碳酸饮料在国内瓶装饮品中的市场份额已从巅峰期的50%收缩至18.5%,二季度线下商超含糖碳酸饮料销售额同比下滑12.7%。
其中,健康化趋势是核心变量。膳食白皮书显示,73.6%的成年人正在控制糖分摄入,81.4%的年轻消费者选购饮料时倾向低糖或无糖产品。传统含糖可乐的消费场景正在被无糖茶、气泡水等品类分流。
在此背景下,可口可乐在华的增长逻辑已不完全依赖传统含糖汽水的自然增长。芬达的亮眼表现与即饮包装、电商及新兴渠道的拓展直接相关,而无糖可口可乐全球16%的增速,也为中国市场产品结构的调整提供了方向。这意味着,在碳酸饮料大盘分化的大环境下,可口可乐中国正试图通过渠道下沉、场景细分与品类组合来维持增量。
从全年视角看,可口可乐上调指引的底气,更多来自印度、巴西等新兴市场的持续放量,以及无糖产品线的结构性红利。但北美市场的消费疲软与国内含糖碳酸饮料赛道的收缩,仍是需要持续观察的变量。
(文章来源:南方都市报)