
净利增 184%、现金流流出 31.78 亿:创维数字这份财报的两面
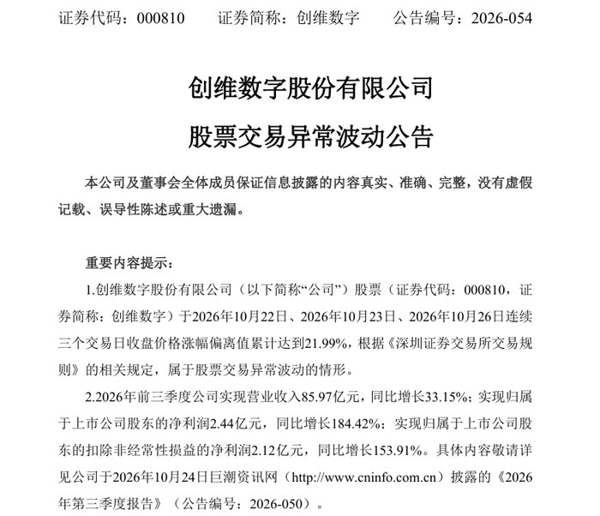
10 月 26 日晚,创维数字(000810.SZ)发布股票交易异常波动公告:公司股票在 10 月 22 日、23 日、26 日连续三个交易日收盘价格涨幅偏离值累计达 21.99%,触发深交所异常波动标准。三个交易日里,22 日小幅收跌 0.55%,23 日、26 日连续两个交易日涨停 ——26 日收于 11.02 元,成交 8.08 亿元,换手率 6.65%,当日总市值约 127 亿元,并因 "连续三个交易日内涨幅偏离值累计达 20%" 登上龙虎榜。
公告援引的是一份漂亮的三季报:前三季度营收 85.97 亿元,同比增长 33.15%;归母净利润 2.44 亿元,同比增长 184.42%;扣非净利润 2.12 亿元,同比增长 153.91%。
 但同一份财报还有另一组数字,公告里一个字也没提:截至 9 月末,存货 61.37 亿元,较上年末增长 129.68%;短期借款 35.36 亿元,较上年末增长 200.61%;前三季度经营活动产生的现金流量净额 -31.78 亿元,上年同期为 -8363 万元,同比多流出约 31 亿元。
净利增长近两倍,现金流却净流出三十多亿。这两个数字不是互相打架,而是同一件事的两面 —— 一家硬件公司在 AI 时代同时被两股力量拉扯的结果。
一、184% 是修复,不是突破
先把业绩成色看清楚。
第三季度单季,营收 32.26 亿元,同比增长 36.60%,归母净利润 8211 万元,同比增长 154.47%。增速确实亮眼。但放回时间轴,结论要保守得多。
公司过去四年的年度数据是这样的:2022 年营收 120.09 亿元、归母净利 8.23 亿元;2023 年 106.27 亿 / 6.02 亿;2024 年 86.93 亿 / 2.51 亿;2025 年 88.09 亿 / 1.80 亿。2026 年前三季度的 85.97 亿元营收已逼近 2025 年全年,2.44 亿元净利润也已超过 2025 年全年的 1.80 亿元 —— 但即便如此,仍只有 2023 年全年(6.02 亿元)的四成左右。另一个更值得注意的细节是:2025 年的 1.80 亿元归母净利里,扣非口径实际为 -0.12 亿元;而 2026 年前三季度扣非净利润达 2.12 亿元 —— 若看扣非,主业的修复幅度比归母口径更陡。
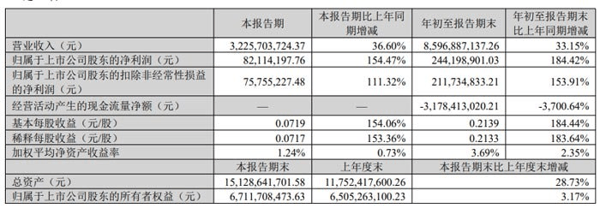 严格说,拿前三季度与全年对比口径并不一致;但即便按最宽松的理解,这也是一条连续下滑三年后的修复曲线 —— 营收体量尚未重回 2022—2023 年的巅峰。需要区分的是:增速确实在加速(前三季度同比 +33.15%,2025 年全年仅 +1.33%),但 "增速回升" 与 "新一轮成长曲线" 是两回事,市场对高增速的定价,通常默认后者成立。这个差异,是估值讨论的起点。
收入端的驱动很明确:公司称增长 "主要系智能终端业务收入增加",其中 Nex Playground 体感游戏盒子在北美市场表现突出,海外拓展成效显著。按中报口径,智能终端上半年收入 44.00 亿元,占比 81.92%。
另一块专业显示业务,上半年营收 8.93 亿元,同比下降 13.31%。这个下滑需要公允看待 —— 公司未单独披露该板块的下滑原因;但从结构看,下滑或许并非车载业务萎缩。事实上车载板块进展扎实:上半年累计获得 40 余个车载显示总成平台项目定点,拿下吉利 29.8 寸平台项目、广汽中控屏项目,为现代起亚开发的 9.9 寸仪表屏自 2026 年 7 月起批量供货、面向全球出口。
二、物理 AI:产业逻辑成立,个股溢价待验
这轮异动,业绩与概念都有贡献,但弹性的主要来源是概念而非报表。
有个时序细节值得注意:三季报是 10 月 23 日盘后披露的,而当天的涨停发生在财报公布之前 ——23 日的首板纯属概念驱动。26 日的第二个涨停则发生在财报落地之后,多家媒体将其归因于 "物理 AI 概念在周末情绪发酵后继续上冲",同期天娱数科、凡拓数创、能科科技、风语筑等跟涨 —— 业绩修复与概念发酵在这一板上是叠加的。
消息面上,上海市经信委印发《上海市加快推动人工智能赋能工业服务业高质量发展行动方案(2027—2028 年)》,明确提出前瞻布局物理 AI、重点突破世界模型构建与多模态物理感知、虚实交互与自主决策等核心技术;10 月 21 日的英伟达 GTC 柏林大会则围绕 Vera Rubin 算力升级与物理 AI 应用拓展展开。华泰证券研报认为,物理 AI 正从概念走向落地,数据、模型、本体及零部件、应用等全产业链环节均有望受益。
创维被贴上这张标签并非无中生有。公司在 XR 领域积累的空间定位、多摄像头协同和时空同步能力,被移植到了具身智能的数据采集上 —— 推出的 EGO 第一视角数据采集系列产品,覆盖从双目、六摄到腕部相机、定位模块的完整矩阵,面向机器人训练和模仿学习场景,公司称已在海内外市场形成销售。据媒体报道,8 月底公司第三代相关终端设备的智能化全自动生产线投产。
产业逻辑是有说服力的。物理 AI 当前的瓶颈之一,是缺乏可持续 scaling 的高质量真实世界交互数据;相比依赖机器人本体的遥操作采集,第一视角(Ego)方案采集效率高、数据分布贴近真实场景、不绑定特定硬件形态,已成为不少具身团队搭建数据管线的优先选择。英伟达 GEAR 实验室 2026 年推出的 EgoScale 框架,用 20,854 小时带动作标注的第一视角视频完成预训练后,使 22 自由度灵巧手操作成功率提升 54%,为该路径提供了早期验证。华源证券 10 月 27 日的报告也判断,Ego 具备采集规模大、单位成本较低的特点,有望率先承接通用模型预训练的数据扩容需求。
但产业逻辑成立,不等于个股溢价成立。三处需要保持怀疑:
其一,收入尚未显性化。EGO 设备至今未在三季报中单列贡献,公司口径是 "形成销售"。硬件订单能否长成报表中一行可辨识的收入,有待后续定期报告验证。
其二,赛道正在迅速拥挤。奥比中光已推出涵盖 EGO 与 UMI 的无本体数据采集硬件平台并称实现规模化交付;欧菲光自研 EGO+UMI 数据方案;龙旗科技以数据采集设备与 ODM 制造切入;凡拓数创、世纪恒通、德马科技等也在布局。硬件先发可以换来第一批订单,但很难换来长期定价权。
其三,真正的壁垒在硬件之外。华源证券的判断颇为中肯:核心壁垒不仅在于低成本获取海量 Ego 数据,更在于能否将人类操作视频转化为机器人真正可用的动作训练数据。行业真正稀缺的是 3D 空间重建、动作轨迹提取、物理仿真与数据闭环能力。卖 "铲子" 能赚钱,但天花板取决于后面能不能卖 "矿"。
三、61 亿存货:一次用资产负债表做的方向性押注
现在回到那张没人讨论的表。
公司对存货与借款激增的解释很直接:原材料价格上涨,公司战略储备原材料、支付采购款增加;短期借款增加主要系通过银行借款支付部分战略备料货款。
这是一次方向性对赌:赌存储继续涨,今天的存货就是明天的成本优势;赌错了,它就是下一轮减值的来源。当然,公司对外的口径是 "保供" 而非 "赌价"—— 公司在互动易上表示,当前库存与在手及未来订单量、周转率适配,处于正常合理区间,战略备料旨在锁定供应紧张的核心原材料、保障订单交付。但从资产负债表结构看,无论动机如何措辞,61 亿元存货押在存储价格上,这个敞口客观存在。
为什么值得这么赌?因为存储涨价对创维所在的品类是实质性冲击。Counterpoint Research 的追踪显示,受 AI 服务器需求拉动,过去一年 PC、入门级智能手机、路由器和机顶盒等品类所用存储价格涨幅超过 600%;其中采用消费级存储器的路由器、网关、机顶盒等产品,涨幅接近 7 倍,存储器在中低端路由器 BOM 成本中的占比已从一年前的约 3% 升至 20% 以上。该机构研究显示,这可能影响电信商 2026 年的宽带部署规划。
一个极具象征意义的注脚是:据海外媒体报道,英伟达在 2026 年 10 月把 2019 年上市的 Shield TV Pro 从 199.99 美元提价至 299.99 美元,官方归因于元器件成本上升、尤以存储芯片单价剧烈波动为主因。一款上市七年的老产品不降反涨五成,是这轮成本冲击最直白的写照。
对一家第三季度单季毛利率 14.71%、归母净利率 2.55%(现算)的公司来说,存储成本上涨几个百分点就能吃掉全部利润。所以 "战略备料" 是理性选择,不是冒进。不过,备料的代价不止现金流:为支付备料货款,公司大幅增加银行借款,前三季度利息费用达 4.51 亿元、同比增长 95.7%,财务费用净额从上年同期的净收益 5301 万元压缩到 944 万元 —— 财务成本开始显性化。
但这里有一处内在张力值得警惕。公司在解释备料是为了锁定成本的同时,前三季度资产减值损失已达 -1.27 亿元,同比扩大 141.63%,公司称主要系存货跌价损失增加;1—9 月计提各项资产减值准备 1.534 亿元,其中存货跌价准备 1.27 亿元。换个角度算一笔账:61.37 亿元存货对应 1.27 亿元已计提跌价准备,覆盖率仅约 2%—— 如果存储价格在某个时点逆转,这批高价备料的减值弹性远大于当前已计提数。
换个角度看,这反而是个正面信号:在计提 1.27 亿元存货跌价之后仍实现 184% 的净利增长,说明主业改善是扎实的,而非靠减值的会计腾挪。但同一笔计提也在提示:公司对自身部分存货的价值判断并不乐观。备料既可能是成本护城河,也可能是减值引信 —— 两种可能性同时存在。
四、一个更普遍的行业命题
把个案往上提一层,会看到一个更普遍的现象。
AI 这一轮对下游硬件厂商,同时施加了方向相反的两种力量。一边给故事:物理 AI、端侧 AI、AI 眼镜、具身数据采集,每一个都能在资本市场换来估值弹性;一边抽利润:存储产能全面倒向 HBM 与数据中心,消费级存储供给被挤压,机顶盒、路由器、入门手机、电视这些 "低毛利、走量、议价能力弱" 的品类被最先挤干。
创维数字恰好站在这两股力量的交汇点上 —— 主业智能终端(机顶盒、宽带接入)是被涨价冲击最狠的品类之一,而它的第二、第三曲线(XR 与智能眼镜、车载显示、EGO 数据采集)又都挂着 AI 标签。
新兴业务确实在推进:6 月入围中国移动江苏公司智能眼镜选型项目;VR/MR/ 无显示智能眼镜自有品牌已在海外运营商及 B 端渠道规模出货,客户覆盖日本、美国、印度、英国、韩国、巴西等;带显示全彩光波导眼镜在加紧开发。但也要看到结构性事实:车载显示是典型的 Tier 1 生意,运营商集采是最讲究性价比的渠道。这些业务能提供收入的稳定性与可见度,却很难在短期内把公司从 15% 上下的毛利率带到一个新台阶 —— 半年报里,专业显示板块毛利率仅 5.61%,较上年同期还降了 2.62 个百分点,而智能终端毛利率是 16.37%。以 5.61% 的板块毛利率,很难指望它托起整家公司的盈利中枢。
五、三点判断
第一,这轮异动是 "业绩修复 + 概念溢出" 的双轮定价,但权重值得警惕。 三季报提供了基本面支撑,物理 AI 提供了想象空间。然而在 11.02 元的涨停价上,按动态市盈率(年化口径)约 38.9 倍 —— 对应的是一家刚从 1.80 亿元年利润修复到前三季度 2.44 亿元、且经营现金流净流出 31.78 亿元的资产。市场买入的显然不是当期盈利,而是 "物理 AI 硬件入口" 这张期权的定价。异动公告发布后的首个交易日(10 月 27 日),股价盘中冲高至 11.54 元后回落,收报 10.55 元,较 26 日涨停价下跌 4.26%;10 月 28 日早盘高开、盘中波动显著放大,多空分歧明显 —— 情绪定价的自我修正已经开始。
第二,EGO 采集是 "真赛道、早期单",先发需要尽快转成工程与数据壁垒。 这条链路上最先兑现收入的确实是硬件设备,但硬件易被复制,壁垒在多设备时空同步精度、数据预处理能力,以及与具身模型团队的绑定深度。对上市公司而言,必须回答的不是 "有没有订单",而是 "什么时候变成报表上一行可辨识的收入"。
第三,未来四个季度,盯存货而不盯股价。 判断这次战略备料成败,只需跟踪三个指标:存货周转率能否回升、毛利率能否在存储高位下守住、资产减值是否继续扩大。若下半年海外旺季与运营商集采顺利交付,61 亿元存货会转化为收入与利润;若存储价格在 2027 年出现拐点(Counterpoint 预计本轮涨势至少持续至 2026 年年中,2027 年的走向尚待观察),这批高价备料将直接反噬利润表。这三件事,比任何概念标签都更决定公司的 ROE。
结语
一家做了几十年机顶盒的公司,因为给机器人做第一视角相机而被重新定价 —— 这本身就是 AI 时代最典型的资本叙事。但叙事归叙事,报表归报表。
值得记住的或许是这句:当一家单季毛利率 14.71% 的硬件公司被赋予接近 39 倍的估值时,你买的不是它现在的生意,而是它能否在存储涨价打完之前,把新故事做成足够大的生意。
(本文基于公开信息整理与分析,不构成任何投资建议。相关财务与经营数据以公司披露的定期报告为准。)
主题:创维数字