
十大机构论市:市场短期性价比已明显改善小级别反弹可期
十大机构论市:市场短期性价比已明显改善 小级别反弹可期
2026年10月11日 17:3
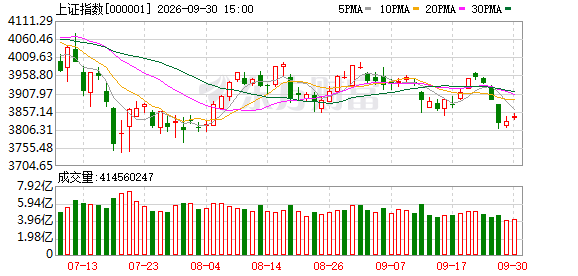
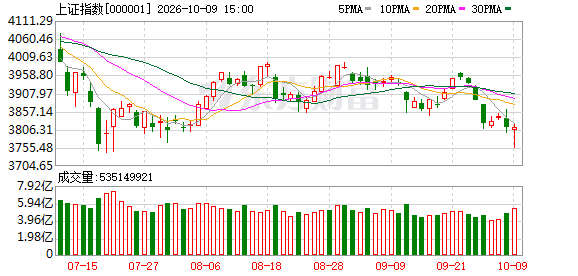
本周沪指下跌0.74%,深证成指下跌1.91%,创业板指下跌2.93%。下周A股将如何运行?我们汇总了各大机构的最新投资策略,供投资者参考。
申万宏源策略:市场短期性价比已明显改善 小级别反弹可期
国庆假期后两个交易日的行情,构成支持我们长中短期波段定位的证据。中长波段,A股处于两个大波段上涨之间的震荡休整期,且仍偏向于弱势震荡。这个阶段,大类资产和产业利空,容易引发脉冲式调整。短波段,市场短期性价比已明显改善,各维度悲观预期都已有所反映。市场已经验证了,上证综指3800点以下配置需求释放,足以支持反弹。国庆假期后两个交易日的行情,构成支持我们长中短期波段定位的证据。重申我们长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期,市场已超跌,小级别反弹可期。
广发策略:从出口链景气度 前瞻三季报机会
从短期、中期和长期三个维度讨论出口链的投资机会:短期看高频出口景气变化,中期看海外基本面与补库需求,长期看出口渗透率的天花板。(1)短期看高频出口景气变化:9月出口增速或小幅回落、10月回升,AI硬件仍是景气最集中的方向,非AI品类分化。节奏变化主要源于基数与工作日错位。政策窗口集中在11月,重点跟踪10月下旬海外云厂商资本开支指引、10月FOMC、11月欧盟 逆变器 旧规截止、11月APEC会议期间的中美互动;尾部风险在于美国产能过剩301裁决与2027年1月10日中美新一轮磋商。(2)中期看海外基本面与补库需求:海外制造业景气上行与补库需求支撑外需。(3)长期看出口渗透率的天花板:出口渗透率仍低的品类具备份额提升空间。中国的出口优势品种(家电、手机、家具等),长期出口渗透率天花板在40%左右。
国泰海通策略:震荡后有望走强 中期科技仍是布局时点
2026年,A股走出分化剧烈的结构性行情:上半年AI等科技主线“一枝独秀”,年中受海外科技资产波动与中东地缘扰动一度调整,三季度以来市场逐步修复。站在当前时点,科技投资仍需兼顾“微观结构健康”与“预期能够上修”的环节,科技行情内部是分化的;但从中期维度看,随着产业空间进一步扩大、微观结构问题逐步消化,整体性行情仍会出现并继续走强,因此也是一个布局的时期。展望后市,随着风险因素的消化与科技产业的进一步发展,在无风险利率下降与资本市场改革的历史环境下,震荡之后我国资本市场仍有望走强。
中国银河策略:地缘缓和预期升温 利率压力能否缓解?
全球权益预计延续震荡分化,美股将于下周进入三季报披露窗口期,观察AI产业链的收入利润及资本开支回报;A股和港股预计以结构性机会为主,兼顾科技成长与高股息资产。债券方面,美债短中端有望受益于加息预期降温,但财政供给、能源通胀及期限溢价仍将限制长端收益率下行空间,欧债需关注财政风险与融资压力。美元在美国利率优势及欧洲财政不确定性支撑下预计维持高位震荡,若通胀温和、实际利率回落,上行动能或有所减弱。 黄金 仍具对冲配置价值,若美元与实际利率同步回落有利于价格修复;油价预计维持高位波动,后续重点观察霍尔木兹海峡通航恢复、俄罗斯柴油实际交付及美国原油复产进度。
光大策略:关注风格的再平衡
四季度市场将围绕政策博弈震荡。年初以来,盈利端的稳步修复是驱动市场震荡上行的核心锚点,业绩的节奏也影响市场整体的节奏。向后看,四季度市场的核心锚点将由盈利端的超预期转向政策预期的变化,叠加中美关系阶段性缓和带来的外部环境改善,风险偏好的下限相对清晰。但考虑到三季报盈利增速大概率边际回落、科技板块估值仍处相对高位,指数向上弹性受限。在上有政策预期支撑、下有基本面约束的格局下,市场大概率呈现震荡特征,且波动将被政策会议与数据发布时间所锚定。科技之外,关注政策主线。市场的风格可能出现再平衡,核心因素从业绩导向转向政策预期的边际变化。配置方向上,关注三条均衡配置方向。
浙商策略:中线底部开始重构 保持信心、等待结果
尽管本周A股主要指数依旧录得负收益,但是经过“大幅下探-大幅回弹”的过程后,市场抛压已经明显释放,反击力量逐步酝酿。从技术结构看,8月中旬以来的主跌段或已结束,后市即使再有震荡,也很难重复之前的下跌斜率。具体来看,上证本周挑战了7月20日低点3741,该点位与“924行情”高点3674一道,有望构筑上证本轮中线支撑。创业板指本周最低2932点,刚好触及本轮牛市回撤的0.5分位,后续有望在该点位附近震荡重构中线底部(科创50与之类似)。值得注意的是,我们上周指出恒生科技指数进入周线MACD底背离“进行式”并正在构筑中长线底部,从本周走势来看以上判断有相当的置信度,预计恒科有望在1-2周内确认底部结构。
东吴策略:短期反弹可能来临
美债加速上行不必然导致A股的调整,分子端的强劲是逆势的重要因素:2016年11月10Y美债利率从1.79%上行至2.6%,上证指数继续震荡上行;2016年10月制造业PMI为51.20%,连续三个月持续扩张,对冲了美债上行的压力。2018年1月10Y美债从2.46%上行至2.77%,上证指数先涨后跌;对比基本面来看,2017年GDP增速为6.9%,是7年来首次提速,但到2月份开始,A股中小创公司业绩连续暴雷。2022年6月10Y美债利率从3.43%快速回落至2.67%,但上证指数却持续调整;中国的产成品库存同比自2022年4月的峰值20.0%开始快速下滑,工业利润增速也持续回落。利率的回落或成为下一轮行情的催化:2016年12月美联储加息落地,10Y美债从2.54%回落至2017年1月的2.33%,随后A股进入春季躁动行情;同样,2022年10月10Y美债从4.24%快速回落至2022年的12月的3.42%,伴随优化疫情防控政策的出台,春季躁动行情提前启动。若分子端无明显压力,或政策托底经济的背景下,美债利率的下行,有望成为后续行情的催化因素。
招商策略:10月聚焦业绩景气催化与内需方向均衡配置
聚焦业绩催化,与内需方向均衡配置。市场表现复盘:过去一个月A股震荡下行,成长板块调整较大,防御与政策受益方向相对占优。市场主线是海外通胀与利率压力上升、国内政策持续加力之间的博弈。月初市场在基本面数据回暖与海外紧缩预期升温的交织下冲高回落,科技高位筹码松动,风险偏好逐步降温;月中美联储年内首次加息靴子落地,市场演绎“利空出尽”,科技成长放量反弹;月末市场节前冲高回落,长假避险与获利兑现主导,国内政策密集加码稳增长,但市场修复持续性不足。行业上, 房地产 、 医药生物 、 银行 相对占优, 有色金属 、 电力 设备、 机械设备 调整较大,配置趋向防御与均衡。
国信策略:中美对比 中国科技为何跑输 何时补涨?
若海外流动性环境边际企稳,将支撑全球科技资产估值。如前文所述,三季度、尤其9月以来,全球流动性的紧缩是制约大类资产表现的核心约束。10月以来10年美国国债利率一度接近5.4%,创2002年以来新高。但也要看到,近期海外流动性改善的信号在不断增加,一方面,9月美国非农就业人数新增2.9万人,不及9万人的市场预期,同时失业率为4.2%,也略高于4.1%的市场预期,加息概率较此前已有显著降温,当前市场预期10月FOMC会议不加息概率超过8成。另一方面,考虑到美国中期选举逐渐临近,能源价格高企使得国内政治压力较大,或对美伊冲突持续性形成掣肘,美方存在尽快结束冲突的需求,叠加伊朗也会从自身经济状况、国际外交支持等因素来重新评估继续对抗的成本与收益,故中东地缘冲突在中长期持续的可能性较低,我们认为在四季度前后有望看到结束的窗口。8月以来,科创50 PE(TTM)估值收缩36%, 纳斯达克 指数前瞻PE估值也收缩了1%,若后续海外流动性压力边际缓解,将有望支撑全球科技资产估值阶段性上移。
华金策略:短期美债收益率上行对科技成长的压制可能有限
复盘历史,美债收益率上行但通胀回落时,美股和A股表现均偏强,主要受基本面和流动性等因素影响。(1)2000年以来美国10年期国债收益率上行、美国核心CPI同比增速回落共有6段。(2)美债收益率上行但通胀回落时美股和A股表现震荡偏强:6次中标普500指数、上证综指分别有6次、3次上涨。(3)美债收益率上行但通胀回落时A股走势主要受国内经济基本面、流动性和政策等因素影响。一是国内经济基本面是影响A股走势的核心因素:如2007/4/24-2007/6/12、2009/1/15-2009/6/10、2024/2/1-2024/4/25期间制造业PMI维持高位,工业企业盈利增速、地产和出口增速均回升,上证综指均上涨;反之,上证综指均下跌。二是流动性对A股走势也有重要影响。三是国内政策对A股走势的影响也较大。
(文章来源: 东方财富 研究中心)