
一线调研|一峰骆驼的“保险账本”:阿拉善驼乡用两款险种兜住一个产业
一线调研 | 一峰骆驼的“保险账本”:阿拉善驼乡用两款险种兜住一个产业
2026年10月30日 22:24
巴丹吉林沙漠横亘东西,占去全旗近半版图。7.3万平方公里的戈壁荒漠上,只住着2.6万人——这里是内蒙古阿拉善右旗,也是阿拉善双峰驼最集中的栖息地,稀少的降水、漫天的风沙,反而孕育出这种耐旱耐寒的珍稀畜种。
千百年来,骆驼在这里的角色朴素而单一——驮运、赶路,是沙漠里最可靠的脚力。随着公路延伸、车辆普及,骆驼的传统用途日渐式微,养驼一度陷入低谷。但阿拉善人没有丢掉这群骆驼,他们重新打量这份独特的种质资源,把目光从骆驼的“脚”转向了骆驼的“奶”。
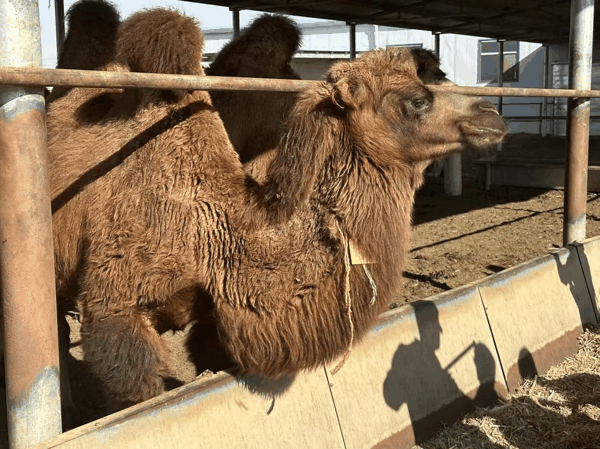 图片来源:每经记者袁园摄
但养驼的风险,远比想象中具体。骆驼是半野生畜种,代谢病多发,产羔期死亡率最高;驼奶收购价随行就市,牧民议价能力弱;一场疫病或一次价格波动,就可能让一户人家一年的辛劳归零。2020年之前,阿拉善右旗的养驼户面对这些风险,几乎没有像样的对冲工具。
转机出现在2020年12月。阿拉善右旗农牧和科技局深入农牧户牵头试点,通过两年多的尝试和与牧民、保险机构的不断沟通,一家国有保险公司——中华联合财产保险股份有限公司(以下简称中华财险)脱颖而出,在阿拉善右旗创新推出了驼奶收入损失保险普惠型特色农业保险产品,覆盖骆驼饲养生产和驼奶产出经营全链条,填补了当地驼奶收入保障领域的保险空白。一峰骆驼的“保险账本”,就此翻开。
两款政策性险种的两副面孔:保死亡,也保收入
“我从小也喝过驼奶,对于我们当地人来说,骆驼是家里极为重要的财产。”
阿拉善右旗农牧和科技局副局长魏银鸿在与《每日经济新闻》记者(以下简称每经记者)交流时,回忆起往事依旧感慨唏嘘:“此前我们当地没有产业,驼奶挤出来后要么等收奶的上门,要么就千里迢迢地送到新疆去卖,但驼奶原奶不易保存,无论哪种方式对牧民来说都不是最优解。”
对牧民来说,驼奶卖不出去就意味着损失,这显然是当地政府不愿意看到的。“我们的地理环境很适合骆驼生存,阿拉善双峰驼也是我们这里独有的品种。”在魏银鸿看来,阿拉善右旗的骆驼是老天爷赏饭吃的一份家底——别处养不出这个品质,也产不出这个味道。
可家底再好,也得有销路。于是,阿拉善右旗农牧和科技局开始在产业上做文章,通过相关的优惠政策引进知名驼奶加工厂。“我们有骆驼,这就是我们最大的优势。”上下游加工厂落地后,保障驼奶产量就成为了魏银鸿的主要工作。
“骆驼不同于牛羊,它产奶的前提是生育且驼羔处于生存状态。”魏银鸿介绍,骆驼是典型的“先羔后奶”畜种,母驼产羔后才会分泌乳汁,且挤奶时还需驼羔先去刺激乳腺,受到驼羔的刺激后母驼才会顺利下奶。这一生物特性决定了骆驼的产奶周期与繁殖周期深度绑定:母驼产羔后进入约12个月的挤奶期。同时,骆驼适应了在广阔荒漠自由活动、自主觅食,关起来容易产生应激反应,影响健康,还会影响驼奶质量,所以产奶后必须回到天然草场休养一年,等于两年才完成一个完整的生产循环。
这两年中,无论是母驼死亡还是驼羔死亡,都会给牧民带来极大的经济损失。如何让牧民敢养、愿养,成为阿拉善右旗农牧和科技局关注的重点。保险天然具有风险保障功能,引进保险便成了破题的关键。
这种与牲畜生理周期深度绑定的产品逻辑,在传统农险中并不多见。中华财险阿拉善右旗支公司经理唐钦运对每经记者表示,骆驼保险的设计从一开始就不能照搬牛羊等传统农险的思路。据此,中华财险设计了两款险种轮换衔接的机制——挤奶期投保驼奶收入损失保险,休养期转投保骆驼养殖保险,到期轮换,形成与骆驼“产羔—挤奶—休养”生理周期深度绑定的循环模式。在风险覆盖上,骆驼养殖保险聚焦疫病、自然灾害、意外事故造成的死亡损失,筑牢养殖“底线保障”;驼奶收入损失保险则兼顾自然减产与市场价格波动双重风险,当驼奶产量下降或市场收购价下跌导致农牧户实际收入低于保障水平时,守住牧民卖驼奶的收入基本盘。
于是,在阿拉善右旗,中华财险为当地牧民量身定制了骆驼产业的政策性保险体系:骆驼养殖保险和驼奶收入损失保险。两款险种的精妙之处,在于它们对应的是骆驼生物特性带来的“错位风险”。产奶期的母骆驼和驼羔投保的是驼奶收入保险,回天然草场休养生息时的母骆驼投保的是骆驼养殖险,到期轮换,无缝衔接,为不同时期的骆驼搭建起完善的风险保障。
一个旗县的保险账本:已为2万峰骆驼提供风险保障
阿拉善右旗兴盛特色养殖家庭农牧场负责人常生荣给每经记者算了一笔账:驼奶收入损失保险每峰保费1000元,各级财政补贴后,牧户实际只掏200元,对应的是2万元的风险保障。骆驼养殖保险的个人自缴部分更低,每峰仅60余元,各级财政补贴200多元。
在承保环节,中华财险为了精准管控骆驼、提升理赔速度,会给承保的骆驼打上 电子 耳标。每经记者在养殖场看到,中华财险使用的耳标内置芯片,打入骆驼皮下后无法自行取出,配套的识别系统由中华财险自主运营系统掌控,牧户无法篡改信息。这套看似简单的技术手段,解决了农险领域的老大难问题:标的身份确认。但技术并不能解决全部。唐钦运坦言,骆驼保险目前仍处于亏损状态。“死亡率比预想的高,尤其是产羔期,代谢病一倒就是好几峰。”但这恰恰是政策性农险的应有之义——用保险的杠杆把个体牧民扛不住的风险分散到更大的池子里,财政补贴的存在,就是为了让这个池子蓄得住水。
阿拉善右旗的数据显示,目前全旗双峰驼存栏突破8.2万峰,其中能繁母驼5万峰、挤奶母驼2.4万峰;建成40处骆驼奶源示范基地、230座标准化养殖基地,培育114家养殖专业合作社。2025年全旗驼奶产量突破1.5万吨,骆驼全产业链 综合 产值突破25亿元,同比增长26.58%。养驼户户均年增收超6.8万元,占农牧民经营性收入的50%以上。
这些数字背后,保险的“托底效应”在悄然发挥作用。常生荣对记者说,有了养殖险,敢扩大规模了;有了收入险,敢在奶价低的时候也不急着抛售骆驼了。产业的稳定性一旦提升,上游的加工企业才愿意签长期订单,下游的饲草料、设备投入才敢跟进。
据悉,阿拉善右旗引进的沙漠之神、神驼等龙头企业,去年税收贡献中沙漠之神已超过千万元,品牌溢价开始显现。“我们现在还在洽谈其他机构,我希望阿拉善右旗成为国内甚至国际上知名的驼奶产地。”魏银鸿向每经记者表示,当前阿拉善盟拥有“驼乡中的驼乡”“中国驼奶之乡”等特色名片,以及“阿拉善驼奶”集体商标,驼奶产业已成为当地立足荒漠资源、带动农牧民增收、助力生态保护的支柱特色产业。
更深远的影响在生态层面。骆驼产业让牧民在荒漠戈壁上有了可持续的生计,草场压力反而减轻了。骆驼对荒漠植被的适应性远优于牛羊,舍饲半舍饲模式的推广,也让草场有了休养生息的空间。中华财险表示,下一步将结合智慧牧场建设,探索疫病预警、 饲料 价格波动等更前置的风险减量服务,把保险从“事后赔钱”往“事前防损”的方向推进。
(文章来源:每日经济新闻)