
中国巨石三季报:一块电子布,如何撑起翻倍利润
 7628是一种电子布的型号,它是覆铜板的原料,覆铜板做成电路板,最后装进服务器。
这东西过去在行业里算不上稀罕货,今年却画出了整个玻纤行业最陡的一条价格曲线。群益证券引用的数据显示,9月均价达到11.5元/米至12元/米。不到一年,价格涨到近三倍。
10月19日晚,全球最大的玻纤企业中国巨石(600176.SH)交出三季报。第三季度归母净利润24.12亿元,同比增长173.8%,营收69.19亿元,增长44.3%。2025年全年,公司归母净利润是32.85亿元。一个季度,已经赚到去年全年的四分之三。
这是一份周期景气的账,还是一个行业换了活法的账?下面分三步看:这块布为什么涨?财报怎么记下这轮涨价?巨石打算怎么处置这笔钱?
一块布的瓶颈
涨价的起点在AI服务器。单台AI服务器的电子布用量是传统服务器的三到五倍。但需求只是故事的一半,让价格失速的是供给。
群益证券的研报说,AI投资旺盛,部分中低端电子布产能转产高端品种,导致7628出现缺口。特种布更赚钱,工厂就把机器让给它,普通布反而不够了。平安证券的研报也提到,部分企业为此逐步缩减了普通电子纱和电子布的规模。
想补产能也不容易。 据公开数据,全球九成以上的高端电子布依赖日本丰田的喷气织机,现在下单要到2029年才能交货,一条新的电子纱产线从建设到投产也要一年左右。想扩产,却买不到设备,价格就这样被一轮轮推高。
中国巨石站在这个瓶颈的中间。它的玻纤纱全球市场占有率超过30%,在热固粗纱、热塑增强、电子基布三个领域都自称世界第一。2025年,公司卖出粗纱320.26万吨、电子布10.62亿米。公司在浙江桐乡、江西九江、四川成都、埃及苏伊士和美国南卡都有基地。
 ▲来源:企业官网 不过电子布并不是全部。
今年上半年,公司粗纱及制品销量170.04万吨,电子布5.44亿米。粗纱这一半的故事平淡得多:国信证券的中报点评把它概括为量增价稳,弹性主要来自电子布。三季报没有拆分产品,两类产品各贡献多少,报告里看不出来。
财报怎么记下这轮涨价
先看节奏。一季度归母净利润12.67亿元,上半年累计29.33亿元,可以得出二季度是16.66亿元,三季度24.12亿元。
三个季度的归母净利率分别约为24.0%、28.3%和34.9%,营收每个季度环比只增一成多至两成,净利环比增三成至四成多。
再看成本。前三季度营收从139.04亿元增至180.78亿元,营业成本只从93.96亿元增至98.30亿元,增幅4.6%。按报表数字计算,毛利率从32.4%升到45.6%。营收和成本两个数字之间的缺口,就是这份利润。
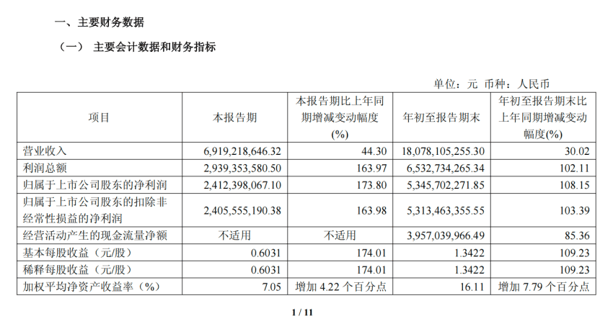 ▲来源:企业财报 利润的成色似乎没有可挑剔之处。扣非归母净利润53.13亿元,占归母净利润的99.4%,三季报列示的非经常性损益全年累计只有3224万元。
现金的成色则要打个折扣。经营活动现金流净额39.57亿元,增长85.4%,而归母净利润增长了108.2%。经营现金流与归母净利润之比,从去年同期的83%降到74%。公司给出的解释是销售商品收到的现金和商业票据到期托收增加。应收账款、应收票据和应收款项融资三项合计,从年初的54.78亿元升至77.55亿元。
更大的一笔支出在投资端。购建长期资产支付的现金31.33亿元,去年同期是5.99亿元。固定资产从347.64亿元增至382.57亿元,在建工程从15.33亿元降到8.06亿元。公开信息显示,淮安基地年产10万吨电子纱的生产线在3月和6月分期点火,目前已满产。三季报没有写明这31.33亿元具体花在哪里,只能把这两个事实并排放着。
资产负债表上有一个数字可以用来互相核对。其他应付款中,应付股利13.36亿元,年初为零。半年报公布的中期分红是每10股派3.30元,合计约13.20亿元。两个数接近,差额报告没有说明。这笔钱四季度要流出,而期末货币资金35.80亿元,短期借款45.30亿元。资产负债率41.28%,比年初高0.87个百分点,杠杆总体仍然温和。
赚到的钱,往哪里放
赚到的钱往哪里放?巨石的回答是继续建电子布产线。3月点火的淮安生产线设计年产10万吨电子玻纤、3.9亿米电子布,被称为全球最大的单体电子玻纤生产线。另一条年产5万吨电子纱、3.2亿米电子布的生产线正在建设,周期1.5年。7月公告又宣布,拟投资24.05亿元再建一条年产2.5亿米电子布的生产线,同样是1.5年建设期。三条线加起来是9.6亿米设计产能,而2025年全年电子布销量是10.62亿米。
扩产会不会把价格压下来,是投资者最想问的问题。公司的回应是,玻纤项目建设周期长,还受资金、窑炉建设和高端设备交付约束,新增有效供给有限,行业供需格局整体有望相对平稳。可公司在年报里也写下了另一句话,提示行业产能结构性过热需要警惕。同一家公司,两种口径,并不矛盾:它既要说服市场这一轮不会很快结束,也要在文件里把风险留给读的人。
另一个信号来自公司对自己的预期。今年的股权激励计划以2024年扣非归母净利润17.88亿元为基数,要求2026年扣非净利润复合增速不低于38.5%,折算2026年的目标约34.3亿元;2027年和2028年的目标复合增速分别降为27%和22%。前三季度扣非净利润已经做到53.13亿元,早已越过目标。目标显然是在景气爆发之前定下的,但2027、2028年的目标逐年下降,也说明公司对更远的两年并不乐观。
高端布的突破也还没落地。公司在业绩说明会上表示,低介电系列产品的研发、认证和送样正有序推进。界面新闻的报道里提到,公司曾表示低介电等特种电子布尚未形成订单和收入。这块市场正是AI算力最稀缺的部分,涨价的红利目前主要来自普通电子布,而不是更高端的品种。
市场心里有数。截至6月22日,中国巨石年内股价涨幅约243%。价格已经预支了不少想象力。
【结语】
回到那块布。它由玻璃拉成丝、织成布,再被压进电路板,整条链条的瓶颈不在原料,而在织机和窑炉。巨石是少数既有窑炉、又有织机的人,所以能在这一年里把缺口变成利润。
财报写得清楚:成本几乎没动,利润翻了一倍,现金跟得稍慢,钱大量投进了产线。写不清楚的有三件事:涨价能撑多久?9.6亿米新产能放出来之后价格会怎样?特种布能不能真正拿到订单?这三个问题,要等明年的几份季报来回答。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 汪垠涛 审核 任志江