
多地设银行不正当竞争举报通道!从行业公约到公众监督“反内卷”治理再进一步
多地设银行不正当竞争举报通道!从行业公约到公众监督 “反内卷”治理再进一步
2026年10月14日 22:3
银行 业“反内卷”的监督权直接交到了社会公众手中。
10月14日,北京商报记者注意到,宁波、 厦门银行 业协会均陆续开通 银行 业不正当竞争举报渠道,常态化受理各类 银行 业不正当竞争线索,剑指非理性定价、返佣返利、不当考核、恶性抢客等无序竞争行为。
当前,监管、行业协会、银行机构三方协同的“反内卷”治理格局已逐步成型。北京商报记者采访多家银行一线人员发现,过去粗放式、违规化的恶性内卷行为已大幅减少。不过,如何持续完善激励体系、巩固治理成效,把顶层设计更好落地到业务一线,仍是行业下一步的发力方向。
 宁波、 厦门银行 业协会“反内卷”出新招
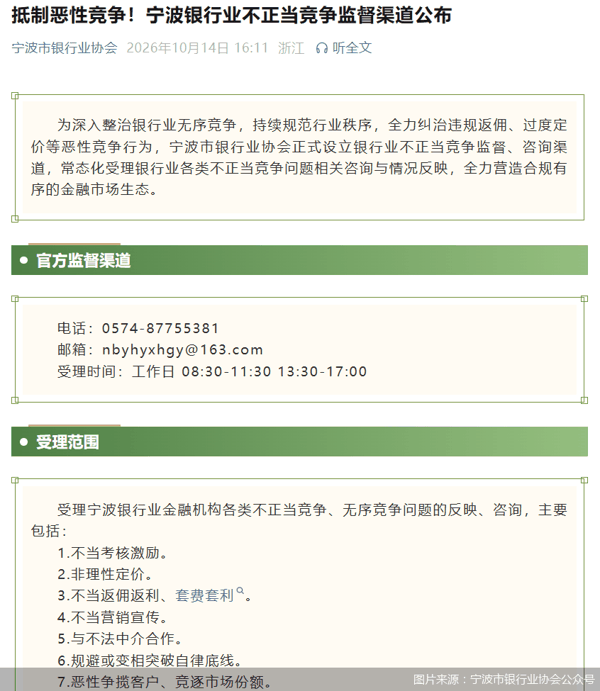
10月14日,宁波市银行业协会正式设立银行业不正当竞争监督、咨询渠道,常态化受理银行业各类不正当竞争问题相关咨询与情况反映,全力营造合规有序的金融市场生态。
这是继10月9日厦门市银行业协会公布不正当竞争举报电话之后,又一地区银行业协会开通常态化不正当竞争线索受理通道。
从受理范围看, 宁波银行 业协会面向宁波辖内金融机构,受理各类不正当、无序竞争问题的反映与咨询,包括不当考核激励、非理性定价、不当返佣返利、套费套利、不当营销宣传、与不法中介合作、规避或变相突破自律底线、恶性争揽客户、竞逐市场份额等情形。
厦门银行 业协会的受理范围,则聚焦厦门辖区银行业机构的不正当、无序竞争行为,包含不当考核激励、非理性定价、违规返佣返利、套费套利、不实营销宣传、盲目争抢市场等行为。
为保障举报线索真实可查,两家协会均明确,举报人需要提交个人基本信息、被举报机构、事件说明以及相关意见建议等完整材料。通过此举引导辖内各银行主动自查自纠,牢固树立合规经营理念,主动抵制无序竞争行为。
在 博通 咨询首席分析师王蓬博看来,该举措落地意义非常务实,标志着银行业“反内卷”从过去口头倡导、机构自律的软约束,正式进入群众监督、常态化管控的阶段。公开举报渠道,能够及时发现“价格战”、返佣返利、争抢客户这类乱象,遏制同业恶性竞争,引导行业转向高质量服务竞争。
协会、监管、金融机构三方合力
实际上,银行业的“反内卷”并非新鲜事。2024年,中央政治局会议首次提出,要强化行业自律,防止“内卷式”恶性竞争。此后各行各业掀起“反内卷”整治,银行业也随之启动相关治理。
2025年7月,广东率先搭建“1+3+N”制度体系,开展“内卷式”竞争 综合 整治。随后浙江、湖南、陕西等多地跟进落地,针对房贷返佣、车贷返点、消费贷价格战、违规高息揽储等乱象出台行业自律公约与业务指引,推动银行业经营逻辑转向质效优先。
不仅是行业协会,监管端与银行机构也正形成治理合力,共同推进银行业“反内卷”。数据显示,2026年以来,监管处罚力度持续加码,多家银行因不正当竞争相关问题收到百万元级大额罚单。
10月14日,浙江临安农村商业银行因违规设置绩效考核指标等问题被罚140万元。此前,监管还对多家银行无序竞争、业务管理乱象开出大额罚单:如淮南通商农商银行因违规发放贷款行为被罚120万元;浙江民泰商业银行上海分行因违规通过第三方吸收存款等行为,被重罚715万元。
对此,财经评论员付一夫分析称,监管处罚的导向已发生实质性转向,从罚业务转向罚违规机制。从效果看,这一导向已产生结构性影响,“价格战”和“返佣战”的动力有所减弱。但处罚效果存在滞后性,考核惯性不会因一张罚单立即消失,治理仍需持续用力。
在监管持续高压整治的同时,银行机构内部也开始主动纠偏经营理念,多家银行高层密集释放“反内卷”的明确信号。在2026年半年报业绩发布会上, 浦发银行 副董事长、行长谢伟表示,面对低利率环境带来的经营压力,该行要坚决摒弃规模情结、速度情结,追求的不是简单的规模扩张,而是以服务实体经济为本、以价值创造为基的高质量增长。
光大银行 行长郝成亦指出,该行要聚焦主责主业,落实“反内卷”要求,着力提升经营质量与效益,通过压降高成本存款、优化存款结构,降低负债端压力。
一线业务场景是否已落地见效
自上而下的治理导向持续强化,监管尺度不断收紧,银行管理层也已形成“反内卷”共识。但一个核心问题仍待解答:这场银行业“反内卷”行动,在一线业务场景中是否真正落地见效?
带着这一疑问,北京商报记者向多地银行一线从业人士进行了解。一位股份制银行对公条线人士谈及治理成效与内卷形态的变化时坦言:“粗放的时点存款任务、硬性摊派类指标有所减少,工作重心已经从季末突击冲刺,转向常态化经营。以日常考核为例,日均指标要求时刻不能松懈,理财到期客户要及时提醒续投、定期存款客户要争取资金留存、贷款客户需要持续跟进维护。”
山东某农商行从业者陈明(化名)也有相似感受。他向北京商报记者表示,过去粗放式竞争明显收敛,比如月底四处找资金、自掏腰包贴息揽储、同业互相挖客户、比拼礼品与返点等行为大幅减少。监管高压叠加银行内部合规要求,基层员工清楚红线不能触碰,诸如个人出钱补贴客户利息、借助中介购买存款规模这类行为风险极高,一旦出事,后果远不止扣罚奖金,甚至会影响个人职业发展。
陈明坦言,压力不再集中在月末几个关键节点,变成每月、每季度持续考核;比拼的不再是谁短期拉来资金更多,而是客户维护颗粒度、电话拜访频次、上门营销密度,尽可能把客户的工资卡、信用卡、贷款、理财、收款码等一揽子业务全部拿下。在他看来,银行基层从“拼价格、拼时点”,转向“拼服务、拼过程、拼精细化经营”。
付一夫认为,银行必须实质性重构内部考核体系,将规模优先导向替换为质量优先、客户价值优先。倘若考核底层逻辑不变,即便外部监管持续加压,总行依旧会通过隐性指标把业绩压力层层传导至一线。长效治理的核心,在于构建三方闭环:监管划定合规底线,行业协会维护市场秩序,银行重塑激励机制。任何一环缺位,“反内卷”都容易停留在口号层面。
王蓬博也提出,需要监管、行业协会、银行三方协同发力。一方面监管保持对无序竞争行为的查处力度;另一方面行业协会落地自律规则,依托举报渠道做实同业监督;在银行端同步调整考核导向,弱化规模类指标,从源头降低一线开展恶性竞争的动机。
展望行业竞争走向,王蓬博判断,严监管态势将延续。非理性价格竞争空间持续被压缩,行业竞争重心逐步由价格比拼转向服务能力、风控水平较量,粗放式抢客模式将逐步退出市场。
(文章来源:北京商报)