
A股或迎反攻行情半导体领涨
A股或迎反攻行情 半导体领涨 | 权益市场周报
2026年09月21日 07:24
AI摘要: 多家券商研判 A 股或迎反攻,震荡格局下推荐资源、科技。 半导体 行业景气上行,设备、 MLCC 等赛道需求旺盛。十部门出台医药十五五规划, 创新药 及 CXO 受益于产品放量与出海 BD 兑现。
上周,A股三大指数全线反弹,沪指上涨0.61%,深证成指上涨1.26%,创业板指上涨1.52%。行业方面涨跌互现, 半导体 、 通信 、 医药生物 、 房地产 等领涨; 石油石化 、 农林牧渔 、 煤炭 、 银行 跌幅居前。
1、A股或迎反攻行情
东方财富 证券:配置资源,精选科技
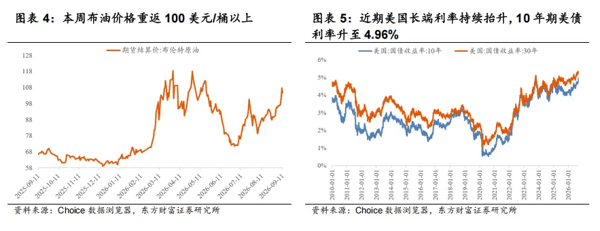
海外流动性预期收紧压制风险偏好,我们认为海外通胀与利率中枢高企是中期格局。以稳为主,平衡配置。我们继续强调重视资源品在当下及未来的配置价值,从地缘政治、产能周期到超级厄尔尼诺等影响,我们认为大宗商品整体依然处于上升周期。同时,海外呼吁放缓模型开发速度叙事扰动下,可适时逢低布局科技成长。
 华泰证券 :把握阶段性布局窗口
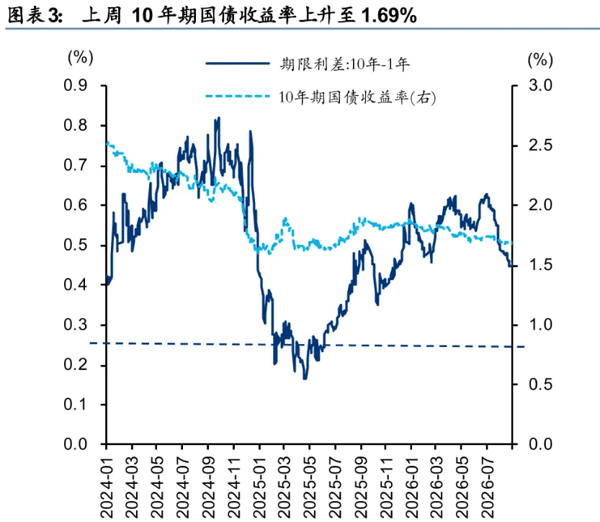
随着本周FOMC会议的落地,短期,A股的胜率和赔率均提升,可适度提升交易性仓位。中期,上游涨价及投资收益驱动中报业绩超预期,K型分化亦有收敛迹象,但持续性待验,配置性仓位仍需重视潜在的底部拐点品种。
 中信建投 证券:A股或迎反攻行情
综合 来看,我们认为9月美联储加息已经不再关键,更关键的是后续加息路径。我们认为A股有望迎来变盘时点,或将开启反攻行情。这一反攻行情可能持续到10月28日下一次美联储FOMC会议之前。市场焦点有望转向三季报业绩的兑现能力。
国泰海通 证券:大盘以横盘震荡为主
目前大盘指数既没有大跌新低的预期,也没有大涨新高的预期,总体是个上有顶、下有底的横盘震荡。伴随短期外部风险冲击逐步计价和触峰,我们认为市场企稳反弹会在未来数周出现。看好微观结构好与预期能上修的国产线科技与材料/战略资源/大金融与高分红。
 2、【 半导体 板块全周大涨】
招商证券 :全球半导体销售额同比增幅扩大
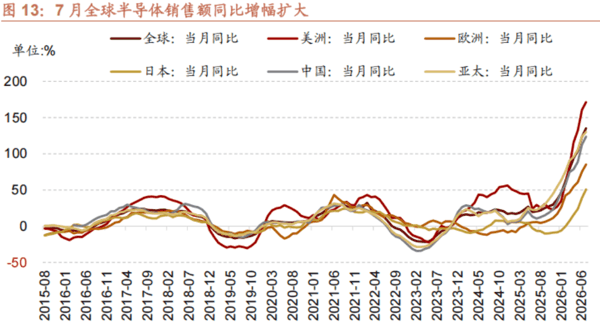
7月全球半导体销售额同比增幅扩大,美洲、欧洲、中国、亚太地区、日本销售额同比增幅均扩大。 根据美国半导体产业协会统计数据,7月全球半导体当月销售额为1468.0亿美元,同比增幅扩大11.50个百分点至135.10%。
 财通证券 :行业高景气确定性夯实
2026年全球海外功率半导体大厂持续多轮调价,英飞凌、 德州仪器 、 意法半导体 、安森美相继落地涨价动作,安森美明确行业高价格局将维持至2027年;瑞萨 电子 再度官宣调价,新价格体系将于2027年1月正式生效,年内已完成两轮价格上调。本轮行情核心增量在于海外IDM库存策略发生结构性转变。我们认为该行为区别于2021年渠道端投机性囤货,是厂商基于真实供需短缺做出的主动经营调整,确认本轮景气的持续性与真实性。
国金证 券: 半导体设备 迎来布局良机
我们认为,华为韬定律芯片从平面集成走向立体集成,工艺步骤、互连数量和制造复杂度同步提升,对 半导体设备 是积极利好, 半导体设备 板块近期股价连续回撤,产业逻辑没有发生变化。国内晶圆厂扩产加速、先进芯片工艺升级、 存储芯片 扩产加速、国产设备份额提升继续兑现,当前位置建议积极抄底半导体设备板块。
 万联证券:半导体设备市场规模稳步增长
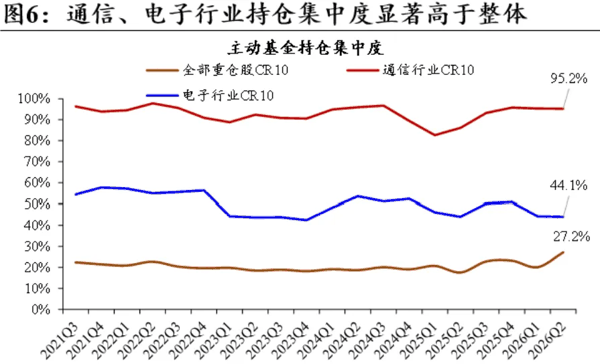
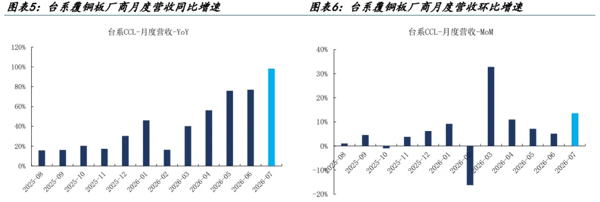
三星电机获万亿韩元大订单,表明AI算力建设带动高容 MLCC 需求旺盛。半导体设备市场规模稳步增长,但光刻、量检测等高尖端设备仍亟待突破,国产化趋势有望持续推进。我们认为算力建设方兴未艾,算力产业链中高景气细分赛道如 PCB 、存储、 MLCC 等需求旺盛,均处于景气扩张周期,亦有望提振上游设备、 先进封装 等需求。
3、【医药行业重磅文件发布】
9月18日,工业和信息化部、国家发展改革委、国家卫生健康委、、国家药监局等 十部门联合发布《医药工业发展“十五五”规划》 (以下简称“《规划》”)。《规划》提出到2030年的发展目标: 生物医药研发应用稳居世界前列,创新驱动效能充分释放,重点领域关键核心技术实现系统性突破,生物医药产业加速成为国家新兴支柱产业。
中信证券 : 创新药 进入全球价值兑现阶段
2026年以来,中国 创新药 国内市场快速放量,从中报来看头部创新药企业在新产品驱动下,创新药收入快速增长,biopharma陆续进入盈利拐点;出海创新药开始进入三期/注册研究兑现阶段;近期多个国际学术大会将至,众多创新药管线进入密集的数据催化期。我们认为中国创新药进入全球价值兑现阶段。
中国银河 证券:创新药产业链高景气
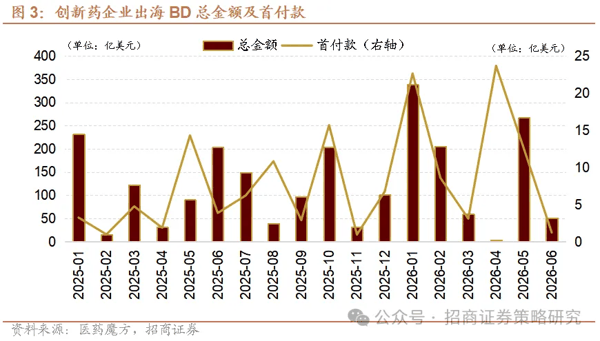
2026上半年多家创新药企业核心产品商业化放量,其中泽布替尼、伏美替尼、玛仕度肽大单品销售持续超预期;上半年中国创新药BD出海交易总金额近1000亿美元,首付款和里程碑收入集中确认,显著放大收入利润增速。从中长期角度来看,创新药产业链支持政策将进一步完善,“新兴支柱产业”定位提升想象空间,BD出海热度持续攀升,多重利好驱动创新药企业价值重构,打开长期成长空间。
 招商证券 :创新药超预期
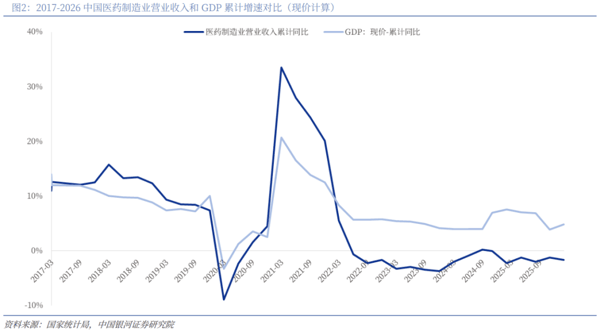
此轮创新药板块的行情由两条逻辑共同支撑。第一,超预期业绩是政策托底与出海BD落地的双重作用结果;第二,本轮行情的启动源于基本面良好的CXO龙头形成溢价和估值修复。国内CXO龙头出海授权数量与利润均实现规模增长后,市场形成“创新药对外授权CXO属于高门槛的技术密集型标的”的共识,为溢价提供了充分支撑。
 兴业证券 :持续看好创新药产业链
截至2026年7月25日国内创新药在研管线数量占到全球总量的39%,2027年开始,越来越多的中国创新药在海外进入商业化阶段,将是中国创新药在全球市场竞争力的集中验证,若初期销售能够有超预期表现,预计市场对于这些创新药品种未来的远期销售会更有信心,对于整个创新药板块也将会有提振。