
海量财经|净利同比减少14.24亿:蓝思科技的腰斩,一半不在生意上
海量财经|净利同比减少14.24亿:蓝思科技的腰斩,一半不在生意上
2026年10月26日 23:18
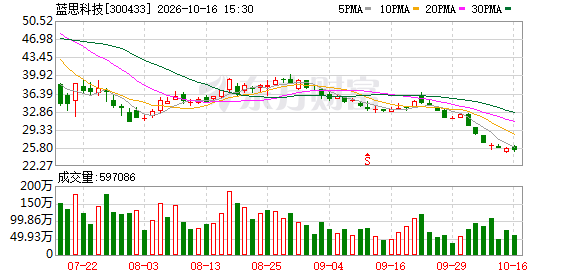
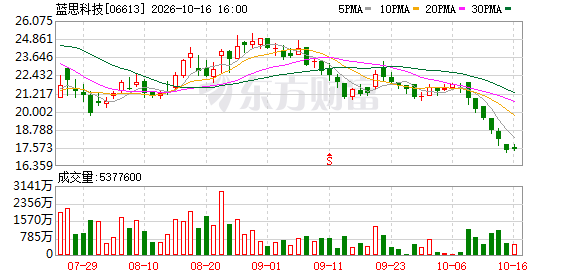
10月25日晚, 蓝思科技 (300433.SZ)发布2026年三季报:前三季度营业总收入479.02亿元,同比下降10.74%;归母净利润14.20亿元,同比下降50.06%。
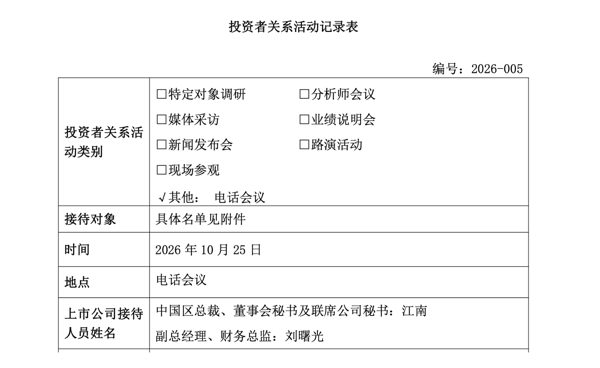 一天之后的10月26日,公司挂出一份投资者关系活动记录表,接待了 摩根大通 、 摩根士丹利 、瑞银、花旗、Point72等上百家机构的电话调研,正面回应这份成绩单。
净利近乎腰斩,是这家“果链巨头”今年最受关注的一件事。但把账拆开看,14.24亿元的利润缺口里,有一半以上并不来自生意本身。
7.69亿元汇兑损益,吃掉了利润降幅的一半以上
去年同期净利润约28.44亿元,今年是14.20亿元,中间少了14.24亿元。这14.24亿元去哪了,公司在调研纪要里给出了明确拆解。
最大的一块是汇率。 蓝思科技 海外业务以美元为主要结算币种,今年前三季度人民币兑美元单边快速升值,财务费用中的汇兑损失为6.54亿元;去年同期这一项是汇兑收益1.15亿元。一正一负,汇兑损益同比减少7.69亿元,在14.24亿元的缺口里占比超过54%。
剩下的一块来自毛利润。收入下降导致毛利润减少约7亿元,叠加部分期间费用增加,进一步压低了当期利润。两项相加是14.69亿元,已经超过了14.24亿元的总降幅。公司还补充了一个更细致的说法: 综合 考虑汇率对外币收入折算、经营利润及汇兑损益的影响,汇率波动对净利润的负面影响“还会更大一些”。7.69亿元只是财务费用科目里的显性数字,美元收入折算成人民币时的缩水,是另一笔没有单独列示的账。单看第三季度,汇率的冲击是1.62亿元。当季营业收入190.35亿元,同比下降8.05%;归母净利润8.43亿元,同比下降50.42%。
公司对自己套期保值效果的表态,是这份纪要里少见的坦诚。 蓝思科技 称,公司通过外汇套期保值、外汇敞口管理等措施控制汇率风险,但金融机构提供的衍生品实际交易条件已经很大程度上计价了未来汇率的走势,实际取得的对冲效果有限。
多数A股公司面对汇率问题会强调“已充分运用金融工具对冲”, 蓝思科技 直接承认效果有限,意味着那6.54亿元汇兑损失,基本是实打实吞下去的。
公司在纪要里也反复强调另一组数据:第三季度营业收入环比增长29.26%,归母净利润环比增长16.04%。用环比而非同比,是因为去年第三季度公司创下了历史最高的单季度收入和利润基数,同比的参照系偏高。
营收为什么也在掉?存储涨价、新品后移与45%的 苹果 依赖
然而,汇率解释的是利润,解释不了收入。前三季度营收下滑10.74%,这部分来自生意本身的变化。
最直接的一条线索是 存储芯片 涨价。今年前三个季度, 存储芯片 价格持续上行,抬高了智能手机和电脑厂商的物料成本,终端需求因此承压, 蓝思科技 相关的结构件、功能模组及组装业务收入随之下降。涨价发生在 存储芯片 环节,买单的却是下游的结构件供应商。
另一条线索来自大客户的排产安排。公司在纪要里说得很清楚:今年秋季客户调整了产品矩阵,发布节奏也有调整,导致部分生产和收入确认节奏后移。调整不等于取消,但收入确认的时间点挪到了后面的季度,报表上就先空了一块。再叠加人民币升值对美元结算收入折算的直接影响,收入端的账就凑齐了。
费用端的变化方向相反。第三季度研发费用9.45亿元,同比增加18.7%;管理费用同比增加10.03%。公司解释是为客户研发与打样验证的投入增加,以及准备大客户明年的创新项目和新兴业务开拓。收入下滑的背景下继续加大研发和管理投入,报表端的利润降幅会因此显得更大。
蓝思科技 对单一客户的依赖度,是理解这些数字的另一重要背景。2025年全年,公司营业总收入744.1亿元,其中 苹果 贡献约334.91亿元,占比约45%。接近一半的收入绑在一家客户身上,客户排产节奏的调整会直接反映在蓝思的季度报表上。
公司的应对是把筹码押在明年。纪要里提到的方向包括客户新机发布及结构件创新、端侧AI推动的智能手机与 AI眼镜 、具身智能商业化,以及AI算力带动的服务器结构件、液冷散热、TGV 先进封装 和光 通信 业务。
一部分布局已经落到具体交易上。10月16日,蓝 思科 技宣布计划以2500万美元收购AI服务器液冷零件公司裴美高国际(PMG)约60%股权,并间接持有元拾科技,后者主要为 英伟达 生产服务器机柜及提供液冷散热技术,这笔收购指向的是切入AI算力供应链。今年5月,公司还以港币7.34亿元收购了台湾机壳生产商 巨腾国际 27.81%股权。
从玻璃盖板到服务器机柜,跨度不小。公司把自己的技术体系概括为“材料、工艺、设备”三位一体,认为能够发挥技术复用和产业协同优势。
这些新业务,纪要里的表述是“逐步进入规模化交付阶段”。
截至发稿,蓝 思科 技A股报27.96元,总市值约1476亿元。
同样被汇率咬了一口,果链的账本算出了三种结果
2026年以来人民币兑美元持续走强,年初在岸人民币在6.99附近,9月升破6.70关口,对以美元结算的出口企业是一次集体冲击。但把果链几家公司的三季报摆在一起,冲击并没有算出同一个结果。
汇兑损失最大的是 立讯精密 ,上半年约19.86亿元,远高于蓝思前三季度的6.54亿元。同期立讯营业收入1745.04亿元,同比增长40.16%,8月预告前三季度归母净利润132.46亿至143.98亿元、同比增长15%至25%,近20亿元汇兑损失之下,净利润仍在增长。
歌尔股份 居中,前三季度营收682.20亿元同比微增0.17%,归母净利润26.19亿元同比增长1.21%,外汇衍生品投资收益对冲了部分压力。
领益智造 则是另一种形态:上半年营收增长6.45%,毛利率还提升1.65个百分点至16.73%,但6.2亿元汇兑损失把归母净利润压到7.64亿元,同比下降17.88%。
四家汇兑损失从6.2亿元到19.86亿元,净利润表现却从增长25%到下滑50%。真正把结果分开的是营收,立讯增速足够厚,覆盖了损失;歌尔营收持平、净利持平;领益营收小增、净利小降;蓝思是四家里唯一营收两位数下滑的,降了10.74%。汇率更像放大器而非根源:营收增长时损失被摊薄,营收收缩时与毛利减少、费用刚性叠加,把利润降幅放大到远超收入降幅。
蓝思自己判断承压是阶段性的,依据是第三季度营收环比增长29.26%、净利润环比增长16.04%。而它要证明的,是那7.69亿元之外的另一半,营收重回增长轨道。
(文章来源:海报新闻)