
收购珠海赛纬切入电解液赛道三峡新材跨界转型胜算几何?
收购珠海赛纬切入电解液赛道 三峡新材跨界转型胜算几何?
2026年10月17日 04:28
作者:
张英英 吴可仲
三峡新材 (600293.SH)2026年半年度业绩说明会现场,一名投资者对该公司的一起跨界并购提出疑问。
在国庆假期前夕, 三峡新材 发布公告,拟以发行股份及支付现金的方式,向包括戴晓兵、珠海市溢利投资合伙企业(有限合伙)、珠海市恒纬投资合伙企业(有限合伙)、薛瑶和吕海霞等在内的交易对方,收购其持有的珠海市赛纬 电子 材料股份有限公司(以下简称 “珠海赛纬”)不低于53.14%股份。公司股票自9月29日起停牌,预计停牌时间不超过10个交易日。
面对上述质疑, 三峡新材 董事长谢普乐表示,这笔收购是公司落实战略转型、培育第二增长曲线的重要布局。
三峡新材方面在接受《中国经营报》记者采访时透露:“该交易尚处于评估筹划阶段。”10月13日,三峡新材发布公告称,公司及有关各方正在积极推进本次交易的相关工作,公司股票将继续停牌。
主业承压谋转型
三峡新材是湖北省玻璃行业的老牌上市公司。1993年3月,公司由原湖北省当阳玻璃厂改制而成,1997年更名为湖北三峡新型建材股份有限公司,2000年8月在上海证券交易所挂牌上市。
从业务上看,三峡新材以浮法玻璃及深加工产品的研发、生产、销售为主业,已形成硅砂矿—浮法玻璃原片—玻璃深加工上下游一体的产业链。目前,公司在当阳、新疆设有浮法玻璃生产基地。
从发展脉络上看,三峡新材的控制权一度变更。2023年12月,公司控股股东变更为当阳市城市投资有限公司,实际控制人变更为宜昌市人民政府国有资产监督管理委员会。
三峡新材的业绩表现与 房地产 周期深度绑定。近年来,地产行业持续低迷,平板玻璃市场供需失衡,三峡新材的业绩持续承压。自2024年营业收入和净利润双双下滑后,三峡新材于2025年由盈转亏;2026年上半年,公司营业收入仅3.92亿元,同比下降37.35%,归母净利润亏损8036.77万元,亏损幅度较上年同期明显扩大,毛利率仅剩1.28%。
截至2026年6月,三峡新材货币资金仅有1.76亿元,较年初减少近两亿元,而短期借款、一年内到期非流动负债、长期借款三项有息债务合计约7.07亿元。
国资入主后,三峡新材也在积极寻求转型,在主业上“向内求”的同时加快开拓新的业绩增长点。
2026年半年报显示,三峡新材聚焦产业转型升级战略,全力推进重点项目建设,为公司转型发展积蓄动能。一是重点攻坚临港 汽车 及 电子 玻璃项目基地建设,为高端玻璃产业升级夯实发展基础;二是提速硅材料基地项目建设,从设计源头提质降本;三是推进产业研究院研发进度,持续聚焦高端赛道开展专项课题攻关,夯实 新材料 领域技术储备。
而三峡新材对于珠海赛纬的跨界收购正是“向外找”增长机遇的关键动作。公告显示,本次交易预计不构成重组上市,交易完成后三峡新材控股股东、实际控制人不变。但目前交易尚处于筹划阶段,标的估值尚未最终确定,交易金额、发行股份与支付现金比例等核心要素均未敲定,最终价格将以评估报告为定价依据。
谢普乐在业绩说明会上指出,本次公司拟进行收购业务,是落实战略转型、培育第二增长曲线的重要布局,经过审慎评估,标的具备成熟电解液技术与头部客户资源,具备长期投资价值。同时,公司正多措并举做优玻璃主业,推进降本增效,加快向 汽车 、 电子 等高附加值特种玻璃转型,并通过投资建设红岩头玻璃用砂岩矿采矿工程及硅材料基地项目完善上游优质硅砂布局,进一步提升硅砂原料自给率。
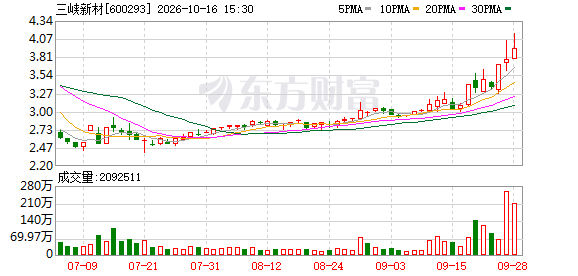
值得一提的是,停牌前夕,三峡新材股价连续三个交易日累计涨幅偏离值已超20%。停牌前一日,三峡新材收盘股价为3.93元/股,总市值为45.6亿元。
对于股价异动,谢普乐在业绩说明会上表示,公司各项重大事项,均是基于自身经营发展、战略转型需要而推进,并严格按照监管要求及时履行了信息披露义务。二级市场股价受宏观环境、行业情绪、资金交易等多重因素共同影响,公司始终坚守合规底线,严格管理内幕信息。
标的两度IPO折戟
被收购标的珠海赛纬,在资本市场并非生面孔。
招股书显示,珠海赛纬成立于2007年6月,是国内较早从事 锂 电池 电解液研发生产的企业之一,产品广泛应用于 新能源 汽车 、储能和 消费电子 领域,客户覆盖 宁德时代 、 亿纬锂能 、 鹏辉能源 、远景动力、 瑞浦兰钧 等 电池 厂商。
近两年,珠海赛纬的行业地位有所提升。根据EVTank统计,2025年珠海赛纬电解液出货量约占国内市场份额的5.3%,排名第五。
然而,珠海赛纬的资本之路并非一帆风顺。2016年,珠海赛纬首次报送创业板IPO申请,2017年9月上会即遭否决。
彼时,珠海赛纬第一大客户沃特玛既是销售大户(2017年上半年收入占比为47.46%)又是第一大供应商(同期采购占比47.98%)的合理性及其对后续经营的重要性,采购款与应收销售款相抵扣、采购价格高于市场均价等问题,备受监管关注。
沃特玛曾是国内动力 电池 行业的头部企业,主营磷酸铁 锂 动力电池、储能系统和汽车启动电源。2018年,由于资金链断裂,沃特玛大规模债务逾期,致使大量 银行 账户被冻结,生产经营受到严重影响。2022年1月,法院裁定宣告其破产。
随着沃特玛的生产经营出现问题,珠海赛纬也受到波及。首次IPO折戟后的第五年(2022年),珠海赛纬才二度冲刺创业板。
从盈利表现上看,珠海赛纬自2020年亏损后连续两年保持业绩增长。2021年,公司营业收入12.66亿元、归母净利润5621万元;2022年营业收入18.35亿元、归母净利润2.1亿元。2023年9月15日,珠海赛纬IPO通过深交所审议,距挂牌仅一步之遥。
然而,在2026年1月,珠海赛纬及保荐人 招商证券 主动撤回申请,深交所终止其发行上市审核,自此珠海赛纬两度IPO终以折戟收场。
回溯2023年至2025年第三季度,由于上游原料产能结构性过剩,叠加电解液整体供给过剩,售价持续走弱,全行业盈利能力普遍承压。珠海赛纬于2023年12月披露的问询函回复材料显示,其在当年上半年营收5.93亿元,扣非净利润5478.54万元,双双出现下滑。
此外,监管层还问询珠海赛纬“客供配方”模式的技术含金量,是否符合创业板定位。根据上述问询函回复材料,珠海赛纬与 宁德时代 、 亿纬锂能 为代表的前两大客户交易存在“客供配方”模式,即客户配方、自身组织生产。
值得一提的是,珠海赛纬客户集中度持续走高,前五大客户销售收入占比从2020年的56.21%升至2022年的66.14%,第一大客户 宁德时代 的占比虽由41.91%降至26.72%,但始终居首。
如今,随着2025年第三季度以来新一轮市场需求的提升,供需基本面有所好转,电解液企业盈利水平随之改善。
不过,隆众资讯电解液分析师金佩佩向记者表示,截至2026年前三季度,国内电解液行业总产能达到了579.5万吨,行业产能利用率同比去年有所提升,但也仅在50%—60%之间,行业仍存在较多的闲置产能,企业间竞争压力不减,而对于二线电解液企业来说生存难度进一步加大。特别是六氟磷酸 锂 、VC等关键原料依赖外采的企业,原料成本波动严重挤压了盈利空间,而具备完整一体化布局的企业在客户相对稳定的情况下,市场占有率在逐步提升。
(文章来源:中国经营网)