
半年核销31.41亿元,青农商行的历史包袱出清了吗?
登录新浪财经APP 搜索【信披】查看更多考评等级
2026年09月24日 18:06:44
财报显示,2026年上半年青农商行核销及其他变动31.41亿元,这个数字,已接近其2025年全年规模。
同期,房地产不良贷款从21.42亿元骤降至2.03亿元,降幅90.5%;整体不良贷款率较上年末下降0.01个百分点至1.74%;拨备覆盖率从261.01%降至224.89%;归母净利润则在收入下滑7.57%的情况下,实现同比2.84%的正增长。
单看这些数字,这是一份“轻装上阵”的答卷。但“历史包袱出清了吗”?
这个问题的答案,远比报表上的数字复杂:房地产这个包袱确实在变小,但批发零售业的不良贷款正在快速增长,与此同时,用于应对未来新增不良的拨备正在变薄。
以拨备换出清:核销带动资产质量修复
先看这笔31.41亿元核销及其他变动是怎么发生的,而 2025 年全年,这一数字为 34.36 亿元。
根据半年报,上半年青农商行核销及其他变动31.41亿元,计提贷款损失准备12.43亿元,收回已核销贷款转回3.71亿元。三者叠加,贷款损失准备余额净减少15.26亿元,从2025年末的127.04亿元降至111.78亿元。
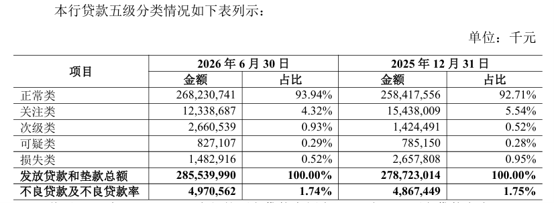
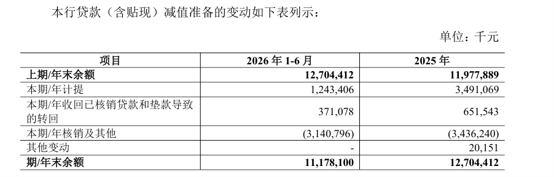 在拨备端收缩的同时,资产质量指标快速“改善”:损失类贷款从26.58亿元降至14.83亿元,减少11.75亿元;重组贷款从23.33亿元骤降至3.20亿元,减少20.13亿元;房地产不良贷款从21.42亿元降至2.03亿元,降幅90.5%。
 支撑这一操作的正是远高于监管要求的拨备覆盖率261.01%。而用超额拨备一次性核销损失类贷款、压降不良余额,是银行业风险处置的常规手段,也是高拨备资源的合理运用。
但代价同样清晰:上半年该行营业收入同比下降7.57%,归母利润却增长2.84%,剪刀差的来源之一,正是信用减值损失同比少提40.97%。换言之,这份利润增长,一部分是靠减少拨备计提换来的。
拨备缓冲还剩多少?
判断这场出清能否持续,关键看消耗速度与补充速度的对比。
从消耗端看,上半年核销31.41亿元,是同期计提12.43亿元的2.5倍。从补充端看,信用减值损失同比减少40.97%,银行或在主动降低计提力度以维持利润。一来一回,拨备覆盖率半年下降36个百分点。
青农商行当前贷款损失准备111.78亿元,不良贷款余额49.71亿元。覆盖已确认不良后,真正可用于应对未来新增不良的拨备约62亿元;若守住150%监管底线,可动用的超额拨备约37亿元。上半年已消耗15.26亿元,占可动用超额拨备的四成以上。
由此可见,拨备计提增加,缓冲增厚,但账面利润相应摊薄;若计提收敛,则利润增速得以保全,而缓冲垫会随之变薄。当不良压力持续上行,青农商行或须在“缓冲厚度”与“利润成色”之间有所取舍。
房地产出清,批发零售业“接棒”
截至6月末,青农商行批发零售业不良贷款余额19.96亿元,较上年末的3.81亿元增加16.15亿元,增幅424%;不良率从0.88%升至4.36%;在公司贷款不良中的占比从11.56%升至66.89%,取代房地产成为第一大不良来源。
主题:拨备|2026年09月24日18