
极端天气“火上浇油”天然橡胶价格创九年新高
极端天气“火上浇油” 天然橡胶价格创九年新高
2026年10月12日 19:51
天然 橡胶 市场近期持续走强,超强厄尔尼诺事件带来的减产预期进一步推升市场价格。9月底以来,上海 期货 交易所天然 橡胶 期货 主力合约突破每吨2万元关口,创下2017年以来新高。与此同时,天然 橡胶 、合成橡胶、 炭黑 等轮胎主要原材料价格普遍上涨,驱动下游轮胎企业掀起新一轮集中调价潮。
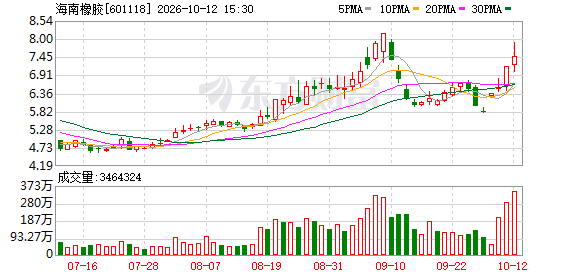
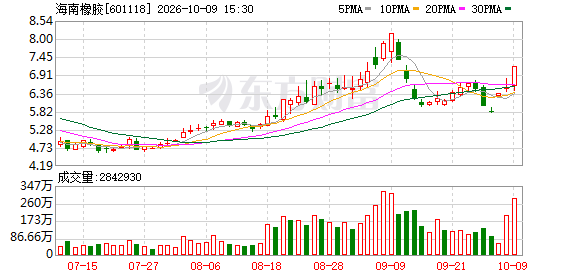
天然橡胶价格持续上涨,也带动A股相关板块走强。10月12日,A股天然橡胶概念股表现活跃, 海南橡胶 盘中一度触及涨停,收盘上涨4.19%;部分农业及橡胶产业链相关个股也出现不同程度上涨。
业内人士表示,近期天然橡胶上涨并非单纯由极端天气驱动。全球主要产胶国胶树老化、新增种植面积不足、部分产区实际产量下降等因素正使天然橡胶供给增长趋缓。超强厄尔尼诺的出现进一步放大了市场对未来供应的担忧。不过随着价格持续攀升,下游轮胎企业成本压力加剧,需求能否承接高价,将成为决定四季度胶价走势的重要因素。
极端天气叠加供给趋紧天然橡胶价格持续走高
数据显示,到10月12日,上期所天然橡胶 期货 主力合约收报20640元/吨,单日上涨2.08%,盘中一度站上2.1万元大关。现货市场同样表现强势,百川盈孚数据显示,截至10月9日,国内天然橡胶市场均价升至每吨1.97万元,年内累计上涨28.27%,同比上涨31.45%。
此次行情的重要催化因素,是全球气候异常带来的减产担忧。
据国家气候中心监测,2026年9月已正式形成一次超强厄尔尼诺事件,预计未来数月赤道中东 太平洋 海表温度仍将处于较高水平。世界气象组织近期发布的气候通报也指出,此次厄尔尼诺可能成为1950年以来最强的事件之一,并可能持续至2027年初。
天然橡胶的生产高度依赖气候条件。全球主要天然橡胶产区集中在东南亚,其中泰国、印度尼西亚、越南和马来西亚占据全球较大产量份额。橡胶树生长需要充足的热量和降水,持续干旱可能抑制乳胶分泌,而强降雨则可能直接减少割胶作业天数,因此极端天气往往会对天然橡胶产量形成扰动。
广发期货认为,全球天然橡胶供给已逐步进入增长放缓阶段,叠加厄尔尼诺引发的减产预期,胶价对气候变化的敏感程度明显上升。
申银万国期货指出,当前东南亚主要产胶区仍处于雨季,泰国部分地区持续降雨影响割胶节奏,原料价格保持强势。市场同时担忧厄尔尼诺可能影响泰国和印尼四季度产量,进一步支撑胶价。考虑到合成橡胶价格同样处于高位,短期天然橡胶市场仍可能维持偏强运行。
天气扰动之外,全球天然橡胶生产已经显现出供给增长放缓的迹象。
天然橡胶生产国协会最新公布的预测显示,2026年全球天然橡胶产量预计约1503.9万吨,同比增长0.6%,低于此前预计的2.1%;全球需求预计约1535.6万吨,同比增长0.4%。按照这一预测,全年供需缺口约31.7万吨。
从主要生产国来看,印尼2026年天然橡胶产量预计同比下降8%,马来西亚和越南预计分别下降10.9%和4.2%。不过泰国产量仍预计同比增长1.9%,意味着全球产胶国的实际供应表现存在分化。
中信期货高级研究员魏宇认为,印尼天然橡胶产量下滑与胶树老化及极端天气共同有关,越南则受到持续降雨影响,但全球主要产区能否出现大幅减产,仍需观察旺产季的实际供应情况。
与此同时,库存持续下降进一步强化了价格上涨动力。五矿期货10月12日早评数据显示,中国天然橡胶社会库存约109.6万吨,环比下降1.3万吨。 南华期货 认为,东南亚天气扰动、原料价格偏强以及显性库存持续去化,共同为胶价提供支撑。
胶树老化制约供应恢复轮胎企业面临成本压力
与能够通过增加开工率迅速扩大产量的工业品不同,天然橡胶具有明显的农业生产周期特征。从橡胶树种植到具备商业割胶条件,通常需要6年至8年。这意味着,即使价格大幅上涨,供应端也难以在短期内作出有效响应。
过去十余年,全球天然橡胶种植投资不足的问题逐渐显现。
2011年前后,天然橡胶价格处于历史高位,东南亚主要产胶国曾大规模扩大种植面积。但随着此后胶价回落,部分地区新增种植和胶园更新意愿下降,一些传统产区的橡胶树逐渐进入老龄阶段,单位面积产胶能力受到影响。
瑞达期货 研究院认为,当前全球天然橡胶供给弹性偏弱,主要产区胶树老化、新植面积有限,叠加部分土地转向其他经济作物,制约了天然橡胶长期产能增长。在这一背景下,极端天气造成的供应损失更难通过短期增产弥补。
不过,供给增长放缓不意味着未来产量会持续下降。泰国部分新兴产区仍有增产空间,非洲天然橡胶生产近年来也在扩张。尤其是科特迪瓦等新兴产胶国的供应增长,有望在一定程度上弥补传统产区产量下滑。
相比供给端的结构性变化,下游轮胎行业正面临更直接的经营压力。
据不完全统计,9月以来,已有60余家轮胎企业集中发布70多份涨价函,覆盖全钢胎、半钢胎及工程轮胎等产品,主流调价幅度在2%至5%。
然而,产品提价并不意味着成本压力已经得到充分消化。一方面,轮胎企业原材料采购成本上涨幅度较大,产品销售提价存在滞后;另一方面,渠道库存、终端需求和行业竞争也限制了轮胎企业的实际提价能力。
中财期货认为,尽管海外天气扰动和国内库存下降支撑天然橡胶价格,但下游轮胎企业盈利承压,市场采购节奏可能放缓,需求端的负反馈正在限制胶价进一步上涨的空间。
值得关注的是,成本冲击可能进一步加快轮胎行业分化。头部企业通常具有更强的原材料采购能力、更完善的供应链布局以及更高的品牌溢价,部分企业还可以通过海外生产基地分散成本压力。相比之下,中小企业在订单、资金和销售议价方面处于相对弱势,更容易受到原材料价格持续上涨的影响。
从整个产业链来看,天然橡胶涨价可能改善上游资源企业的销售收入和经营预期,却同时增加中游轮胎制造企业的成本负担。原材料价格上涨能否顺利传导至终端,将成为影响产业链利润分配的重要因素。
四季度供需面临验证高位胶价波动风险加大
展望四季度,行业机构认为,天然橡胶价格仍有基本面支撑,但市场正在从交易减产预期逐步转向验证实际供需变化。
中信期货高级研究员魏宇认为,四季度天然橡胶行情的关键,在于减产预期能否得到进一步验证。随着强厄尔尼诺持续发展,市场仍可能围绕天气异常和供应收缩进行定价,但当前价格已经反映较多利好预期,后续上涨空间需要结合实际产量、库存及资金变化动态判断。
具体而言,未来两个月泰国天然橡胶产量将成为市场关注重点。如果泰国旺产季供应恢复不及预期,叠加印尼等传统产区减产,全球天然橡胶供需缺口可能进一步扩大。反之,如果天气影响弱于市场此前判断、主产区供应逐步恢复,前期积累的天气风险溢价也可能出现回落。
需求端则是另一项重要约束。
五矿期货认为,厄尔尼诺减产预期推动天然橡胶价格上涨,但需求表现偏弱,前期价格涨幅较大,市场波动风险也在上升。 南华期货 也表示,天然橡胶显性库存下降、交割品供应偏紧的格局尚未发生明显改变,但需求支撑相对有限,价格处于高位后需要警惕回调风险。
中长期来看,天然橡胶供给恢复的速度仍可能慢于部分工业原材料。传统产区胶树老化、新增种植周期较长等因素,使全球天然橡胶供应缺乏短期弹性,也意味着未来市场对天气变化、产区政策以及库存波动可能更加敏感。
不过,天然橡胶价格中枢能否持续抬升,最终仍取决于供需缺口能否延续。随着价格走高,高成本对下游消费的抑制、新兴产区供应增加以及天然橡胶与合成橡胶之间的替代关系,都可能对价格形成制约。
(文章来源:新华财经)