
安联投资两大经济学家研判全球与亚洲宏观:加息周期延续,AI重塑区域增长机遇
安联投资两大经济学家研判全球与亚洲宏观:加息周期延续,AI重塑区域增长机遇
2026年11月17日 23:06
【导读】两位安联投资经济学家就全球宏观、AI周期、区域机遇三大方向,研判中国内地、中国香港及亚洲经济体的差异化发展前景
中国基金报记者叶诗婕
地缘贸易重塑格局、AI驱动增长,通胀与货币政策走向牵动全球。安联投资首席经济学家Christian Schulz与安联投资亚太区高级经济学家汤继成(Christiaan Tuntono)在与中国基金报记者的专访中分别从环球和亚洲的角度作出研判:供给冲击推迟了宽松,亚洲凭AI供应链受益但分化;中国内地经济呈现双速格局,中国香港仍然具有独特优势。
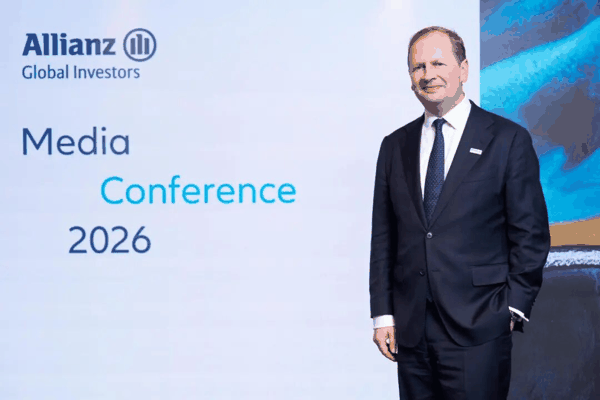 (安联投资首席经济学家Christian Schulz)
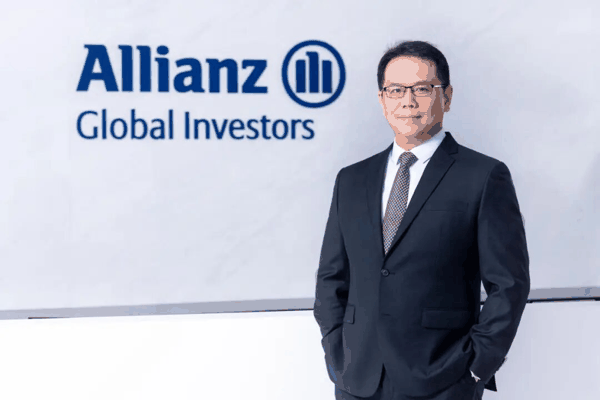 (安联投资亚太区高级经济学家汤继成Christiaan Tuntono)
全球宏观:增长韧性有支撑,加息路径渐明朗
中国基金报记者:随着关税、产业政策与地缘竞争重塑全球贸易格局,全球经济是否将步入结构性低速增长阶段?
Schulz :我认为,在其他条件不变的情况下,这会带来经济结构性下行。贸易的生产率红利、比较优势难以充分释放,生产链条趋于繁琐低效。出于供应链风险考量,企业增加备货,从最优的全球布局转向本地化生产,推高成本,压制生产率,拖累增长。
但这只是因素之一。当下AI革命是影响结构性增长最重要的变量,我们期待AI抬升长期增长中枢,即便无法完全抵消,也能大幅对冲贸易逆全球化对潜在增速的拖累;政府支出扩张同样值得留意。
汤继成 :亚洲部分经济体虽遭遇关税冲击,但AI浪潮为其带来新机遇。不少亚洲经济体位于 半导体 供应链上、中游,韩国、中国、日本、新加坡、马来西亚等均可受益;少数AI产业集聚度较低的经济体获益有限。总体来看,尽管关税形势多变,我仍看好亚洲出口,核心支撑来自AI红利。除出口外,区域内科技、能源、国防领域的本土投资也有望扩容。
中国基金报记者:全球各主要经济体通胀压力存在分化,美联储、欧洲央行及其他央行还有多大空间实施货币政策宽松?
Schulz: 这个问题看似反常,当下市场主流是加息收紧以控通胀,但仍有讨论价值:年初市场预期美欧通胀在2%附近,如今通胀升至4%,较目标高出约2个百分点,其中九成来自伊朗局势推升油价的供给冲击。油价冲击会抬升物价、压制增长。
此前市场预期冲突推高油价后,经济将走弱甚至衰退,物价短期冲高反而会倒逼货币政策宽松,因此讨论降息并非毫无道理。
但现实是,油价上涨削弱居民购买力、压制消费,经济却依旧韧性十足、贴近潜在增速,而通胀显著超标。这要求央行继续加息:欧洲央行大概率继续加息;美联储本轮加息启动偏晚、节奏偏慢,预计至少再加三次。
中国基金报记者:是否有欧洲央行和美联储的加息时间节点表?
Schulz: 欧洲央行已形成季度加息节奏,作为率先启动加息的主要央行,无需加速。预计12月、次年3月各加息一次,每次决议前更新经济预测、 综合 研判数据,决策审慎,有利于守住政策公信力。当前正值关键窗口期,拉加德即将卸任、继任者未定,这种政策公信力有助于央行平稳交接。
美联储本轮加息起步晚,局面更棘手:美国核心通胀起点更高、经济基本面更强,加息压力更大。有观点认为,加快加息节奏,后续总加息幅度反而更低,支持快速加息的逻辑较强。但目前我们判断美联储同样按季度加息,今年12月、明年3月和明年6月加息。
中国基金报记者:2027年,有哪些可能带来超预期上行的因素?风险因素有什么?
Schulz: 我先讲潜在上行惊喜,结论可能出人意料:明年我们看好的超预期经济体只有德国,有望跑赢一致预期。
全球增长基准预期本身不低,留给超预期的空间有限。市场低估德国国防与基建财政支出的乘数效应,叠加制造业经过多年调整,逐步适应新竞争格局,因此德国是上行惊喜重点。
下行风险方面,基准情景并未预设显著低于预期的风险,更多是条件性猜想。AI周期是最容易出现大幅不及预期的主线,相关经济体增长区间波动最大。
另一上行惊喜是能源价格快速回落。当前市场已默认伊朗冲突短期难以平息、油价高位运行,但冲突若提前缓和,油价下行将利好亚洲、欧洲等能源进口国,利空能源出口国。
我们整体对全球增长偏乐观。
汤继成: 聚焦亚洲,相比讨论超预期行情,更要重点研判两大潜在冲击。
第一大变量是全球流动性持续收紧:债市收益率上行,多国央行接连加息。单次加息尚可承受,但压力会不断累积。我们基准判断亚洲能够扛住冲击、风险可控;可一旦美联储加息超出预期,政策利率突破4.7%—5%区间,亚洲经济压力会放大。我期待美国通胀稳步回落至2%,避免加息力度进一步加码。
第二大变量是AI产业前景。市场普遍看好2027—2028年AI高增长,但这只是基准情景,预期兑现存在不确定性。一旦AI景气不及预期,亚洲将遭受明显冲击。作为AI基建与 半导体 供应链核心产区,订单下滑会直接下调亚洲出口与投资增长预期。
AI产业周期:技术红利加速释放,价值兑现渐入落地
中国基金报记者:AI发展目前处于哪个阶段?我们何时才会看到它对生产率、薪资以及潜在经济增速产生更为实质性的影响?
Schulz: 当前仍处于AI投入建设期,该阶段会催生大量需求并带来通胀压力。今年通胀上行九成来自能源危机,其余多和AI相关,影响或将延续至明年。市场期待相关投资逐步兑现收益,收益体现在模型迭代、新品推出、降本增效、人力优化等方面。但我们对生产率提升持谨慎态度,该进程耗时较长,其间容易出现不及预期的情况,进而冲击估值。
我们并非看空AI技术,反而认为其对长期结构性增长的利好仍被低估。只是现阶段尚处在投入阶段,还未进入技术周期后半段的规模化落地期。
汤继成 :亚洲集聚大量AI基建及 半导体 产业链厂商,有力拉动区域经济、出口与投资,韩国、中国、新加坡、日本等经济体显著受益;越南等国承接中间零部件生产,也能分到红利,只是受益程度不一。投资、出口前景向好,有望托举内需。此外,不少亚洲经济体加码AI基建、 数据中心 、能源基建,同样托底经济。
但AI红利并非普惠,区域增长分化明显:中国、韩国等国家是主要受益者,菲律宾、印尼、泰国受益有限。整体上AI抬升亚洲增长底盘,但各经济体获益悬殊。
中国基金报记者:当前这轮AI投资周期的可持续性如何?
Schulz: 我们坚定长期看好AI的潜力,但当前处于投入建设期,收益规模与分配格局不明,受益主体难确定,行情过热、回调以及不及预期的风险较高。相关板块估值偏高、股指集中度高,资金涌入且私募融资占比大,部分循环融资模式值得警惕。
不过相比25年前的互联网泡沫,本轮AI企业盈利与融资基本面更扎实,已具备从投入期转向落地盈利的能力。因此投资者不宜观望,而应精选产业链环节布局。现阶段我们重点投向 AI应用 端,也就是有望充分兑现生产率红利的经济体与企业。
汤继成 :我补充,AI盈利与商业化变现是核心,只有热度转化为真实收益,增长动能才能持续。当前市场对AI投资景气度预期乐观,2024—2025年已高速增长,2025—2026年依旧强劲,2027年、2028年前景也被看好。这也是我看好亚洲的理由:若出口势头稳住,作为AI设备与基建的核心供给地,亚洲将同时受益于出口和投资需求。
亚太区域前景:中国内地与香港韧性犹在,亚洲机遇各有落点
中国基金报记者:中国经济需平衡短期稳增长与长期结构性难题。你认为2027年增长核心驱动是什么?主要上行、下行风险有哪些?
汤继成 :中国经济呈现双速格局,内需偏弱的态势或将延续至2027年。得益于科 创投 入,国内高科技产品海外热销:全球能源转型拉动光伏等硬件需求,中国供给性价比突出,欧洲资本品、 新能源 相关订单旺盛,出口由此走强,但也引发保护主义,相关压力或将扩散。
增长虽有韧性,但约束犹存。今年4.5%—5%的增长目标有望达成,中枢约4.6%;明年增长目标待次年3月公布,我们预判维持稳定,双速格局延续。利好是全球AI需求托住出口;风险来自保护主义,叠加地产若持续承压、未见趋势拐点,内需或将维持疲软。以上为基准判断。
中国基金报记者:香港与内地联系紧密,同时对全球贸易及利率环境高度敏感,你如何看待香港2027年经济前景?
汤继成 :受美联储加息影响,在联系汇率机制下港元利率同步走高。此前市场原本预期美联储开启降息,利好香港楼市,但通胀压力迫使货币政策维持紧缩,利率仍有上行空间,高利率成为经济逆风。
尽管如此,香港金融业仍可保持增长。依托内地布局,香港持续巩固国际金融枢纽定位,人民币国际化、离岸股债市场稳步推进,为金融行业提供支撑。
但本地小微服务业面临压力。以往内地游客赴港消费带来红利,如今越来越多港人前往深圳消费,当地商品与服务性价比更高。
综上,凭借政策红利与区位优势,高附加值的金融业保持景气;但整体经济,尤其是本地服务业,会随着深港联动加深,迎来日趋激烈的外部竞争。
(文章来源:中国基金报)
主题:全球|亚洲|AI重塑区域增长机遇