
三季度净利降逾七成自营业务亏损4亿元东吴证券“发展均衡、特色鲜明”标签面临新考验
三季度净利降逾七成自营业务亏损4亿元 东吴证券“发展均衡、特色鲜明”标签面临新考验
2026年11月04日 17:23
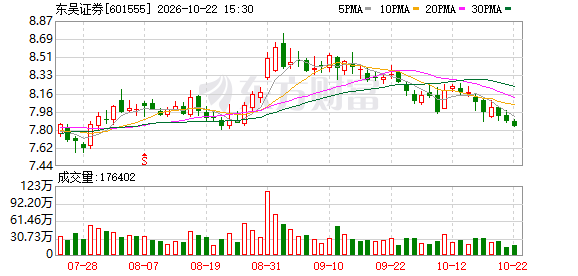
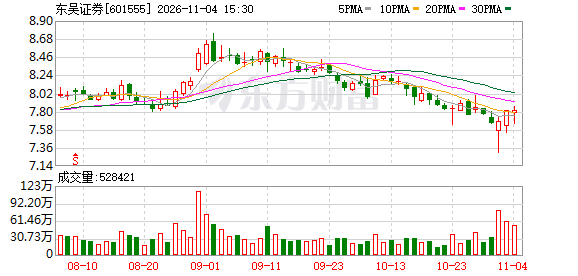
没能延续上半年的增长态势, 东吴证券 (601555.SH)三季度业绩急转直下。
10月30日, 东吴证券 披露2026年第三季度报告:单季实现营业收入12.24亿元,同比下降57.01%;归属于上市公司股东的净利润2.88亿元,同比下降71.33%。
上半年, 东吴证券 营收、净利润创半年度 历史新高 ,同比分别增长29.88%和25.32%,净利润24.20亿元。一个季度之后,前三季度净利润同比增速已由正转负,变为下降7.72%。前三季度累计营业收入69.74亿元,同比下降4.11%;归母净利润27.08亿元,同比下降7.72%;加权平均净资产收益率6.14%,同比减少0.79个百分点。
从数据看,投资端收益的下滑已经超过了收费业务的增长。
东吴证券在回复《中国经营报》记者采访时表示,受国内股票市场阶段性震荡影响,公司自营投资收益回落,收费类业务保持较好增长,前三季度整体经营业绩保持平稳。
综合 成长质量、业务特色与战略纵深来看,东吴证券被认为是中型券商中“发展均衡、特色鲜明”的典型代表。同时,2025年的业绩亮眼,四大主营业务全部实现双位数增长,经纪、投行、资管行业排名均提升4位,增长来源分散、更依赖轻资产业务。
然而,第三季度东吴证券经纪、投行等手续费及佣金净收入增长,仍未能抵消投资收益和公允价值变动收益下滑带来的冲击。这让外界对其收入结构的均衡性以及抗周期的能力产生了疑问。对此,东吴证券在采访回函中表示,将持续做强收费业务,同时优化自营投资策略、降低权益投资波动。
同在10月30日,东吴证券拟收购东海证券83.68%股权的交易获上交所同意恢复审核。
归母净利环比降八成
三季报显示,东吴证券前三季度营收及利润双降,但整体降幅相对温和。而分季度来看,三季度形势急转直下,营收和归母净利润暴跌,环比净利润较二季度下滑八成以上,业绩“失速”明显。
东吴证券第三季度利润总额3.76亿元,同比下降71.14%;归母净利润2.88亿元,同比下降71.33%;扣非归母净利润2.95亿元,同比下降70.63%。
从单季的维度来看,落差要更大些。按第一季度归母净利润8.01亿元、上半年24.20亿元推算,第二季度归母净利润约16.19亿元,第三季度环比下降约82%;第二季度营业收入约37.03亿元,第三季度环比下降约67%。去年第三季度,公司归母净利润约10亿元,今年同期则不足3亿元。
而从行业来看,三季度“自营”确属“重灾区”,9家券商自营为负,其中有4家券商前三季度自营收入同比下滑接近或超过五成: 国信证券 (-67.76%)、 天风证券 (-63.34%)、 太平洋 (-52.14%)、东吴证券(-45.32%)。
另外,从三季度自营亏损绝对数来看, 国信证券 (-12.47亿元)最高,东吴证券则紧随 长江证券 (-6.18亿元)之后,为-4.45亿元。
东吴证券在三季报中解释,营业收入下降主要系投资收益、公允价值变动收益同比减少。前三季度,公司投资收益22.62亿元,较上年同期的28.93亿元减少约6.31亿元;公允价值变动收益由上年同期的7.24亿元转为-2.50亿元,减少约9.74亿元。
自营对东吴证券有多重要,半年报已有体现。2026年上半年,东吴证券投资交易业务实现营业收入25.01亿元,同比增长18.52%,在各业务板块中排名第一。
而半年报披露的风险控制指标显示,6月末东吴证券母公司自营权益类证券及证券衍生品占净资本的比例为54.47%,上年末为32.52%,在第三季度市场回落之前,权益类自营敞口已经明显抬升。同期,母公司风险覆盖率由273.68%降至231.68%,资本杠杆率由22.39%降至20.84%,虽仍明显高于监管要求,但缓冲空间有所收窄。
北京交通大学经济管理学院助理教授于耀从会计角度分析,投资收益可能包括金融资产处置损益、持有期间收益等,而公允价值变动收益主要反映金融工具估值变化对当期损益的影响,因此,部分券商即使没有大规模出售金融资产,也可能因持仓资产价格下跌而出现当期利润明显下降。
于耀认为,这反映出两个行业共性问题:一是部分券商对自有资金投资回报的依赖程度仍然较高,盈利随行情大幅波动;二是部分券商的财富管理、资管和投行业务尚未形成足够稳定的收入支撑,难以对冲投资交易的周期性变化。
于耀强调,投资交易业务本身并不是问题,关键在于是否建立了与自身资本实力相匹配的风险管理体系,以及能否形成更加均衡、多元的收入结构。
收费业务填不平投资端缺口
投资端承压的同时,东吴证券手续费及佣金净收入保持增长。
前三季度,公司实现手续费及佣金净收入36.15亿元,较上年同期的26.70亿元增长约35.39%。其中,经纪业务手续费净收入23.23亿元,同比增长约35.49%;投资 银行 业务手续费净收入8.17亿元,同比增长约37.03%; 资产管理 业务手续费净收入1.69亿元,同比增长约6.46%。利息净收入12.60亿元,较上年同期的9.63亿元增长约30.81%。
这样的增速并不弱。据统计,41家上市券商前三季度经纪业务手续费净收入平均增幅为23%,投行业务手续费净收入平均增幅为15%,东吴证券均明显高于行业平均水平,投行手续费净收入在上市券商中排第9位。
但增长没有转化为业绩。手续费及佣金净收入、利息净收入合计比上年同期多出约12.42亿元,仍不足以覆盖投资收益与公允价值变动收益合计16.05亿元的减少额。这暴露出东吴证券收入结构的短板:收费类业务增长很快,但体量仍压不住自营波动,规模增长与盈利稳定性之间没有形成稳固的支撑。资管业务手续费净收入仅1.69亿元、增速不足7%,对收入的贡献有限。
于耀认为,当前券商优化收入结构面临的核心挑战在于,传统业务和新兴业务均在不同程度上依赖资本市场景气度,真正能够形成长期稳定收入的 专业服务 能力仍有待提升。经纪业务受市场成交活跃度和佣金费率下降影响,投行业务的IPO、再融资及并购重组收入容易出现跨期波动,财富管理、 资产管理 业务从交易佣金模式向资产配置和长期投资服务模式转型,短期内尚难以替代投资交易的利润贡献。2026年三季报也反映出这一结构性特征:前三季度,40家上市券商经纪业务手续费净收入均实现增长,但第三季度有33家券商自营收入同比下滑。
南开大学金融学教授田利辉表示,证券公司单季度业绩大幅波动并非个别现象,背后是重资本业务对市场行情的敏感性;资本回报压力可能促使机构继续依赖自营业务,而衍生品、做市等客户需求驱动型业务又有较高的专业能力和资本门槛,过度关注年度利润的考核机制还可能加剧顺周期性。他建议,券商应推动收入来源从方向性投资收益向客户需求驱动型收益拓展,合理控制自营风险敞口,并以跨周期的风险调整后收益评价经营表现。
于耀则提出,应从依赖交易规模转向依赖客户长期价值,从单纯追求投资收益转向重视风险调整后收益,从业务规模扩张转向专业化、差异化竞争。他强调,提高盈利稳定性的关键不是简单压缩自营业务,而是建立以客户服务为基础、以专业能力为支撑、以风险管理为保障的多元化盈利模式。
收购东海证券恢复审核
而作为省内国资券商整合首例的东海证券并购案,一直为外界所关注。
根据披露的方案,东吴证券拟通过发行股份及支付现金的方式,购买常州投资集团有限公司等60名交易对方持有的东海证券83.68%股份,交易对价为115.19亿元。
该交易于2026年6月获上交所受理,7月1日收到审核问询函。9月30日,因申请文件中的财务资料超过有效期,上交所中止审核。10月30日,公司公告称已完成财务数据更新及加期审计等工作,并于当日收到上交所同意恢复审核的通知。恢复审核只意味着审核程序得以继续,并不代表交易已获得最终批准。
标的资产的风险也在审核关注之列。据2026年6月26日重组报告书(申报稿)显示,截至报告书签署日,东海证券及其控股子公司作为原告、涉案金额500万元以上的案件有15起,作为被告的有2起,上交所审核问询函专门就未决诉讼和潜在赔付风险提出问题。东吴证券在问询回复中提示,整合涉及公司治理、人员整合、客户迁移等较多复杂操作,存在无法及时顺利完成或效果不及预期的风险。
收购方东吴证券自身,今年也有两项监管事项在身,分别涉及投行执业质量和“反洗钱”管理。
2026年4月,北京证券交易所对东吴证券及相关保荐代表人采取出具警示函的自律监管措施,事由是公司在保荐江苏建院营造股份有限公司公开发行并上市的项目中,发表的核查意见不准确、核查程序执行不到位。
另据中国人民 银行 江苏省分行6月1日披露的行政处罚信息,公司因未按规定开展客户尽职调查、未按规定报告可疑交易,被给予警告并处以74.3万元罚款。
对于本次重大资产重组是否存在不确定性,东吴证券回复称:“本次交易正在履行监管审批程序,公司稳步推进相关工作,将及时公告后续进展,请以公司正式披露信息为准。”
(文章来源:中国经营报)