
乙烯法PVC成本倒挂镇洋发展30万吨产能停产检修
乙烯法PVC成本倒挂 镇洋发展30万吨产能停产检修
2026年09月26日 04:25
作者:
陈家运
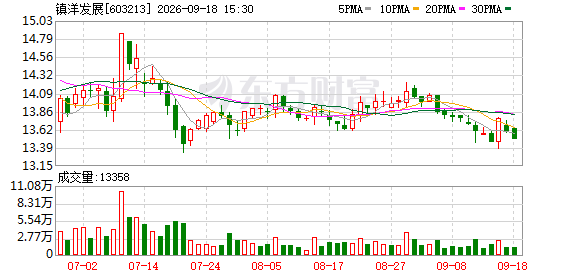
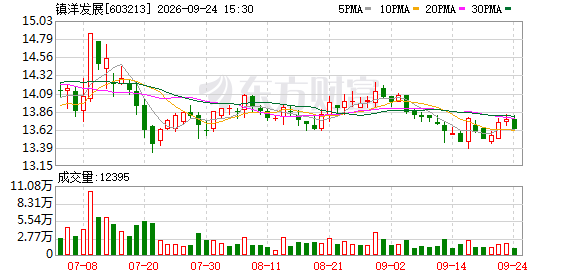
9月18日, 镇洋发展 (603213.SH)公告称,公司年产30万吨乙烯基 新材料 PVC装置自9月19日起临时停产检修,检修周期预计不超过4个月。
镇洋发展 此举并非个案。2026年国内PVC市场持续走弱,多家上市公司陆续发布装置降负、阶段性停产公告,行业开工负荷持续下行,进入被动产能出清阶段。
隆众资讯PVC分析师李燕向《中国经营报》记者表示,当前PVC市场呈现常规季节性检修与企业被动减产并行的格局。电石法边际产能、乙烯法装置更多属于被动减产。
成本倒挂
根据 镇洋发展 公告, 综合 考量PVC生产成本与市场行情,叠加装置性能提升需求,其决定对PVC主设备实施临时停产检修,以减少经营亏损。
据悉,镇洋发展本次停产检修的30万吨PVC装置,是其全部乙烯法PVC产能。
镇洋发展方面在公告中表示,短期停产会带来营收阶段性下滑,但能够止住PVC业务持续“失血”的局面,有利于改善经营状况。
财报数据显示,2026年上半年,镇洋发展PVC板块营收3.90亿元,但成本达4.80亿元,板块收入不及生产成本。
针对上述PVC项目停产检修事宜,记者联系镇洋发展方面采访,该公司人士表示,“不方便回复”。
事实上,镇洋发展的停产检修之举是行业产能收缩的缩影。三季度以来,新疆中泰(002092.SZ)、 英力特 (000635.SZ)、 中盐化工 (600328.SH)、 三友化工 (600409.SH)等PVC企业先后启动装置检修、轮休降负,行业开工率持续走低。
国内PVC生产主要分为电石法和乙烯法两种技术路线。 卓创资讯 分析师李敏表示,中东地缘冲突扰动全球能源市场,国际原油价格波动导致国内乙烯价格走强;与之相对,PVC下游终端需求偏弱,成品涨价幅度有限,难以覆盖原料成本涨幅,乙烯法PVC企业持续处于成本倒挂状态,这也是本轮乙烯法装置集中降负、主动检修的主要原因。
据 卓创资讯 统计,三季度山东外购电石PVC企业平均亏损约800元/吨,配套烧碱价格处于低位,PVC与烧碱一体化利润承压,迫使不少企业长期停车或低负荷生产。
相关数据显示,三季度电石法PVC周度开工负荷67%~74%;乙烯法企业亏损幅度更大,开工负荷更低,周度开工率仅51%~66%,成为本轮减产主力。
需求疲软
尽管供给端收缩,但PVC市场却没有走出上涨行情,症结在于终端需求持续低迷。
李燕分析,9月PVC仅存在底部支撑与情绪性反弹,尚不具备持续走强基础。 房地产 下游整体偏弱, 管材 、型材企业开工率维持低位,刚需不足;贸易商、加工厂普遍随用随采,主动补库意愿不强。
在李燕看来,单纯供给收缩难以带动行情,叠加产业链库存偏高,市场并未进入低库存紧平衡状态,反弹空间受限。后续检修装置集中复产,供给弹性快速释放,价格反弹动能将进一步减弱。短期PVC价格大概率维持震荡偏强行情。如果终端需求没有实质改善,供给恢复后价格或将再度承压。
李敏表示,9月本是PVC传统旺季,但终端订单储备不足,行业开工率偏低,市场“买跌不买涨”特征明显:下游只在价格大幅回调时刚需补货,小幅反弹即回归观望,本质是终端订单支撑不足,弱需求格局没有根本改变。
李燕认为,乙烯法与电石法企业成本压力分化,但原料涨价都很难向下传导,背后受供需格局、下游议价能力、成本结构三重约束。
李燕称,电石法赛道内部加速分化,产能向头部集中。西北自备煤电、电石的一体化龙头抗周期能力更强;外购电石的中小企业对原料价格波动敏感,叠加 环保 、无汞触媒等政策抬升合规成本,低效产能持续出清。乙烯法路线企业则呈现被动收缩、集群化发展的特征:纯外购乙烯企业成本锚定油价与东北亚乙烯价格,是当前供给收缩的主力。只有配套自有炼化、乙烯自给的一体化装置,成本可控性更强,能够长期稳定运行。长远看,无原料配套的独立乙烯法产能将逐步出清,产能向沿海炼化一体化集群集聚。
李燕表示,在地产链需求实质性回暖前,PVC行业利润修复空间有限,成本传导阻力偏大,供给弹性主要由外购原料的边际产能决定,减产与复产交替将成为周期常态。
李燕判断,本轮产能收缩属于弹性减产,多数停车产能可快速重启,一轮检修不足以完成实质出清。一旦PVC价格小幅反弹,边际产能集中复产会快速压制行情。
李敏表示,当前主流乙烯法产能多为近年新建,装备工艺较新、资产质量较好,短期很难大规模永久退出。若后续中东地缘局势缓和、原油与乙烯价格回落,乙烯法成本倒挂有望修复。现阶段真正面临出清风险的,主要是老旧、高能耗的低效产能。
(文章来源:中国经营网)
主题:乙烯法PVC成本倒挂镇洋|基金|新股|美股