
今年国庆档,电影院里没有“大片”丨双节专题
《投资者网》吴悦
缺少超级商业大片的加持,2026年国庆档显得有些平淡。
与往年国庆档“超级大片扛鼎、全民观影狂欢”的热闹景象不同,2026年的国庆档电影市场呈现出截然不同的行业图景。
今年国庆档宣布定档的十余部新片,覆盖悬疑、喜剧、现实、亲子动画、进口动作等多元细分赛道,影片供给数量充足、题材覆盖面广,但 没有一部具备全民破圈潜力、20亿+票房体量的传统商业工业大片。
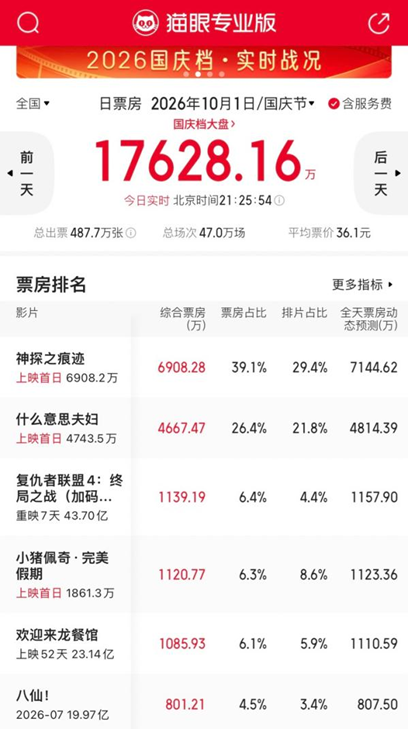
猫眼数据显示,截至10月1日21:25,2026年国庆档票房总计1.76亿元,放在前几年,一部大片一天的数据都能过两亿,大盘呈现明显的收缩态势。甚至大多数档期新片的票房还不如已经上映了一两个月的暑期档电影及重映的《复联4》。
 事实上,不仅仅是国庆档,从今年以来市场的表现来看,电影市场已经进入“腰部当道”的全新阶段。这一现象并非偶然的档期供给断层,而是短视频、AI短剧等更多内容产品强势分流娱乐市场、流量明星商业模式彻底失灵、资本风险偏好重构、观众审美理性迭代等多重因素叠加的结果,也标志着中国电影产业正式告别粗放式的“大片红利时代”,迈入分众化、内容为王的深度转型周期。
腰部影片扎堆细分赛道
纵观2026年国庆档全部上映影片,以投入成本概算为划分标准,所有项目均为中小、中等成本体量,无重磅主旋律大片、无顶级重工业视效大片、无头部导演顶配制作项目。这种现象背后,是各大影视上市公司彻底摒弃往年“重仓押注单一爆款”的投资逻辑,转而分散布局不同受众圈层的类型片,以组合式投资对冲市场风险。
档期票房领跑作品为陈思诚监制的刑侦纪实悬疑片 《神探之痕迹》 ,也是本届国庆档唯一具备冲击10亿级票房潜力的作品。影片改编自“七一勋章”获得者、国内顶级痕迹检验专家崔道植的真实事迹,精准瞄准悬疑硬核爱好者、成年男性观影群体。该片核心出品方包括儒意电影(002739.SZ)、猫眼娱乐(01896.HK)等上市公司,依托猫眼成熟的宣发渠道与数据运营能力,成为档期票房领跑者,但受题材圈层限制,票房天花板也比较明显。
此外,喜剧片 《什么意思夫妇》 主打下沉市场与家庭观影需求,该片制作成本可控、宣发依托短视频碎片化传播撬动下沉市场流量。
亲子动画赛道依旧是档期“保底基本盘”, 《小猪佩奇·完美假期》 作为IP经典续作,也是小猪佩奇首部3D院线动画电影,凭借成熟国民IP、低龄亲子适配属性,成为院线排片的基础保障。同时,《新大头儿子和小头爸爸之天眼系列:失控的第七天》等国产亲子动画同步上映,进一步细分低龄观影与亲子观影需求。
《活色生香》 则是档期稀缺的女性向现实作品。影片聚焦中老年女性退休后的自我觉醒、情感诉求与人生二次成长,深耕银发经济、女性自我价值实现的全新赛道。该片由光线传媒(300251.SZ)主控出品,但受众圈层相对狭窄,猫眼预测票房落点仅3600万元。
进口片方面,布拉德·皮特主演的生存动作片 《野兽之心》 于9月30日提前上映,试图填补国庆档重工业动作大片的空白,引进发行方为国内进口片龙头中国电影。但近年来进口大片在国内市场号召力持续下滑,该片票房预测也仅3400万。此外,多部小众惊悚、悬疑片错峰上映,形成“多部小片分食、无单片绝对领跑”的格局。
电影行业底层逻辑彻底重构
截至9月30日档期正式开启前,今年国庆档期新片预售(含点映)总票房仅5200万元,仅有《神探之痕迹》一部影片预售破千万。对比往年国庆档头部大片动辄数亿的预售体量、全网刷屏的宣发热度,今年档期开局热度大幅降温。
事实上,2026年国庆档超级大片集体缺席,绝非简单的项目档期错配,而是影视行业资本逻辑、内容创作、受众消费、外部竞争四重变革叠加的必然结果,背后是中国电影市场数十年发展以来最深刻的结构性转型。
首先是资本风险偏好全面收缩,高成本大片投资模式基本退场。 过去几年,多部投资超2亿元的重工业商业大片、顶配主旋律大片接连出现票房不及预期、巨额亏损的情况,彻底打破了“大制作=高票房、高收益”的行业固有认知。超级大片的制作、宣发成本居高不下,一旦口碑翻车、档期竞争加剧,投资方将面临巨额亏损风险,甚至主创人员”塌房“都可能导致影片无法上映、血本无归。因此,投资方对影视项目的估值逻辑愈发审慎。行业资本普遍转向“小成本、稳回报、低风险”的腰部类型片,通过多赛道分散投资对冲风险,放弃对超高票房爆款的执念,优先保障项目现金流与盈利确定性,直接导致重磅大片从立项、投拍到定档上映的数量大幅缩减。
第二,流量明星模式彻底失灵,顶级阵容不再是票房护身符。 过往国庆档、春节档的超级大片,大多依赖“大导演+顶流明星+巨额宣发”的流组合拳撬动市场。但近年来观众日益理性,观影决策彻底摆脱明星滤镜,流量明星的粉丝票房红利基本耗尽。多部搭载顶流艺人的流水线大片接连遭遇票房失利,充分证明 阵容溢价时代彻底终结。
第三,短视频、AI短剧兴起,院线电影观众流失加剧。 当前小屏娱乐内容对传统观影市场形成全方位挤压。数据显示,2026年国内短剧(含AI短剧)市场规模预计突破1200亿元,远超院线电影全年480亿左右的总票房体量。这也使得部分原本属于院线观影的观影需求被大量分流。尤其对于年轻主力观影群体而言,AI短剧快速迭代的剧情、极致的娱乐效率、无门槛的观看体验,更为适配当下碎片化、快节奏的生活方式。更值得关注的是,AI短剧极低的试错成本、48小时即可产出成品的高效制作模式,对比院线电影亿级投入、数年制作周期,形成极致的成本落差,大量影视创作者、资本资源持续向短剧赛道迁移,进一步挤压院线大片的创作与投资空间,让行业更倾向于稳妥的中小体量项目。
电影市场进入分众化新周期
或许放到数年后回看,2026年国庆档的“无大片现象”,会成为中国电影市场转型的标志性拐点,彻底宣告行业旧模式落幕,影视产业正式迈入 分众化深耕、精细化运营、内容绝对为王 的全新发展阶段。
首先, 市场格局从“单点爆款驱动”转向“多元类型填充”。 以往影视市场高度依赖全民爆款拉动大盘增量,档期热度、票房上限完全由头部大片决定,中小影片仅作为辅助补充。而当前市场消费分层愈发明显,不同年龄、性别、圈层的观众观影需求差异显著,全民通吃的大片越来越难出现。未来影视市场的竞争,不再是顶级大片的独角戏,而是细分赛道精品内容的群雄逐鹿。
其次, 资本投资日益理性化,风险对冲取代爆款博弈。 上市影视公司彻底摒弃粗放式的赌爆款思维,不再盲目追求绝对票房体量,转而聚焦项目盈利确定性。中小成本类型片投入低、盈亏平衡线低、受众精准,只要守住内容质量,相对更容易实现稳定盈利。猫眼、中国电影、光线传媒等平台型影视企业,依托大数据用户画像,精准布局各细分赛道,通过多项目组合投资分散风险,成为行业主流投资模式。
第三,观 影决策逻辑全面重构,口碑成为行业核心生产准则。 在短视频、社交平台的全域传播下,影视内容信息差彻底消失。流量、阵容、宣发的营销赋能效果持续弱化,唯有扎实的剧情、精良的制作、真实的情感共鸣能够打动观众。
从长远来看,2026年国庆档大盘收缩、大片缺席的市场表现,也许只是行业短期降温的阵痛,是影视行业挤泡沫、去浮躁、回归艺术创作本源的必然过程。对于从业者及影视公司来说,唯有摒弃投机心态、深耕内容创作、精准布局细分赛道,才能在全新的市场格局中站稳脚跟,推动行业真正转向“高质量发展”。