
理性看待长鑫科技回购:看懂资本效率、基本面底气与增长强音
理性看待长鑫科技回购:看懂资本效率、基本面底气与增长强音
2026年10月18日 20:29
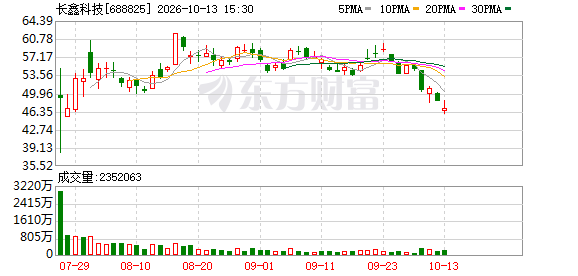
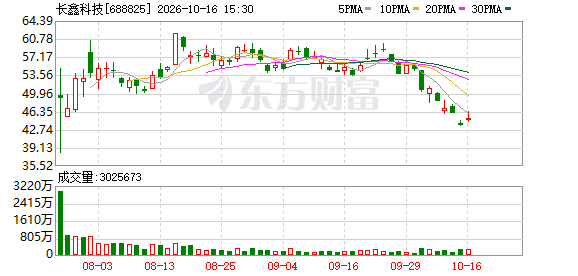
长鑫科技 近期发布股份回购计划,拟动用资金10亿元至20亿元。市场讨论中,有声音仅凭绝对数值认为力度中规中矩。但在资本市场中,脱离市值谈回购规模本身就是误区。
衡量一项资本动作的真实诚意,核心看资本配置效率(回购占比);而其后劲,则取决于基本面的造血能力与业绩爆发力。公司最新披露的三季度业绩预告显示:2026年前三季度预计实现营业收入2650亿元至2700亿元,同比增长725.96%至741.54%;预计归母净利润达1310亿元至1325亿元,实现强劲同比扭亏。单看第三季度,营收达1146.90亿元至1196.90亿元,环比增长15.25%至20.28%;第三季度归母净利润达533.95亿元至548.95亿元,在前期高基数背景下依然实现了环比增长。
尤其需要指出的是,DRAM是典型的重资产行业,公司当前正处于产能扩张的关键阶段,每一分现金流本可以投向新的晶圆厂与产线。在扩产高峰期仍拿出真金 白银 回购股份,这份诚意与信心的含金量,远高于手握过剩现金的公司。
破除“绝对值”误区:相对回购强度冠绝同类
评估回购对每股收益(EPS)及流动性的边际改善,最关键的指标是“回购资金占流通市值比例”。
以 长鑫科技 为例,当前流通市值约2000亿元,10-20亿元的回购金额,占流通市值比例达0.5%至1.0%。而在A股硬科技与 半导体 设计/制造板块,千亿市值以上企业的常规单次数额多在1亿至5亿元之间,占其流通市值的比例通常集中在0.1%至0.3%的区间。
数据对比直观清晰, 长鑫科技 的回购相对强度达到了同赛道龙头公司的3倍乃至5倍。这种高比例回购并非“象征性护盘”,而是管理层用真金 白银 锚定价值洼地的明确信号。
从行业视角来看,这一回购举措更具含金量。轻资产设计企业账面留存大量闲置资金,回购往往是因为缺乏资本开支投向;但晶圆制造是全行业资本开支最密集、扩产资金最饥渴的领域。处于扩产高峰期的芯片制造巨头拿出真金 白银 回购,在全球都极其罕见。
硬核基本面:三季报具体数据彰显爆发力,技术与份额双轮驱动
高比例回购的底层逻辑,在于企业强劲的技术护城河、不断提升的市场份额以及充沛的自由现金流。
首先,三季报业绩迎来里程碑式突破。2026年前三季度累计营收达2650亿至2700亿元,同比预增超725%;归母净利润突破千亿大关,达1310亿至1325亿元。即便在二季度高基数的挑战下,三季度单季营收依然录得1146.90亿至1196.90亿元(环比大增15.25%—20.28%),单季净利润达533.95亿至548.95亿元,保持了稳健的环比增长态势。与全球同行业科技巨头及行业周期波动相比,长鑫科技凭借产品结构的优化与自研产品的快速渗透,实现了超越行业周期的阿尔法(Alpha)增长。
其次,今年以来技术壁垒高筑与持续突破。公司长期维持高研发强度,在核心技术领域实现自主可控。今年9月,第五代DRAM工艺平台(G5)正式量产,单片晶圆裸片产出较上一代平台提升至少50%;10月,公司进一步公布4F²单元架构研发取得关键进展,计划于年底推出融合混合键合技术的新一代DDR5 RDIMM产品。这种技术领先优势保障了产品溢价能力与高毛利率,构筑了极其稳固的竞争壁垒。
最后,产品爆发与市场份额加速提升。核心产品线迎来结构性爆发,主力产品市占率持续扩大。自研LPDDR6已于今年8月实现量产商用,速率达12800Mbps、单颗容量16GB,并率先在旗舰手机端落地;新一代服务器内存产品也在加速量产交付,全球市场份额显著提升。强劲的业务造血能力,让公司能够在满足高额研发投入与扩产需求的同时,依然拥有充足的现金支撑股东回报。
资本配置优化:开启“基本面+股东回报”正向循环
成熟的资本市场中,高效的资本配置是优秀治理结构的体现。长鑫科技在此时选择高比例回购,将直接优化其股本结构。无论是回购注销增厚每股收益,还是用于人才激励绑定核心团队,都能切实提升长期股东权益。
市场短期看情绪,长期看价值。长鑫科技本次回购展现了极高的资本效率与管理层信心。随着技术优势加速转化为三季报及未来的业绩增长,公司“基本面向上+治理结构优化+股东回报提升”的正向循环已然开启,其资本市场价值面临重新定价。
(文章来源:中国基金报)
主题:基金|长鑫科技|理性看待长鑫科技回购|新股|基本面底气与增长强音