
过半收入靠放贷,OPay冲刺纽交所,“互金之王”周亚辉在非洲复刻“互金帝国”
过半收入靠放贷,OPay冲刺纽交所,“互金之王”周亚辉在非洲复刻“互金帝国”
2026年10月27日 22:31
尼日利亚的街头巷尾,“非洲支付宝”OPay绿色的品牌招牌,几乎与市井生活融为一体。
经历近十年出海深耕,OPay走向资本市场。10月27日,北京商报记者注意到,美国证券交易委员会(SEC)官网日前更新了非洲金融科技公司OPay的招股书。招股书显示,OPay拟在纽交所挂牌,发行价区间为19—21美元,按发行价上限及发行后股本计算,该公司估值最高达44.2亿美元,约合人民币295亿元。
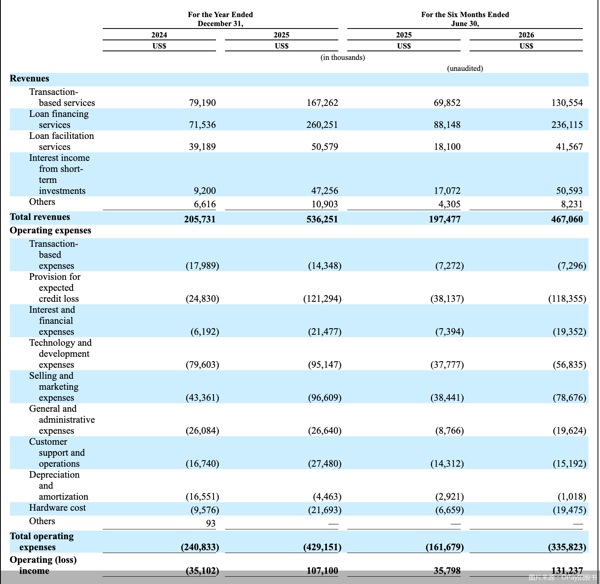
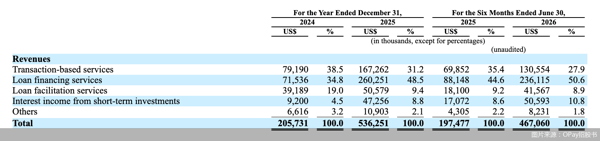
这家由 昆仑万维 创始人周亚辉主导孵化的公司,2025年刚刚扭亏为盈:营收5.36亿美元、净利7247万美元。2026年上半年,公司净利来到9087万美元,已超去年全年。而招股书揭示的更关键变化在收入结构,作为一家以支付业务起家的平台,2026年上半年OPay自营放贷收入达到2.36亿美元,超过支付业务成为第一大收入来源。
 支付筑基
结合招股书、天眼查等公开信息,2017年11月,OPay运营主体公司OPay Digital Services Limited(HK)成立,次年通过收购尼日利亚金融服务商Paycom正式进入该国市场,并在当地推出OPay数字支付服务;至2019年,OPay在尼日利亚推出了移动钱包和全国代理网络。
在以尼日利亚为核心市场的支付业务布局中,OPay的业务主要分为两大板块:面向个人的消费者服务与面向商户的商户服务。其中,消费者服务涵盖数字钱包、转账汇款、话费及账单缴费、理财储蓄等场景,是用户日常使用频率最高的入口;商户服务则提供POS收单、二维码收款及“Pay with OPay”线上收单,并配套实时对账、结算与风控工具,覆盖从小微商户到重点商户的多元需求。
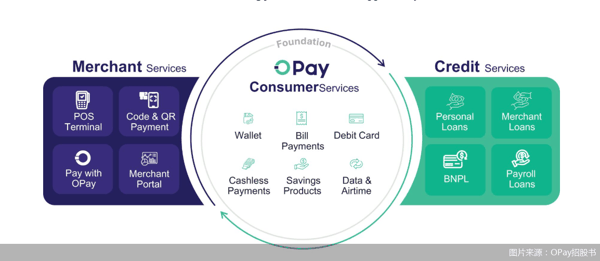 OPay在尼日利亚的业务布局,极大地解决了当地 银行 网点不足的存取现金难题,叠加手机转账、支付、充值以及生活缴费等功能,“非洲版支付宝”称号由此而来。据弗若斯特沙利文数据,按今年上半年月活计算,OPay是非洲及中东地区排名第一的金融类App,市场份额达9.9%;按同期交易总额计算,也是尼日利亚最大的数字支付及转账处理平台。
营收方面,招股书显示,2024年OPay营收2.06亿美元,净亏损5083万美元,净利率为-24.7%。2025年营收5.36亿美元,同比增幅超过160%;净利润7247万美元,净利率升至13.5%,由此实现扭亏为盈。
2026年上半年,OPay营收为4.67亿美元,同比增长136.5%,净利润9087万美元,约为上年同期的4.2倍,净利率进一步升至19.5%,半年利润已超过2025年全年。报告期内,OPay支付业务收入为1.31亿美元,占公司总收入比重为27.9%。
 用户与交易规模是其底气所在,根据招股书,截至2026年7月31日,OPay拥有5010万月活跃用户、2680万日活跃用户;截至2026年6月底的过去12个月,平台累计处理约901亿笔交易,交易总额达5580亿美元;2026年上半年平台总交易额(GTV)达3391亿美元,上年同期为1393亿美元。
在 博通 咨询首席分析师王蓬博看来,OPay能够拿到现在的估值,很大一部分原因是它通过 电子 钱包支付积累了大量C端用户。有了这些用户,才可以开展信贷,同时对接商户,把流量转化成实际收入。传统支付行业竞争激烈,手续费不断被压低,即便是非洲市场也已是红海。
信贷反超
OPay的生意,远不止支付。
2022年,OPay在尼日利亚拿下一张小额信贷 银行 牌照,得以进一步拓展金融服务业务范围,发放面向个人和小微企业的信贷,涵盖个人贷、商户贷、先买后付和工资贷等多种产品。
这张金融牌照的获取,更直观地反映在收入结构上,信贷业务成为OPay营收增长的重要引擎。招股书显示,2026年上半年,OPay贷款融资服务(自营放贷)收入约2.36亿美元,占同期公司总营收的50.6%;贷款便利服务(撮合导流)收入约4156.7万美元,占比8.9%。这也意味着,报告期内,OPay信贷相关业务合计贡献了公司近六成收入,远超同期支付业务收入。
此外,根据招股书,截至2026年6月底的过去12个月,OPay在尼日利亚的放款总额达15.6亿美元;2026年上半年新增放款9.28亿美元,同比增幅达到204%。二季度独立借款用户达670万人,是2024年一季度的7倍以上。而在2025年,OPay约占尼日利亚数字贷款支出总额的57.4%,成为当地数字信贷市场的最大贡献者之一。
 用支付沉淀用户、用放贷变现,这是国内金融科技平台的常规打法。王蓬博表示,从经验来看,海外新兴市场做信贷,机会在于当地很多普通人、小商户得不到传统 银行 服务,市场需求客观存在,借助移动钱包可以触达这些人群,资产收益水平也比较可观。这方面国内机构已经积累了很多经验。
“但需要注意的是,因为当地征信建设跟不上市场发展,容易出现多头借贷,业务规模做大,坏账就有可能同步上升。单一海外国家开展业务,汇率、当地政策变动都会直接影响经营。而2026年上半年OPay信贷收入合计占比接近六成,收入来源过于集中,公司盈利好坏直接看信贷资产质量,如果坏账往上走,业绩就会受到影响。”王蓬博补充道。
事实正是如此,信贷业务扩张的代价,也在同步放大。招股书显示,2026年上半年,OPay计提的预期信用损失达1.18亿美元,较上年同期的约3814万美元大增约210%,已相当于同期贷款融资服务收入一半的水平。不过,截至2026年6月底,OPay逾期90天及以上贷款的不良率为4.3%,低于2025年底的5.2%。
另有海外金融科技领域从业人员告诉北京商报记者,尼日利亚等海外地区信贷业务模式、监管规则以及金融基础设施等与国内均存在较大差异。尼日利亚地区信贷业务的件均金额在几十元人民币至千元人民币以上不等,没有利率上限要求,但要明确公示利率。最主要的获客通道来源于当地的流量渠道以及同行导流,不讲究客群质量。
前述从业人员直言,海外的信贷业务,都是基于流量的生意。这类业务布局中,风控并非首要的,反欺诈才是。由于基础设施不完善,平台要避免有人冒充催收,截留用户还款。
北京市社会科学院副研究员王鹏同样指出,信贷反超支付实现扭亏,本质是依托支付场景完成商业化验证,通过新兴市场未被满足的信贷需求实现规模变现。但盈利高度依赖信贷扩张,并非经营效率提升,后续需重点关注资产质量的长期稳定性,而非单纯的规模增速。
业务复刻与破局
OPay背后,是中国“互金之王”周亚辉近20年的资本棋局。
 从网页游戏起家,周亚辉在2008年创办 昆仑万维 ,后者于2015年1月在深交所创业板上市。 昆仑万维 上市后,周亚辉逐步将投资部门独立为昆仑资本,专注于科技创新型企业投资,投资企业包括映客、滴滴、追觅等。
而在金融赛道和海外市场,周亚辉也并不令人陌生。2014年,他以天使投资人身份入股趣分期(后更名为“趣店”),趣店于2017年赴美上市;2015年,周亚辉以3亿元天使轮入股洋钱罐(即“瓴岳科技”),如今持股66.7%,为第一大股东,当前,瓴岳科技业务布局也已延伸至印尼、菲律宾等海外市场。
2016年,周亚辉牵头组成买方团,以约5.75亿美元收购挪威浏览器Opera的核心业务。彼时,Opera在非洲已拥有庞大用户基础。正是借力Opera在非洲的流量,2017年11月OPay早期业务主体设立,属于OPay的故事正式开幕。
从过往业务来看,OPay最初一度想做“超级App”,布局打车、外卖等场景,后因监管、市场变化等多重因素收缩聚焦金融。2019年,OPay先后完成5000万美元A轮和1.2亿美元B轮融资;2021年8月,软银愿景基金二期领投4亿美元C轮,投后估值达20亿美元。按照招股书披露的发行价上限及发行后股本计算,OPay最新估值最高达44.2亿美元。
股权结构上,根据招股书,周亚辉通过两家全资持有的公司合计持有OPay约21.3%股份,为第一大股东;Opera持股约8.6%,软银愿景基金二期持股约6.6%,源码资本持股6.1%,IDG资本持股6%。
从国内互金到出海,周亚辉金融版图的扩张,也是国内互联网商业模式在新兴市场的复刻。但比敲响上市钟声更难的,是如何在非洲这片信贷渗透率仍低的市场中保持增长、控制风险,把生意长久做下去。
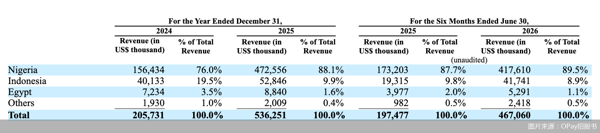
根据招股书,当前,OPay业务已覆盖尼日利亚、埃及、印度尼西亚和巴基斯坦。但明显的单一市场依赖同样清晰可见,2026年上半年,OPay约89.5%的收入来自尼日利亚。
 2026年上半年,OPay短期投资利息收入为5059万美元,占同期总营收比重的10.8%,成为报告期内公司继信贷、支付业务后的第三大收入来源。而该部分收益主要来自OPay用储蓄产品存款进行的短期投资,截至报告期末,OPay持有短期投资余额5.33亿美元,主要投向尼日利亚国库券等固定收益工具,报告期内收益率集中在14%至24%间不等。
OPay也在招股书中提到,公司贷款与投资均以奈拉计价、以美元报告,奈拉若相对美元贬值,将直接降低公司业绩的美元价值;其贷款与短期投资主要投向奈拉计价的尼日利亚资产,汇率波动会侵蚀美元口径的资产与利润。
王鹏表示,使用储蓄产品存款投向高息本地本币国债,存在流动性错配与汇率错配双重隐患,二者共振时极易同时冲击资产价值与用户还款能力。
回归OPay本身,王蓬博提到,OPay需要调整收入结构,不能过度依靠信贷业务。避免业务过度扎堆单一国家,逐步做市场分散,降低国别风险。同时,要把汇率等因素纳入测算,做好压力测试,在信贷规模持续扩张的同时,拨备计提要跟上,把控不良风险,紧跟当地金融监管政策变化。
王鹏则建议,OPay需尽快优化收入结构,提升低风险支付业务的占比,严控信贷资产质量,做好资金端的期限与币种风险管理,适配上市后的透明化监管要求。
北京商报记者计划就上市进展、信贷风险管控和后续业务规划等问题向OPay进行采访,截至发稿,未能获取其公开联系方式。
(文章来源:北京商报)