
三个月之内两度配售,壁仞科技的AI芯片攻坚战与消耗战
三个月之内两度配售,壁仞科技的AI芯片攻坚战与消耗战
2026年10月08日 22:09
国产 AI芯片 仍是一场高消耗的攻坚战。
10月8日,“港股GPU(图形处理器)第一股” 壁仞科技 发布公告称,公司与配售代理订立配售协议,按每股31.08港元的价格向预计不少于6名承配人配售1.3亿股股份。本次配售由 中金公司 、 瑞银集团 负责,所得款项总额为40.4亿港元,主要用于公司新一代产品的战略供应链采购、生产准备及商业化。
这是该公司三个月内的第二次配售:7月8日, 壁仞科技 刚以每股46.2港元配售1.53亿股,募资净额约70.4亿港元,本次配售价较上次折让约33%。加上1月上市时全球发售募资55.83亿港元,公司上市不足一年已累计募资近170亿港元。公告将本次募资归因于业务节奏加快:新一代产品进度快于此前配售时的预期,而关键材料、组件及产能价格上涨、交付周期拉长,公司须提前采购、预留产能并预付货款,此前两次募资中分配给该产品供应链与生产准备的款项已不敷使用。
北京商报记者从 壁仞科技 方面了解到,公司新一代旗舰产品BR20X已成功点亮,进入流片后验证阶段,整体研发进度快于此前预期。目前,公司正积极与现有及潜在客户就新一代产品部署进行接洽,并制定了大规模生产计划,预期将于未来数个季度内进行客户送样及量产。另有消息称,壁仞科技新产品性能已“对标 英伟达 H200”。
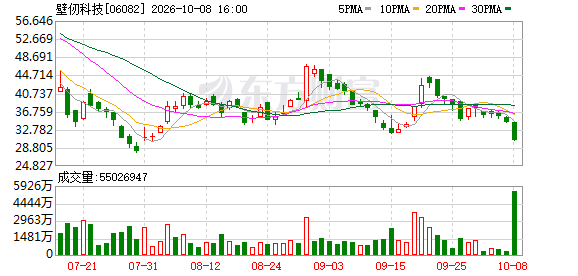
按31.08港元的配售价,本次发行低于今日34.44港元的开盘市价,折价约一成。或许受股权稀释、每股收益摊薄等预期影响,今日壁仞科技股价收跌11.85%,报30.36港元,全天成交额17.54亿港元。
不过,另有知情人士向北京商报等媒体称,壁仞科技本次融资为非公开定向配售模式,不面向公开市场及普通机构簿记发行,认购主体以少数几家国际长线机构、战略型优质投资者为主,“整体认购需求热烈”。
 01、高技术、高消耗
AI芯片 研发与量产属资金密集型投入,壁仞科技资金消耗节奏正在加快。截至2026年9月30日,公司1月上市时全球发售所得款项已动用约28.21亿港元,占募资净额约45%;7月配售所得净额约70.38亿港元中,已动用约9.83亿港元,占比约14%。
其中,先前配售项下分配予加速下一代产品商业化及生产的特定用途款项,已动用约8.15亿港元,占该笔特定用途款项约19%;剩余约34.08亿港元,公司预计将于2026年底前后大部分动用,较原计划2027年底的使用时限提前约一年。
壁仞科技方面向北京商报记者表示,除前述供应链端价格上涨、交付周期拉长外,客户端要求同样在推高资金占用:主要客户(包括互联网公司)就存货准备、交付量及大规模订单履约能力提出更严格要求;同时,客户对整合众多GPGPU(通用图形处理器)及互连、网络、存储、电源、冷却组件的超节点及机架规模系统的需求比例持续上升,进一步加大前期开支与备货压力。
根据公告,本次配售所得净额约40.2亿港元中,约70%将用于新一代产品的战略供应链采购、生产准备及商业化,包括确保关键产能、材料及组件,支持提前采购、产能预留及库存缓冲;约20%用于提升研发能力及软件生态系统,包括多代产品管线、全栈软件平台及开发者生态建设;约10%用于营运资金及一般公司用途。公司称,本次配售将有助于锁定关键上游产能、缩短产品上市时间、加快客户验证周期,并在国内AI算力市场的关键窗口期内,及时将研发成果转化为商业收入。
02、AI激发市场需求
据壁仞科技招股书援引灼识咨询数据,以收入计,中国智能计算芯片市场规模由2020年的17亿美元增至2024年的301亿美元,年复合增长率达105%;预计2029年将达2012亿美元,2024年至2029年的年复合增长率为46.3%,增速超过全球市场。
其中GPGPU是主要构成,2024年占全球智能计算芯片市场的92%;同期中国GPGPU占国内智能计算芯片市场的78.1%,市场规模预计将由2024年的235亿美元增至2029年的1723亿美元,年复合增长率49%,高于全球市场同期38.1%的增速。
盘古智库高级研究员江瀚向北京商报记者表示,壁仞科技此次提前锁定产能,是在算力高景气周期下进行的确定性产能卡位。当前AI Agent(智能体)带动算力需求指数级抬升,此前商业化释放的订单势能正在承接,“算力行业最终比拼的是交付确定性”,在国产算力替代的关键窗口期提前锁定产能、筑牢市场底盘,可避免需求集中爆发时临时找产能、错过放量窗口。
不过江瀚也指出,产能卡位只是第一步,后续仍须在智算训练、大模型推理等真实场景完成长时间高负载验证,以实际运行表现建立客户口碑,才能支撑持续规模化出货。
03、国产 AI芯片 仍需验证
而从中报表现来看,壁仞科技正在陆续兑现这种市场需求。
2026年上半年,公司实现营业收入约12.36亿元,同比增长1997.6%,超过去年全年;毛利约5.27亿元,同比增长2708.5%,毛利率提升至42.7%,同比提高10.8个百分点;研发开支约8.04亿元,同比增长40.7%;期内亏损约3.77亿元,同比收窄76.4%,经调整期内亏损约3.37亿元,同比收窄38.9%。
商业化进展方面,公司称客户已覆盖头部互联网企业、AI大模型开发商、国家级AI算力平台、AI 数据中心 、 电信运营商 及制造、能源、金融科技、 教育 等政企客户,且已完成互联网大客户供应商引入认证并开始批量交付。公司与合作伙伴联合打造 京津冀 国产算力集群,并发布商用版“光跃”光互连光交换GPU超节点,已实现千卡规模商用部署;公司称,实测典型混合专家(MoE)模型时,端到端训练性能提升逾30%。目前相关方案已在大模型推理、 智能驾驶 、具身智能、多模态生成等场景规模化落地。
对于放量节奏,多家市场机构对壁仞科技后续业绩潜力持乐观预期—— 国金证券 认为,走过产品验证环节,壁仞科技正在迈向规模化商用阶段;中信 电子 分析指出,BR20X基于国产工艺打造,完成内部性能测试和调优后,将陆续向云服务商、AI 数据中心 等客户送测,2027年第二季度起有望逐步起量。
不过,二级市场情绪并未跟随基本面同步走高。月K线显示,自历史高点70.75港元以来,壁仞科技股价波动剧烈:7月单月下跌49.05%,8月反弹49.52%,9月再度下跌19.82%,10月以来续跌18.78%;截至北京商报记者发稿,股价报30.36港元,较高点回撤约57%,已跌破上市初期低位,接近27.32港元的历史最低。国产GPU仍需更多来自市场、尤其订单与应用层面的验证。伴随产品落地,这些验证已不再遥远。
(文章来源:北京商报)
主题:壁仞科技|新股|AI芯片攻坚战与消耗战|基金|美股