
甘肃银行中报:营收下降、利润增长,拨备覆盖率垫底上市城商行
2026年09月14日 16:46:11
甘肃银行(02139.HK)近日发布2026年中期业绩。
上半年,该行实现营业收入26.55亿元,同比下降2.3%;实现归母净利润4.27亿元,同比增长7.4%。截至6月末,该行资产总额4584.87亿元,较上年末增长5.2%,资本充足率为12.9%,各项核心指标均满足监管要求。
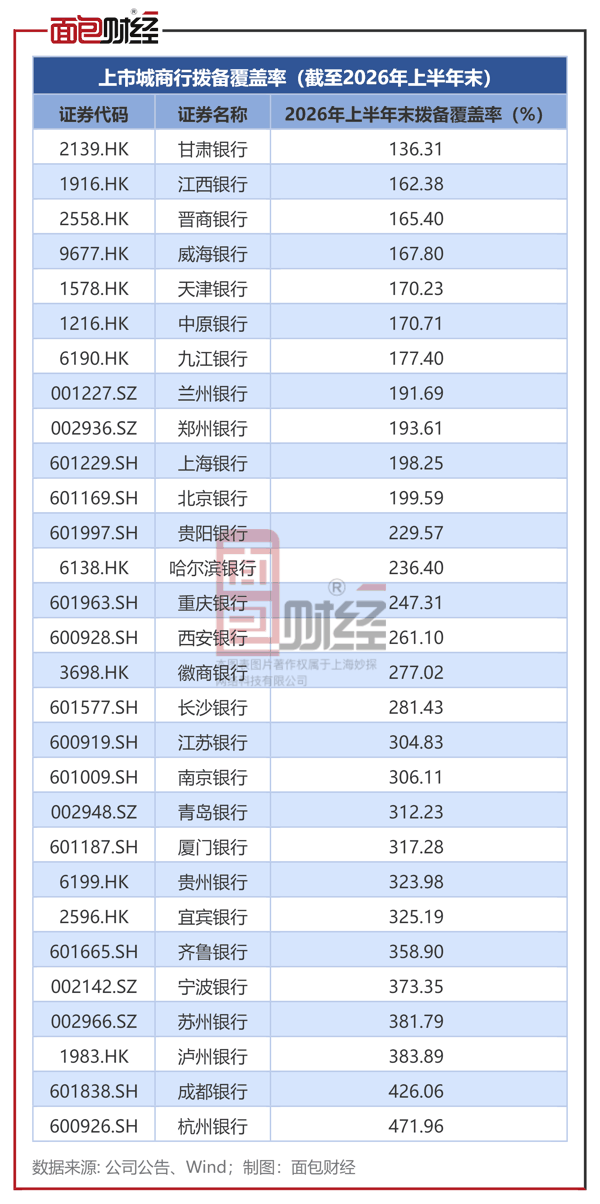
但是,该行也有部分核心指标表现欠佳:截至6月末,该行拨备覆盖率为136.31%,较上年末上升5.48个百分点,但仍在29家上市城商行中处于较低水平。此外,该行核心一级资本充足率降至10.29%,较上年末下降0.78个百分点。
拨备覆盖率在上市城商行中处于较低水平
财报显示,截至2026年上半年末,甘肃银行的拨备覆盖率为136.31%,较上年末上升5.48个百分点。但横向对比来看,公司的拨备覆盖率在29家上市城商行中处于较低水平。
 个人经营贷不良率达19.61%
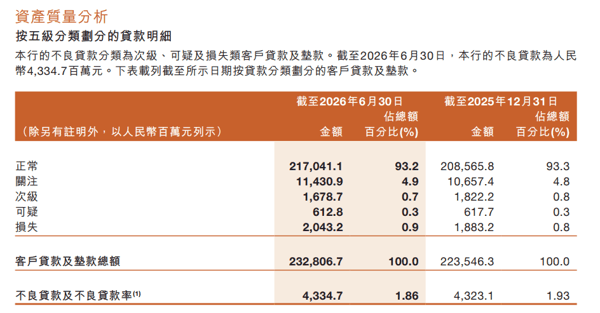
截至2026年上半年末,甘肃银行不良贷款率为1.86%,较2025年末下降0.07个百分点;不良贷款总额为43.35亿元,较2025年末小幅上升。
6月末,该行关注类贷款余额114.31亿元,较上年末的106.57亿元增长约7.26%,占贷款总额比例由4.8%升至4.9%。
 从贷款集中度来看,截至2026年上半年末,甘肃银行的零售贷款金额为542.27亿元,占贷款总额的23.3%。零售贷款的不良贷款率达到4.07%。
在零售贷款中,甘肃银行上半年末个人经营贷款余额57.12亿元,其中不良贷款金额11.2亿元,不良率达到19.61%,较2025年末的19.92%略有回落。
营收下滑2.3%,利润上升7.4%
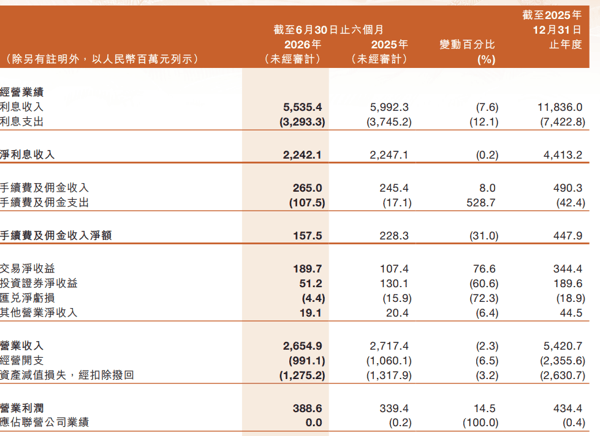
甘肃银行上半年实现营业收入26.55亿元,同比下降2.3%。2025年全年,该行营业收入为54.21亿元,同比下降约9%。
从收入结构看,净利息收入22.42亿元,同比下降0.2%;手续费及佣金净收入1.58亿元,同比下降31.0%;交易净收益1.9亿元,同比增长76.6%。
在收入端收缩的同时,利润实现增长主要依靠支出端的压降:上半年经营开支9.91亿元,同比下降6.5%,成本对收入比率由37.28%降至34.88%;资产减值损失(扣除拨回)12.75亿元,同比下降3.2%。
报告期内,甘肃银行营业利润为3.89亿元,同比增长14.5%。归母净利润为4.27亿元,同比上升7.4%。
 零售银行业务跃升为第一大收入来源
值得一提的是,甘肃银行的负债成本压降与零售转型取得一定进展。
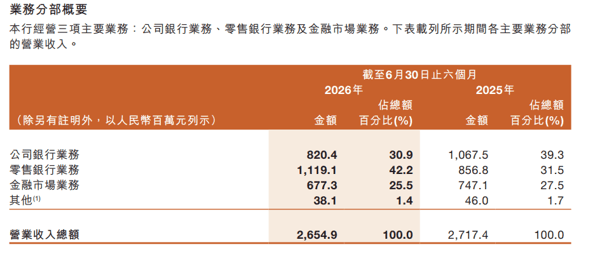
报告期内,该行客户存款平均成本率由上年同期1.99%降至1.67%。上半年零售银行业务营业收入11.19亿元,同比增长30.6%,占总营收比重由上年同期的31.5%升至42.2%,已超过公司银行业务成为第一大收入来源。
 公开资料显示,甘肃银行是经中国银行业监督管理委员会批准,通过合并重组原平凉市商业银行和原白银市商业银行,联合其他发起人共同设立的,由省委省政府直接管理,国资控股的省级法人城市商业银行。甘肃银行于2018年1月在香港联交所主板上市,成为西北地区首家上市的城市商业银行。
甘肃银行表示,公司围绕“服务地方经济、服务三农发展、服务中小企业、服务城乡居民”的市场定位,主打“甘肃银行,甘肃人民自己的银行”这一品牌,艰苦创业,砥砺奋进,创造了良好的经营业绩。
2026年8月10日,甘肃银行原董事长刘青因工作岗位调整辞去董事长职务。8月14日,甘肃银行董事会会议通过决议选举石海龙为公司董事长,任期自国家金融监督管理总局甘肃监管局核准其作为董事及董事长的任职资格之日起生效。
在息差收窄、区域信贷需求偏弱的背景下,一家省级法人城商行在营收承压的情况下实现利润增长并不容易。如何在推进零售转型的同时压降个人经营贷款风险、提升资本内生补充能力,是甘肃银行下一步需要回答的问题。