
中原证券:国产芯片发布计划大幅提前算力投入呈现加速趋势
中原证券:国产芯片发布计划大幅提前 算力投入呈现加速趋势
2026年10月03日 16:06
来源:
中原证券
核心观点
国产化: 阿里新一代自研芯片V900将在2027Q1上市,较原先计划提前了2个季度,2027年即将上市的昇腾960同样计划提前。由于逻辑折叠的加持,在相同性能下,麒麟2026在基准测试中,NPU功耗下降66%,GPU下降58%,性能核心CPU下降41%。在9月第二批AI训练推理芯片的安全可靠评测结果发布后,华为、 百度 、阿里、壁仞、海光、天数、沐曦、摩尔线程8家芯片通过了测评,其中 华为昇腾 950成为首个II级安全可靠 AI芯片 。鸿蒙7在9月底开启正式版升级,鸿蒙终端数量突破8500万,2026Q2在国内手机操作系统市场份额24%,较Q1上升5 PCT。
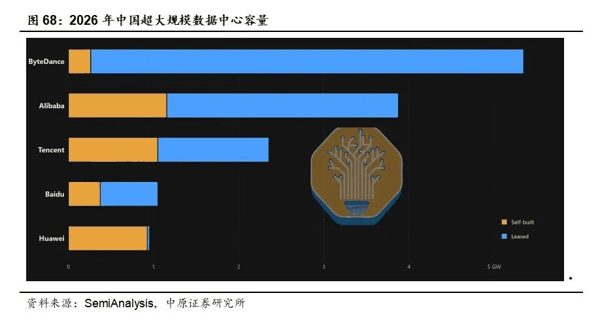
算力: 排名前10的智算企业及机构智算总规模达到1266EFLOPS,占全国总规模的57.9%,呈现高度集中化特征。根据SemiAnalysis数据,到2026年底,国内头部厂商的算力约为字节5.3GW、阿里3.9GW、腾讯2.4GW、 百度 约1.1GW、华为约1.0GW。阿里宣布了5万亿至10万亿参数级别的下一代模型计划,并计划将全球 数据中心 容量从2022年的2GW提升至2032年的20GW,同时明确把“超级智能”作为探索方向。
AI: 由于当前Anthropic和OpenAI刚进行了一轮更新,国内模型由于发布节奏问题,与头部差距有短暂拉大。Anthropic 的Opus 5.5、OpenAI的GPT-6 Astra、Meta的Muse Spark 1.3、小米的MiMo-V2.6-Pro、阿里的Qwen3.8-Max都有了不错的表现。头部模型降价趋势明显,9月发布的Opus 5.5又在Opus 5基础上再降价20%,OpenAI对9月新推出的GPT-6 Sol和Luna再次降价约50%。最新的OpenRouter的模型调用周数据显示,中国模型厂商份额达到45%,连续两周领先较美国模型厂商(份额41%)。
给予行业强于大市的投资评级。 从当前国内AI产业发展来看,资本开支加大的趋势明显。国内虽然算力短缺,但是模型在 综合 能力和性价比的比拼当中成为了更多用户的选择,调用份额持续提升。以WorkBuddy为代表的AI办公产品,正在加速AI在B端的普及进程。因而在这一趋势下,包括字节、阿里在内的头部厂商的投资步伐加快明显,新一代 国产芯片 上市时间节点也大幅前置。建议持续重点关注AI产业链上游及中游环节,包括 半导体 设备、芯片、存储、光 通信 、服务器、AIDC、 云计算 等环节。 个股方面,推荐服务器厂商 中科曙光 (603019)、 紫光股份 (000938)、 浪潮信息 (000977),AIDC厂商 润泽科技 (300442)、 东阳光 (600673)。同时建议积极关注正在积极开展IPO的超聚变、平头哥、 智谱 、DeepSeek、Kimi、长存控股。
风险提示: 国内外科技领域巨头IPO带来的市场冲击;国际局势的不确定性;海外AI产业竞争格局变化带来市场调整风险。
目录
 正文
1. 行业数据
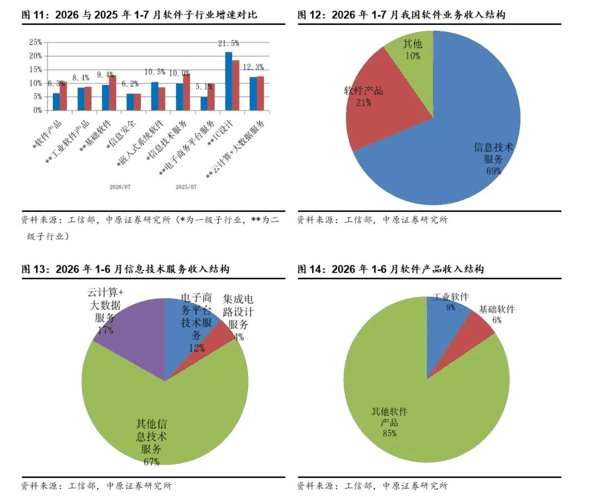
1.1. 行业数据:1-7月软件行业收入稳定增长,利润增速回落明显
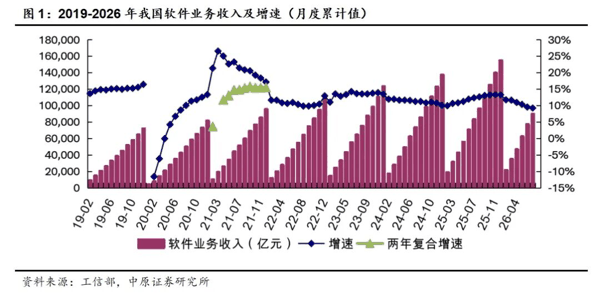
2026年软件产业增速持续回落。 根据工信部数据,2026年1-7月软件业务收入8.98万亿元,同比增长9.2%,较2025年回落了4.0 PCT。
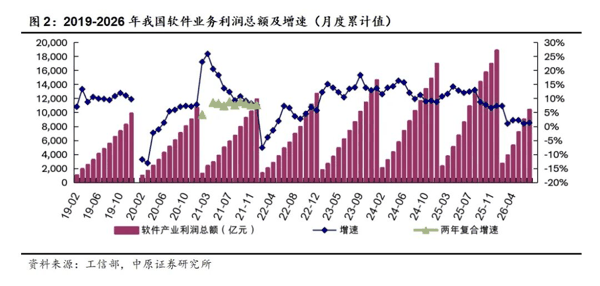
 利润方面,2026年软件行业利润增速下滑较为明显。 2026年1-7月软件业务利润总额10396亿元,同比增长1.3%,较2025年回落6.0 PCT,低于收入增速7.9 PCT。考虑到 AI应用 的快速增长,我们认为利润下滑或源于企业在AI方面的投入和开支加大所致。
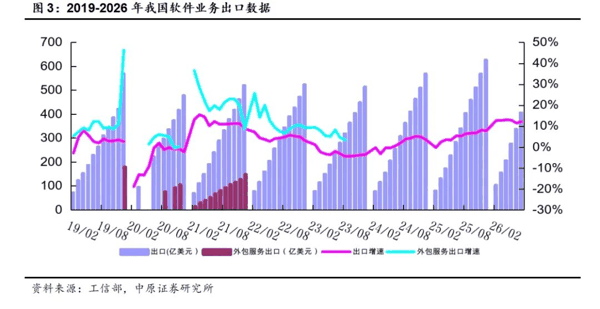
 2026软件出口整体仍在加速趋势中。 2026年1-7月软件业务出口金额406.1亿美元,同比增长12.2%,较2025年增长4.5 PCT,软件行业出口金额约占行业收入的3.3%。
 1.2. 2026年高景气赛道:IC设计、嵌入式软件、 云计算 + 大数据 服务、基础软件
IC设计: 2026年1-7月同比增长21.5%,较2025年增长了2.6 PCT,高于软件行业整体增速12.3 PCT,维持了较高的景气度,2026年有望继续受益于芯片产业的高景气和国产化趋势。
云计算 + 大数据 服务: 2026年1-7月同比增长12.3%,较2025年下降了1.3 PCT,高于软件行业整体增速3.1 PCT,2026年预计仍将受益于 AI应用 快速发展趋势。
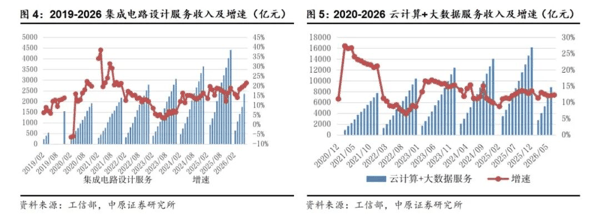 基础软件: 2026年1-7月同比增长9.4%,较2025年下降了1.7 PCT,高于软件行业整体增速0.2 PCT。
工业软件产品: 2026年1-7月同比增长8.4%,较2025年下降了1.3 PCT,处于历史相对低位的水平。
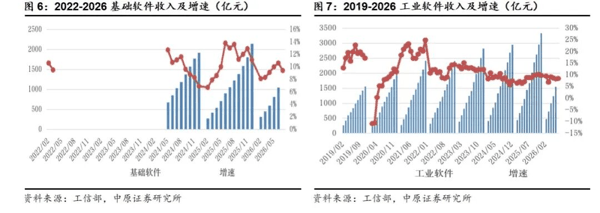 电子 商务平台技术服务: 2026年1-7月同比增长5.1%,较2025年下降了7.6 PCT,低于软件行业整体增速4.1 PCT,受到消费端景气度的拖累。
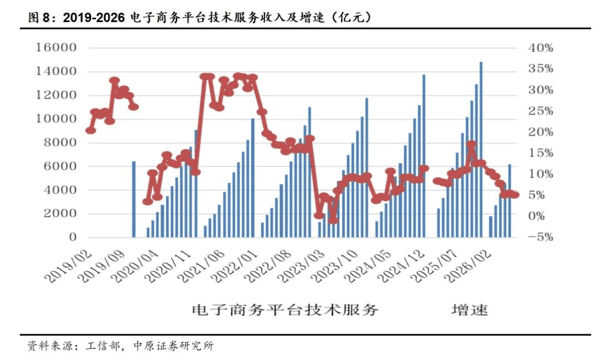 信息安全: 2026年1-7月同比增长6.2%,较2025年下降0.5 PCT,低于行业3.0 PCT,处于相对地位水平。
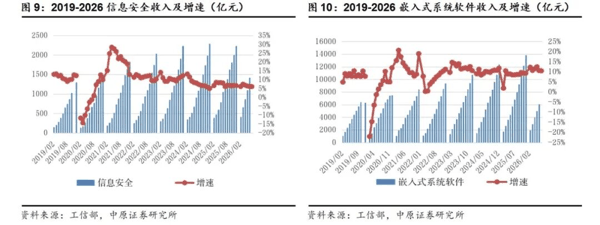
嵌入式系统软件: 2026年1-7月同比增长10.5%,较2025年提升1.2 PCT,高于行业平均增速1.3PCT,或受到端侧 AI应用 的加持。
 软件业务中,信息技术服务收入占比持续提升。 2026年1-7月信息技术服务收入增速10.4%,高于软件业务整体增速0.9 PCT,占比软件业务整体收入比重提升至68.5%。
 1.3. 国产化:首个全国产十万卡AI超集群落地,昇腾950DT提前至8月上线
1.3.1. 国产芯片
1.3.1.1. 国内芯片产品性能持续提升,上半年芯片自给率达到24%
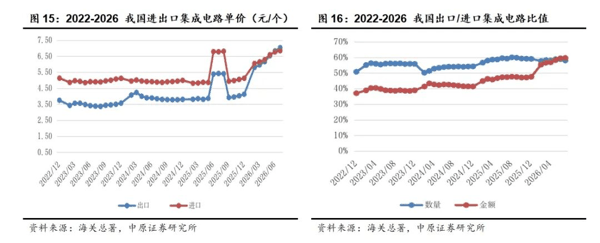
2026年前七个月份,集成电路进出口单价持续提升,同时出口单价连续2个月反超进口产品单价。 进口数量和金额分别同比增长8%和52%,出口数量和金额分别同比增长6.2%和91.6%。其中出口集成电路平均单价与进口电路平均单价价差从上一年同期的-1.40元/个增长到0.19元/个,出口产品单价连续2个月实现反超。同时将我国出口和进口集成电路对比来看,出口集成电路数量占比进口数量上总体稳定,但是金额占比方面逐年提升,已经由2022年的37.1%提升到了2026年1-7月的59.6%,这表明我国的集成电路产品能力在持续提升。
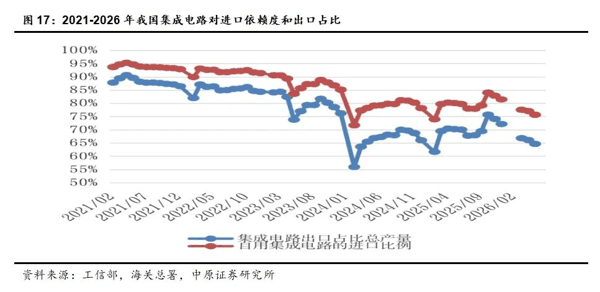
 集成电路自给化比例升至24%。 2026年1-5月,我国集成电路在进口依赖度比例和出口在总产量中占比分别为76%(即国产化占比24%)和65%,分别较2025年下降了7 PCT和5 PCT。考虑到当前产业链供应紧张,同时国内对于 国产芯片 的支持力度较高,后续国产替代的趋势将进一步凸显,两个指标2026年有望进一步降低。
 1.3.1.2. 芯片国产化仍受益于政策发展趋势
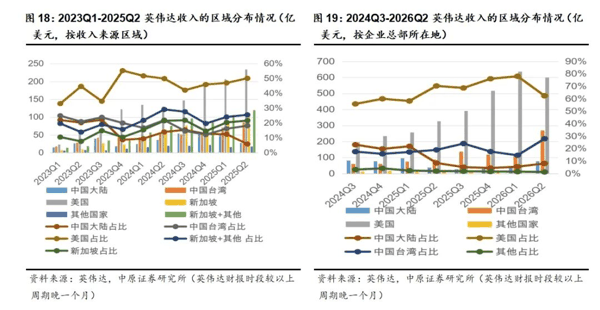
Q2 英伟达 来自中国大陆企业的收入增长明显,但是仍然没有超过前期高位水平。 2023年Q1到Q3, 英伟达 来自中国大陆收入占比分别为22%、20%、22%,Q3金额达到了40.3亿美元,Q4在A800和H800禁令影响下该比例降低到了9%。而后,中国大陆占比约为10%-15%之间波动,在H20禁令的影响下,该比例Q3降低到了6%,金额也从上个季度的55.2亿美元降低到了27.7亿美元。2025Q3开始, 英伟达 对分区域的收入划分口径进行了修改,从客户账单所在地改为了总部所在地。根据新旧口径差额的估算,我们看到中国大陆企业不断加大在其他地区对于英伟达的采购,从2024年的20.2亿美元增长到2024年的79.4亿美元,2025Q1达到41.3亿美元,在监管政策变化后,2025Q2降为12.2亿美元。2026Q2,在国内互联网厂商加大算力投入的大背景下,英伟达来自中国大陆企业的收入(包含其海外建设的算力)增加至78.8亿美元,同比大幅增长98%,但是仍然没有超过前期高位的96.59亿美元,我们认为在国内算力需求爆发性增长的过程中,国产卡仍然在扮演越来越重要的地位。
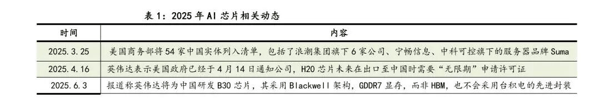
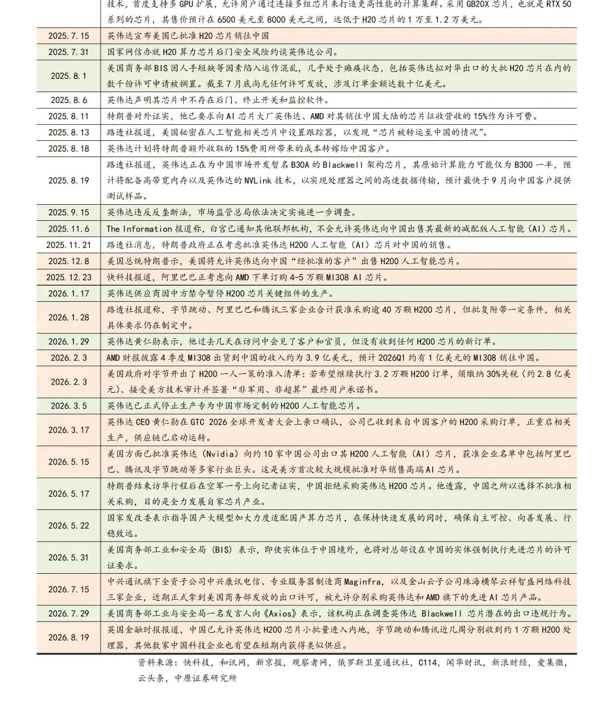
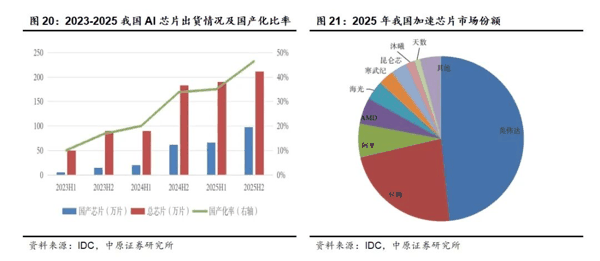
 从最新的中美政策来看,5月美国总统访华期间,美国批准向多加中国巨头出售H200芯片,但是随后特朗普在返程中证实中国拒绝采购H200芯片,目的是全力发展国产芯片。作为一个标志性事件,本次政策对国产芯片的支持态度进一步明确,也将给后续国产芯片的推广和应用进一步扫清障碍。虽然近期有关于H200小批量进口的报道(根据IDC数据,2025年我国 AI芯片 出货量超过400万片),但是我们认为对于总体国家支持国产芯片发展的方向影响有限。
 1.3.1.3. 2025年下半年 AI芯片 国产化率进一步提升到了46%,2026Q2厂商延续高增势头
2026年AI芯片国产替代趋势有望继续加快。 根据IDC数据,2025年下半年,我国AI芯片国产化比率从2025上半年的35%提升到了46%,提升趋势明显。考虑到英伟达芯片对国内实质性断供,同时国产芯片在性能和产能方面的提升,我们预计2026年国产AI芯片的占比将获得较大比例的提升。
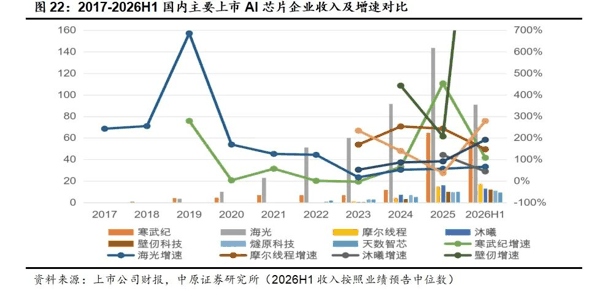
 从财报数据来看,继2025年的收入高增长以后,国产AI芯片厂商2026年业务景气度持续提升,其中4家实现盈利(2家为金融资产公允价值变动因素)。 2025年业绩增速最快的为 寒武纪 ,实现收入64.97亿元,同比增长453%,同时 寒武纪 2025年首次实现盈利,归母净利润20.59亿元,毛利率和净利率分别为55%和32%; 海光信息 的AI芯片深算三号投入市场,并且收入增速从2025Q2的45%逐季增长到了2026Q1的68%,2025年收入和净利润规模分别为144亿元和25亿元。其余有4家为规模都在10-20亿之间,增速分别为沐曦121%、摩尔线程243%、壁仞207%、天数92%。燧原科技规模9.9亿,增速37%,增长动力相对较弱。根据2026H1财报, 海光信息 收入增长67%, 寒武纪 增速108%,摩尔线程收入增长147%,都在Q2取得了不错的业绩增速; 壁仞科技 增长1998%,燧原科技增长279%, 壁仞科技 同比增长45%,都已经超过2025年全年收入水平; 天数智芯 同比增长192%,也已经接近2025年全年收入水平。
 8月26日, 智谱 宣布GLM-5.3-Flash所承载的流量都由国产芯片承载,调用超过10万张国产芯片集群用于改模型推理服务,硬件效率及单token成本已经达到了与主流英伟达GPU相当的水平,这也意味着国产芯片的推理服务能力已经获得了核心客户的认可。
1.3.1.4. 昇腾960和真武V900上市计划大幅提前
阿里: 目前,平头哥已经在算力、网力、存力芯片上都实现了自研,包括真武系列AI芯片、倚天系列CPU芯片(ARM)、ICN Switch互联芯片、磐脉系列智能网卡、镇岳系列存储主控芯片,实现了AI集群的核心芯片全覆盖。 阿里成为国内少数可以对标谷歌的厂商,同时具有较强自研芯片能力、云服务能力、AI模型能力的厂商。
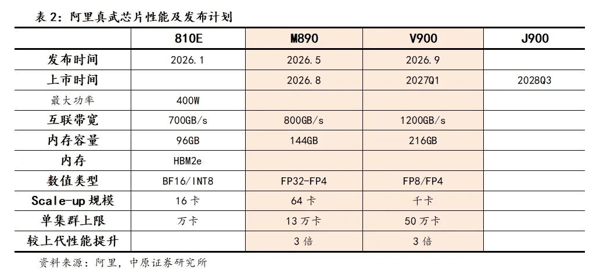
真武芯片上市进度提前了半年。 继1月发布真武810E、5月发布M890以后,阿里在9月22的云栖大会上发布了新一代自研芯片V900,算力提升至真武M890E的3倍,显存提升至216GB,带宽达1200GB,支持FP8与FP4精度,并将在2027Q1上市,较原先计划提前了2个季度,因而我们认为阿里原计划2028年第三季度发布的J900芯片也有望提前上市。新芯片构建的千卡超节点,内置真武V900、ICN Switch、磐脉智能网卡及镇岳SSD主控芯片,基于它构建的单一集群可扩展至50万卡,可支撑前沿模型的训练和推理。阿里真武M890超节点已成功适配Qwen3.8、Kimi K3等2万亿参数大模型(国内首个),并在Q3规模化上线阿里云 数据中心 。
平头哥自研AI芯片真武已经实现规模化量产。 截至2026年2月,已经累计规模化交付47万片;截至4月,这一数值进一步增长到56万片,服务了400多家客户20个行业,其中在 智能驾驶 领域部署数量超过13万片,金融行业部署超过10万片。对比IDC阿里国内出货26.5万片数据来看,已经有了29.5万片差额,这意味着2026年前4个月阿里AI芯片或已经超过了2025年全年出货量水平,同时平头哥实现了年化过百亿的营收规模。8月M890超节点上线阿里云,截至9月真武系列芯片已服务超650家企业客户,覆盖超20个行业。
在V900发布的同时,阿里还宣布了5万亿至10万亿参数级别的下一代模型计划,并计划将全球 数据中心 容量从2022年的2GW提升至2032年的20GW,同时明确把“超级智能”作为探索方向。
2026年7月23日,阿里平头哥宣布开源自研AI软件栈T-Head SAIL,这是继2025年8月华为CANN全面开源以后,国内又一大国产AI芯片AI软件栈的开源行为,将有助于国产芯片的适配,对抗英伟达在CUDA上的生态壁垒。
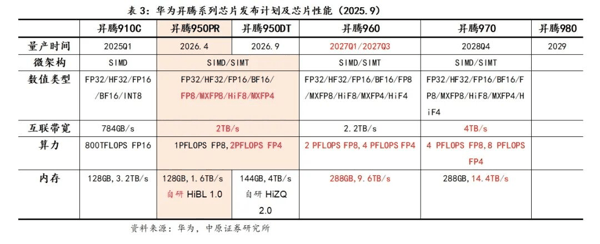
 华为: 9月17日,在昇腾AI产业峰会上, 华为昇腾 950超节点步入规模商用阶段,同时业界首个采用NPO光引擎的超节点960正式发布。同时华为表示昇腾960将提前上市,实现性能翻番,其中昇腾960DT将于2027Q1发布,昇腾960PR将于2027Q3发布,后续昇腾970和980将分别在2028年和2029年发布。
 在出货方面, 华为昇腾 384超节点到2025年9月累计出货量超过300套,2026年1月已经累计出货超550套,2026年7月累计落地750多套,广泛应用于互联网大模型训练与推理、金融实时反欺诈、能源调度、 港口 智能排泊、智能制造质检等场景,在部分场景中实现模型训练MFU(模型算力利用率)提升30%~45%,或推理效率数量级增长。根据2025年12月 中国移动 招标信息来看,昇腾384超节点售价1.35亿元,这意味着超节点业务在2025年华为8809亿元的收入中已经占据了可观的比例。
2026年7月,昇腾950超节点(Atlas 950 SuperPoD)首次真机亮相,作为业界最大规模超节点,昇腾950超节点真机1024卡集群部署,提供1 EFLOPS FP8 、2 EFLOPS FP4澎湃算力,拥有256TB全局统一内存编址空间,依托TB级NPU互联超大带宽与3μs超低RTT时延,突破集群内计算、存储等各类资源的 通信 瓶颈,具备超大带宽、超低时延、统一内存编址三大核心技术优势,专为万亿级大模型训练与高并发推理设计。
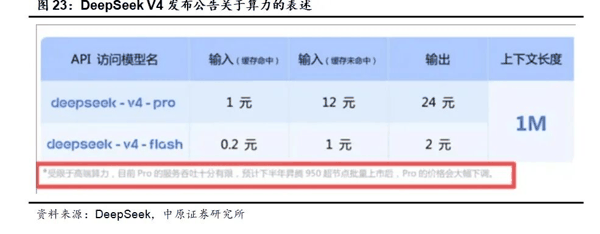
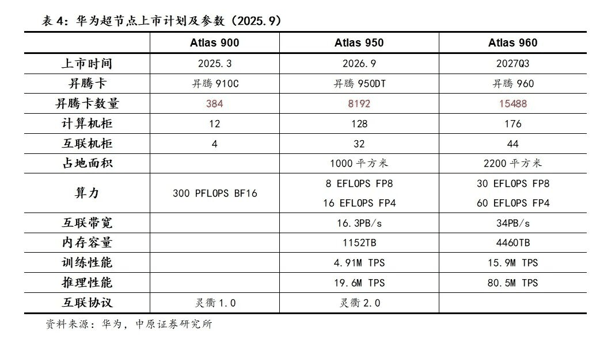 按照目前更新的计划,华为原本计划在2026Q4量产昇腾950DT,将提前至8月上线华为云,在内存容量和带宽上较950PR实现较大提升。 华为还将在2027Q4量产昇腾960,2028Q4量产昇腾970,将国产芯片性能给带来持续提升的空间。4月24日,DeepSeek-V4发布的同时,DeepSeek表示受限于高端算力,目前Pro的服务吞吐十分有限,预计下半年昇腾950超节点批量上市后,Pro的价格会大幅下调。
 海光: 2025年海光发布深算三号,具有FP64、FP32、FP16、TF32、BF16和INT8等多算力精度,受到了顾客的认可,2026年还有望发布深算四号。
在海光芯片的基础上,7月中国首个全国产十万卡AI超集群曙光8000正式落成。 2024年系统研制,2025年完成 工程建设 ,今年2月郑州3万卡上线试运行,4月扩展到6万卡AI4S集群,7月10万卡部署落地,具有芯片、计算、存储、网络、散热、管理、服务等全链路全国产自研能力。 中科曙光 已同步将曙光8000接入国家超算互联网,以算力服务的方式向科研机构和产业界开放,7月已完成300余项应用适配,覆盖材料、电磁、量子、生物医药、天文气象等20多个领域,累计完成70余次万卡规模算力测试。 中科曙光 还与北京科学智能研究院达成战略合作,正式启动第二套全国产十万卡超智融合算力系统研制与建设,正在开启从示范性工程向规模化复制的进程。同时,中科曙光也致力于在十五五期间,建成以曙光9000为基础的全球最大的超级科学智能体。
9月28日, 海光信息 公告中科曙光董事长兼总经理历军担任公司董事长,这意味着两家公司在后续协同将进一步紧密。特别是在超节点成为发展趋势的大背景下,算力先进性的比拼已经从单芯片性能提升到超节点其他部件的整体协作,海光与曙光的结合将提供给市场更优的产品组合。
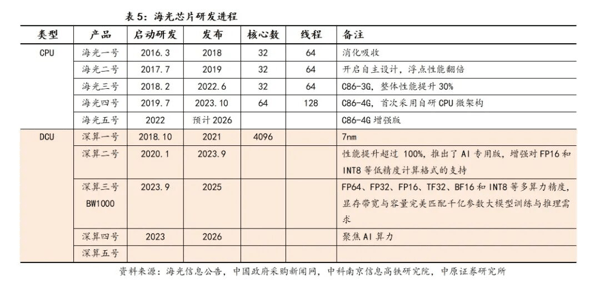 1.3.1.5. CPU III级和AI芯片II级安全可靠测评认证首次发放
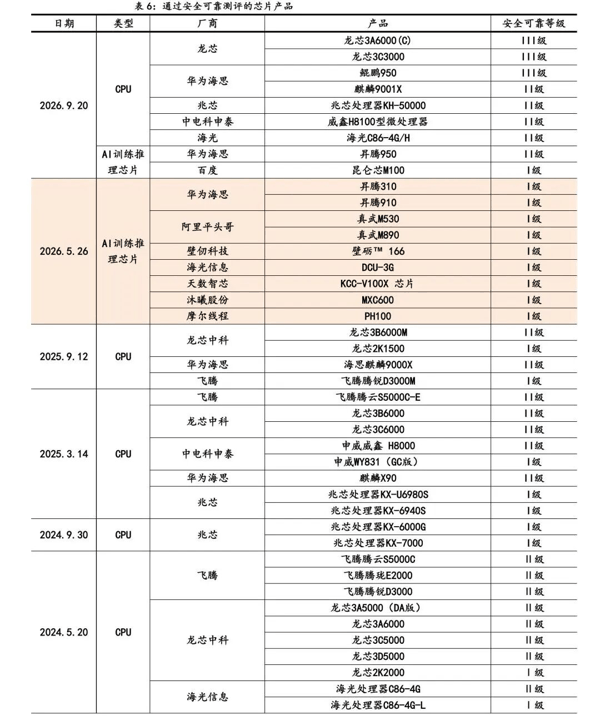
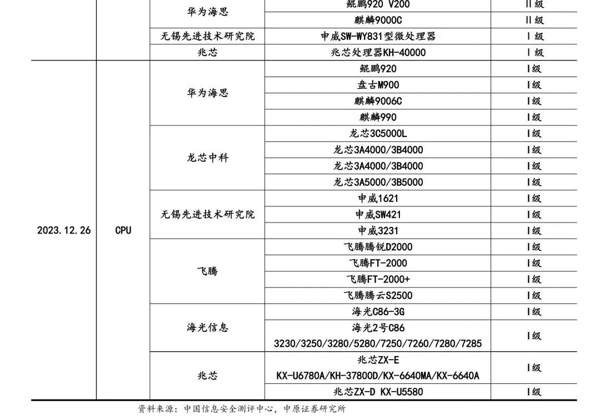
9月20日,中国信息安全测评中心与国家保密技术测评中心发布《安全可靠测评结果公告(2026年第3号)》,公布了安全可靠测评体系建立以来,第二批AI训练推理芯片的评测结果。其中有华为、 百度 、阿里、壁仞、海光、天数、沐曦、摩尔线程8家芯片通过了安全可靠测评,其中华为昇腾950成为首个II级安全可靠AI芯片,有望在后续采购中获得更大的竞争优势。
同时本次公布的CPU测评结果,龙芯2款和华为1款芯片获得了III级安全可靠认证,这也是首次发放III级安全可靠认证。
 1.3.2. 华为给出了芯片发展的新路径,逻辑折叠在性能、成本、功耗方面表现优异
2026年5月25日,华为 半导体 业务部总裁何庭波在国际电路与系统研讨会(ISCAS 2026)上,正式发布“韬(τ)定律”,同时,华为还在当天发布了以何庭波为署名作者的论文《A Time Scaling Theory for Multi-Layer Electronic Systems》。7月3日,该论文的更新版本发布,并公布了更多工程细节和芯片性能实测数据。9月4日,何庭波又发布了《Huaweis τ Chip Was Supposed to Melt?》,重点解释了τ芯片为何不因堆叠而过热的问题。
在受到美国禁令影响先进支撑受限的背景下,华为 基于过去6年量产的381款芯片的实践提出了“韬(τ)定律”,其核心思想是用时间缩放替代“摩尔定律”的几何缩放,在当前摩尔定律逐渐失效、光刻工具接近物理极限的困境下,为 半导体 行业找到了新的发展路径。
而对于智算中心而言,其通过成百上千个芯片协同工作,且当前AI发展中,算力使用的瓶颈更多呈现在数据传输中。因而智算中心的τ缩放中,华为通过系统架构(统一总线)、近封装光学引擎(高密度光互联节点引擎Hi-ONE)、封装本身的拓扑重组(3D折叠)3个层面来提升。其中3D折叠将改变在传统2.5D 人工智能 芯片中,逻辑芯片被HBM、光I/O、电源环绕逻辑芯片的布局,将迁移到垂直表面,形成垂直集成堆叠的结构,并实现同步拓展。约在2030年,昇腾990将把逻辑折叠引入到AI芯片中,之后3D折叠将成为2035年以前智算中心τ缩放的主要载体。2026-2035年,预计在这个过程中硬件集成度的提升将超过100倍。
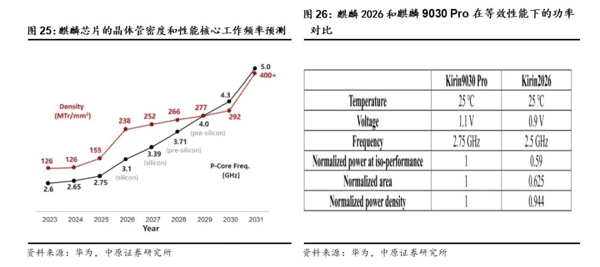
对于逻辑折叠而言,华为手机芯片的实践已经验证了该方向的发展潜力片。 2026年开始,华为借助逻辑折叠开启手机芯片的τ缩放,麒麟2026芯片(2026年下半年伴随Mata 90机型发布)借助局部关键路径折叠,将可以把晶体管密度从155 MTr/mm²提升至238 MTr/mm²,这是过去需要3年几何级数扩展才能实现的提升幅度,芯片核心频率也从2.75GHz提升至3.1GHz。
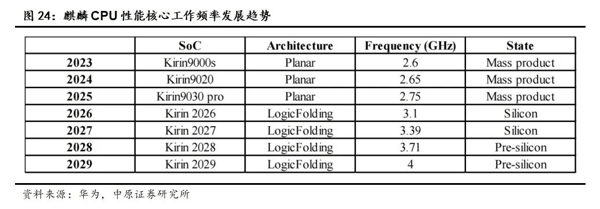 未来10年,逻辑折叠有望从局部关键路径扩展到全规模多层折叠,且在成本方面具有经济效益。预计到2031年,基于韬(τ)定律的高端芯片晶体管密度将达到1.4纳米制程的同等水平。值得关注的是,华为的τ缩放路线图还是在成本降低30%的前提下实现的。
相对于前代的麒麟9030 Pro而言,通过逻辑折叠带来的性能提升,如果麒麟2026将其电压降低来实现与麒麟9030 Pro相同的性能,那么在等性能下,麒麟2026的功耗降低41%,同时功率密度下降5.6%。
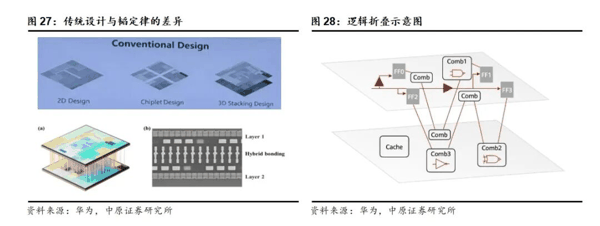
 传统的3D堆叠路线是将独立的芯片进行物理堆叠;而在逻辑折叠架构中,上下有源层不再是独立的单芯片,而是不可分割的单个芯片的组成部分。上下逻辑层通过整体设计,利用极高密度的面对面混合键合技术,实现了接近芯片内部互联级别的垂直连接,满足了高效灵活的逻辑设计需求,进而大幅提升了有效晶体管密度。同时,华为的实践表明,相对于2D解决方案,逻辑折叠可以实现更好的成本效益。
 在散热方面,逻辑折叠同样展现出了优异的表现。 由于功耗不光用于计算,在典型智能机负载下,九成用于数据动态传输的过程。因而逻辑折叠在重构电路空间关系的同时,也可以通过缩短连接和传输距离,达到降低功耗和控制散热的目的。在相同性能下,麒麟2026在基准测试中,NPU功耗下降66%,GPU下降58%,性能核心CPU下降41%。
在逻辑折叠的基础上,3D折叠也将成为长期发展趋势,带来逻辑与内存从解耦走向再融合。 当前逻辑芯片通过2.5D扇出承载的内存、互联架构、电源,信号和电流都要通过芯片边缘到达计算资源内部,因而会带来计算能力(与面积N²正相关)与内存带宽、互联、供电(与周长4N正相关)发展的不匹配。最终芯片将走向3D折叠,将供电、存储、光学传输从外围迁移至芯片表面,通过从解耦到在融合的方式,实现资源根据需求实现可扩展性的释放。
1.3.3. 操作系统:鸿蒙7开启正式版升级,鸿蒙终端数量突破8500万
继2024年10月华为纯血鸿蒙推出以来,已经进行了3个大的版本更新,其中在2026年6月推出的鸿蒙7,已经将盘古大模型深度嵌入到了系统内核,成为继进程管理、内存管理、文件系统后的第四个核心子系统,同时9月28日鸿蒙7系统开启正式版升级。
相对于鸿蒙6而言,鸿蒙7的AI功能的提升主要体现在2个方面:
AI的实现方式: 鸿蒙6中AI功能实现主要依靠云端,而鸿蒙7可以实现复杂任务的本地NPU推理,既减少了延迟,又减少了向云端传输可能带来的隐私风险。鸿蒙7中盘古端侧大模型实现了30B的参数落地,而此前端侧模型参数普遍在1-3B之间,给端侧AI能力带来了极大的提升。随着2026年下半年麒麟2026和Mate 90的发布,鸿蒙7优势将得到芯片和终端支撑,有望与同行产生代差。
主动性和多端联动: 鸿蒙6中小艺主要通过呼唤方式调取,难以实现多应用的调取;而鸿蒙7主动研判用户需求,可以完成多步骤任务执行和APP调用,还能实现多端联动,进一步发挥鸿蒙全场景的系统优势。
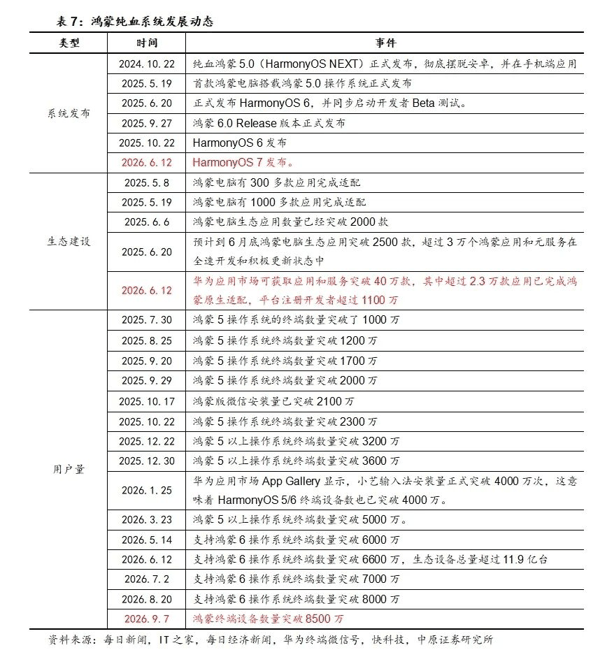
截至2026年9月7日,鸿蒙操作系统终端数已经突破8500万,华为预计2026年突破1亿用户规模。
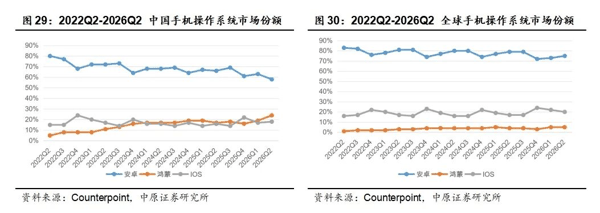
 2026Q2鸿蒙在手机操作系统市场份额回升明显,在中国市场重回第二。 根据Counterpoint的数据,2026Q2国内手机操作系统市场上,鸿蒙份额24%,较上个季度上升5 PCT,较IOS的优势进一步拉大,稳坐国内第二位置。全球市场来看,鸿蒙同样表现突出,份额继续保持5%,继续位居全球第三,与IOS的差距缩小了2 PCT。
 2026年,华为的手机、PC都实现了较高的增速水平,下半年有望在芯片、终端、操作系统、AI模型的全面加持下再入佳境。
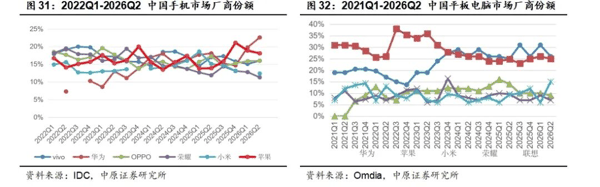
(1)手机: 根据IDC数据,2026Q2华为以22.6%的出货量份额位居中国手机市场第1,在行业下滑4.3%的背景下,同比增长19.4%,取得了优异的表现。
(2)台式机和笔记本: 2026Q2华为位居国内台式机和笔记本市场第二,份额16%,较上个季度增长与上季度持平,以83%的增速明显领先其他头部厂商。
(3)平板电脑: 2026Q2华为在国内平板电脑市场占据26%的份额,位居第一,较Q1下降了5PCT,以-18%的增速落后于行业总体水平。2026Q2华为在全球平板电脑市场份额7.7%,同比下滑16%,表现不及行业总体水平。
 鸿蒙仍将是华为重点投入和发展的方向之一。 2025年初孟晚舟提出未来三年华为要与经济规律逆周期,加大战略纵深投入,错位发展,在根技术上压强式投入。她还表示鸿蒙生态处于量变到质变的关键历史节点,华为将围绕鸿蒙、鲲鹏、昇腾、云计算等业务,面向生态伙伴开发平台能力。 在2026年新年致辞中,华为提到2026年主战场将包括 人工智能 行业应用、鲲鹏和昇腾、智联、鸿蒙、鸿蒙智行和乾崑智驾、重构AI数据中心、液冷超快充。
1.4. 算力:Q2国内资本开支投入加速,全球硬件短缺趋势延续
1.4.1. 服务器:服务器企业中报情况普遍向好,原材料短缺持续影响供需
1.4.1.1. 全球市场:2026Q2非GPU服务器和非X86服务器加速增长中
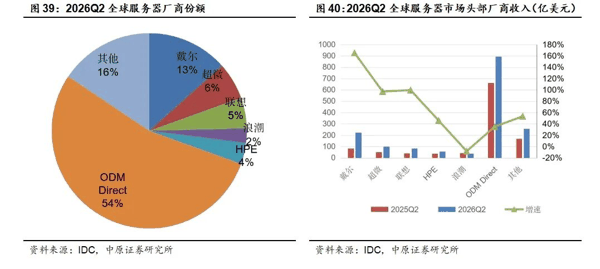
Q2全球服务器市场重回快速增长通道。 根据IDC数据,2025年全球服务器市场规模达到4441亿美元,同比增长80.4%。2026Q2全球服务器市场规模达到1663亿美元,同比增长52%,环比提升了22 PCT。
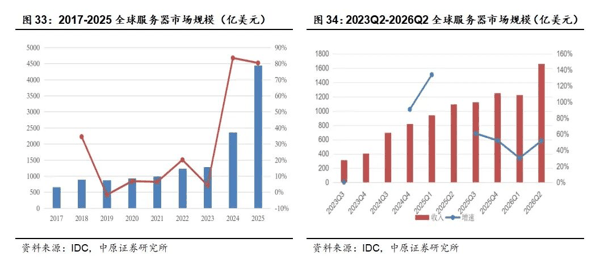 从服务器结构来看,增长动力主要来自非GPU加速服务器和非X86服务器。
(1)非加速服务器和加速服务器分别增长55.8%和50.4%,基本相当。加速服务器中,非GPU加速服务器增速达到了237.6%,呈现加速增长趋势;而GPU服务器增长28.1%,占比76%,仍然是加速服务器的主力品种。
(2)Q2 X86和非X86分别增长了16.1%和146%,非X86的占比已经达到了48%,环比提升了4 PCT。
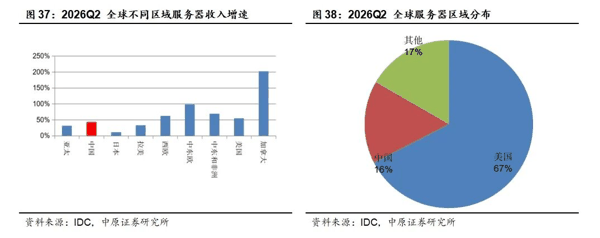
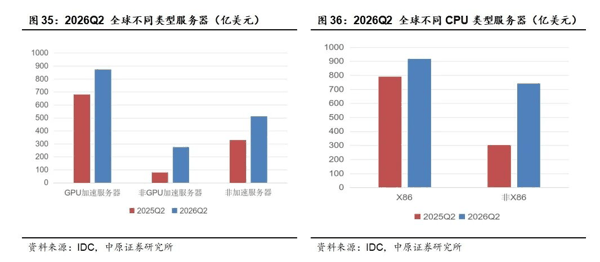 分区域来看, 2026Q2增长最快的地区为加拿大及中东欧,同比增速分别为202.6%和98.3%,而美国增速55%领先行业整体增速,同期中国增速43%,落后于全球整体水平。从规模上来看,Q2美国占全球服务器销售额的67%,中国占比16%,全球算力的两极化趋势明显。
 分厂商来看, 头部的戴尔、超微分别实现了165%和97%的增速,同样位于美国的HPE是增速46%,联想增速99.6%同样获得较快的增长,ODM厂商仅增长了35.2%,品牌厂商优势扩大更为明显,而国产厂商浪潮下滑8.1%,表现相对较弱。
 1.4.1.2. 国内市场:服务器企业中报情况普遍向好,厂商加大存货和预付账款趋势明显
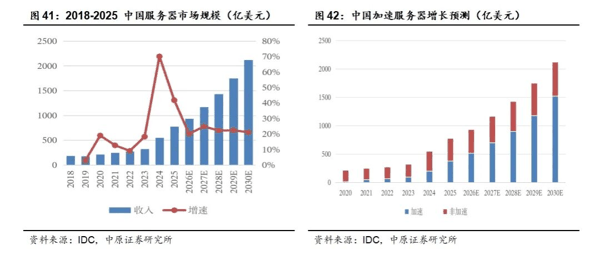
中国市场上,加速服务器也正在成为整体市场的增长引擎,IDC预计到2030年其在整体服务器市场占比将达到70%以上。
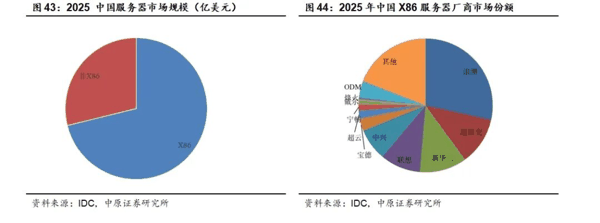
 2025年我国服务器市场中, X86占比超过七成,其中浪潮仍然牢居市场第一,份额31%;第二梯队为超聚变、新华三、联想、中兴,份额分别为13%、13%、11%、9%;第6到第10分别为宝德、超云、宁畅、戴尔、烽火;ODM份额为4%,不同于海外ODM份额持续扩大,国内服务器市场中,ODM份额呈现缩小趋势。
 从2026年半年报来看,企业业务普遍呈现出较好的增长势头。 海外布局的 工业富联 和 联想集团 ,上半年服务器相关业务同比分别增长了76%和98%。对标国内市场的企业中,中科曙光呈现了收入和净利润的同步上涨,增速分别为28%和27%; 软通动力 收入增长40%; 紫光股份 旗下新华三收入增长37%,利润增长29%; 浪潮信息 收入增速为5%,利润增长270%;超聚变收入增速为21%,毛利率提升较为明显; 神州数码 服务相关业务同比大幅增长112%。
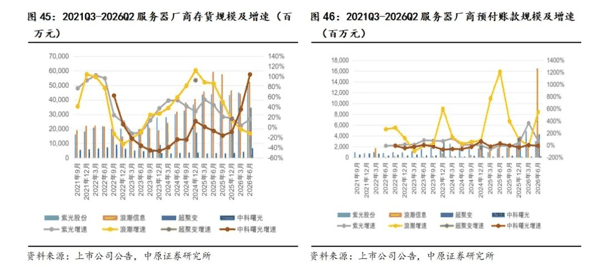
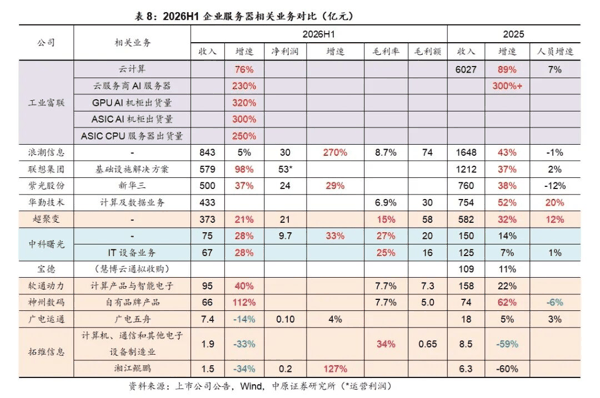 由于AI应用带来的需求释放,目前上游产品供应紧张局势明显,供应端的不稳定性问题在持续凸显。 从存货来看,紫光2026年前两个季度分别环比增长了4%和13%;浪潮Q1存货环比下滑了5%,Q2环比增加了19%;中科曙光前两个季度环比分别增长了23%和57%,增长最为迅速;超聚变6月末存货较年初增长了69%,仅次于中科曙光。从两家头部服务器厂商预付账款数据对比来看,紫光在Q1预付账款环比提升105%以后,Q2略有下滑39%;而浪潮虽然Q1的预付账款环比下滑37%,但是Q2同比增长769%,呈现了数量级的增长,背后反映出当前服务器厂商对于零部件锁单的强烈需求。
 1.4.2. 数据中心:2026年我国智算建设集中化趋势明显
1.4.2.1. 我国数据中心建设概况
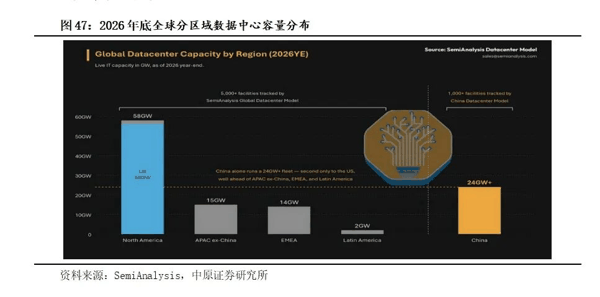
全球算力建设上,呈现了中美两强格局。 根据SemiAnalysis的预测,到2026年底全球算力分布上来看,美国以56GW的装机容量领先,中国将达到24GW,亚洲除中国以外地区15GW,欧洲、中东和非洲(EMEA)地区为14GW。
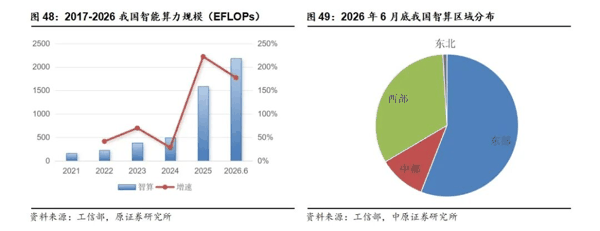
 2026年我国智能算力在快速增长过程中。 根据工信部数据,2026年上半年,我国智能算力规模达到2185EFLOPS,同比增长177%,环比增速为16%。从区域分布上来看,智算高度集中在东部的经济发达区域和西部的能源福集区域,占比分别为55.9%和32.6%。同时,全国算力设施整体上架率达到71.4%,这较2024年7月出台的《数据中心绿色低碳发展专项行动计划》提出的,到2025年底全国数据中心整体上架率不低于60%的目标来看,上架率有了明显的提升。
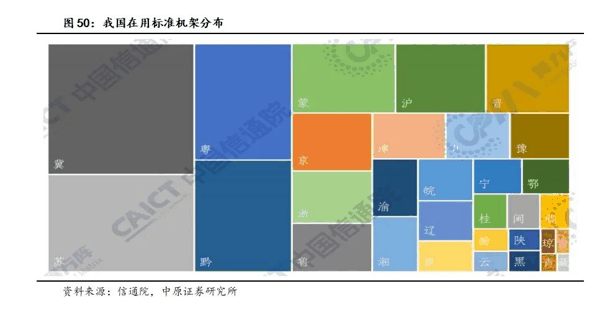
 在用标准机架方面,全国呈现“一超多强”的阶梯式分布,区域差距显著。截至2026年6月,河北在用标准机架达250万架,江苏、广东、贵州紧随其后,在用标准机架均超过140万架,是东部 数字经济 核心区与西部算力枢纽的典型代表。
 在智算方面,资源集中性特征更为突出。截至2026年6月,河北省智算规模达556EFLOPS,内蒙古、浙江、江苏、贵州均超过150EFLOPS。北方能源型省份凭借成本成为核心承载区,东部的浙江、江苏凭借应用需求拉动快速增长。
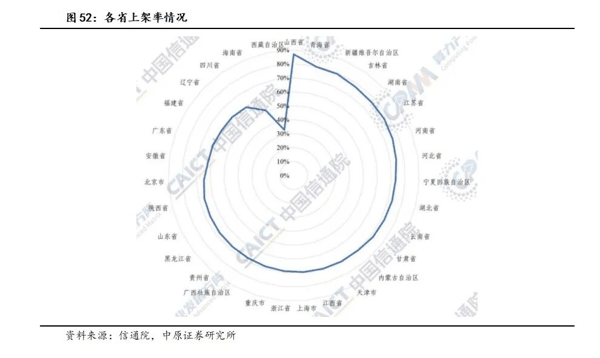
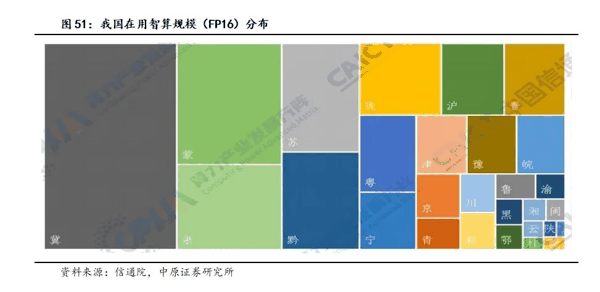 从实际算力使用情况来看,山西、青海、新疆、吉林、湖南、江苏、河南上架率均超过75%,其中江苏、山西在机架数和上架率上都位居前列,而河北、内蒙古、贵州大量新建的算力还处于爬坡期,机架上架率尚未充分释放。
 截至2026年6约,我国已建成千卡智算设施4561个,万卡智算设施52个,排名前10的智算企业及机构智算总规模达到1266EFLOPS,占全国总规模的57.9%,呈现高度集中化特征。
1.4.2.2. 数据中心厂商发展情况
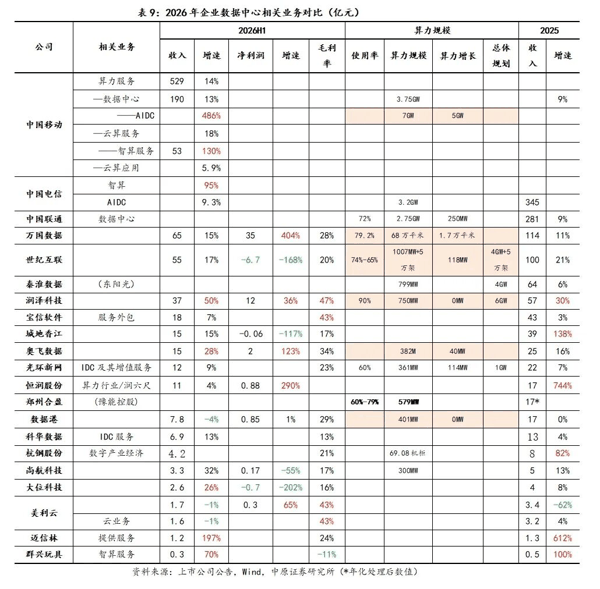
2026年厂商之间的差距逐步拉大,有多笔大单落地。 世纪互联 2026年上半年累计新签约订单总量达到862MW,公司计划2026年交付450MW,2027年上半年交付252MW,建设全面加快,同时其2026年上半年新增了约1.8GW的批发资源容量,其中包括了500MW的海外资源,总批发资源容量达到了4GW。 东阳光 在1月完成对秦淮30%的股权收购以后,又于2月发起收购秦淮剩余70%股权的事宜,同时与客户签署了多笔5年期算力服务订单,订单总规模达到390-460亿元。润泽2026年在香港、印尼分别获得了240MW和360MW的算力储备,开启了境外布局的步伐。
在融资方面,考虑到数据中心是重资产业务,需要较强的资金支持,2026年厂商加速融资迹象明显,REITs作为新融资手段和资产变现的通道受到了更多的青睐。 润泽科技 2月公告发起新一轮两个数据中心的REITs融资,同时计划发行可转债。 世纪互联 1月江苏及内蒙古两个IDC私募REITs获批,拟发行金额合计107.59亿元。 奥飞数据 在1月终止2025年发起的定增计划以后,其发起规模21亿元私募REITs在8月设立,发行规模17.955亿元。尚杭科技拟登陆北交所。
 1.4.3. 云计算:受到AI需求拉动,整体增速仍在加快
1.1.1.1. 全球:云厂商云业务增速继续加快
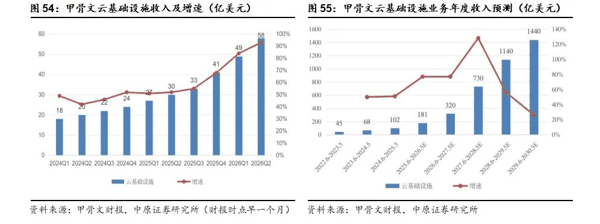
全球云巨头继续呈现了加速趋势。 根据2026Q2相关公司财报, 亚马逊 的AWS实现收入422亿美元,同比增长36.7%,较上个季度提升了8.7 PCT。 微软 Azure和谷歌云分别增长了43%和82%,增速明显快于AWS,分别较上个季度增长了3和19 PCT。
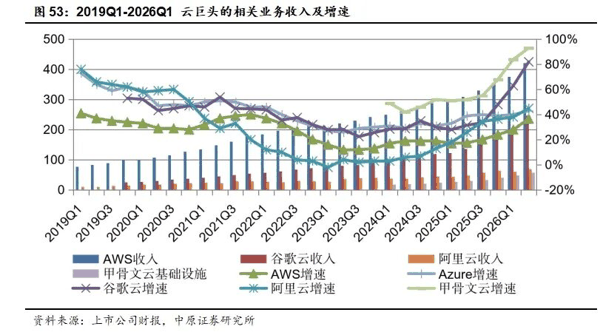 甲骨文 云基础设施业务增速加快至93%。 2026财年3季度, 甲骨文 云基础设施营收58亿美元,同比增长93%,较上个季度上涨9 PCT,仍然是云业务增速最快的厂商。同时 甲骨文 剩余履约义务达到6380亿元,同比增长363%,较上财季增长850亿美元。受到巨额合同的需求支撑,2025年9月甲骨文预计2027-2030财年基础设施营收将分别为320亿美元、730亿美元、1140亿美元、1440亿美元。
 1.4.3.2. 国内:阿里云AI相关产品收入连续12个月三位数增长
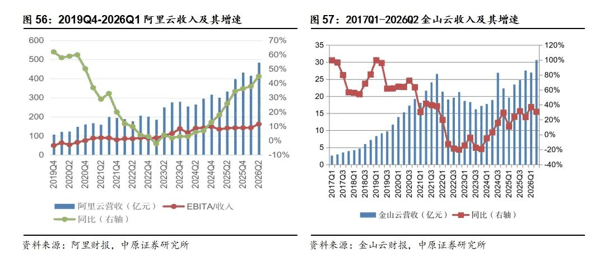
从厂商业绩来看,在AI推动下,阿里云增速持续提升,AI相关收入连续12个月三位数增长。 其中2026Q2阿里AI云与算力服务收入484.37亿元,增速达到了45%,较上个季度提升了7PCT,其中AI相关收入123.76亿元,连续12个季度实现同比三位数增长,截至8月MaaS业务的年化收入已经超过160亿元。2026Q2 金山云 同比增长31%,处于较高增速水平,其中智算云账单收入同比增长82%,至13.27亿元。
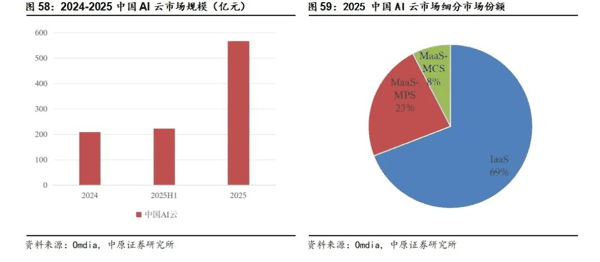
 在AI云加速增长趋势明显。 根据Omdia数据,2025年市场规模为567亿元,超出了此前IDC预期(518亿),同比增长172%,其中2025年下半年达到了344亿元,环比增长54%。2025年全年来看,云AI市场中有69%为IaaS,23%为面向模型的生产服务MPS,8%为即开即用的模型API服务MCS。
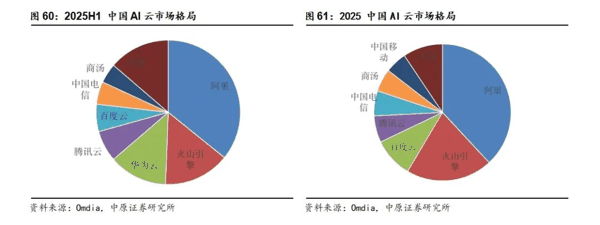
 AI云厂商中,阿里、字节表现最为优异。 从Omdia给出的厂商份额数据来看,阿里以38.1%的份额位列第一,在IaaS和MaaS中的MPS方向的份额都位于市场第一;火山引擎(字节)在2025下半年份额增长明显,份额从上半年的14.8%,增长到了全年的20.4%;上半年位于市场第三的华为,已经没有出现在全年头部厂商中;百度云全年超过了 腾讯云 ,位列行业第三;腾讯2025H2份额仅5.7%,不及上半年7.0%的水平,在缺芯的情况下,其采取了优先保证内部需求的策略;后续厂商中, 中国电信 、商汤、 中国移动 全年都有不同程度的份额提升。
 1.4.4. 资本开支:Q2国内资本开资明显提速
1.4.4.1. 海外资本开支:Q2海外科技企业资本开支增速创新高
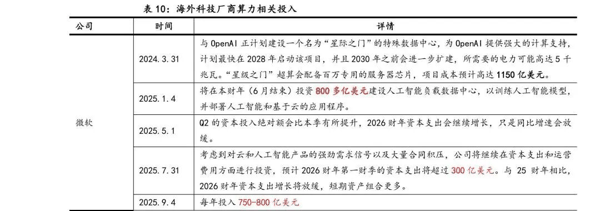
从海外市场来看,2026Q2美国4大科技厂商( 亚马逊 、 微软 、谷歌、Meta)的资本开支增速创新高。2026Q2 4大厂商资本开支再创新高,总计达到1712亿美元,同比增长80%,增速创新高。其中 亚马逊 资本投入542亿美元,增长69%,仍然是投入最大的厂商;谷歌资本开支449亿美元,增长100%,在云业务加快增长的同时资本开支增速持续领先; 微软 资本开支410亿美元,同比增长69%;Meta资本开支达到了311亿美元,同比增速83%,Q2加快投入步伐。
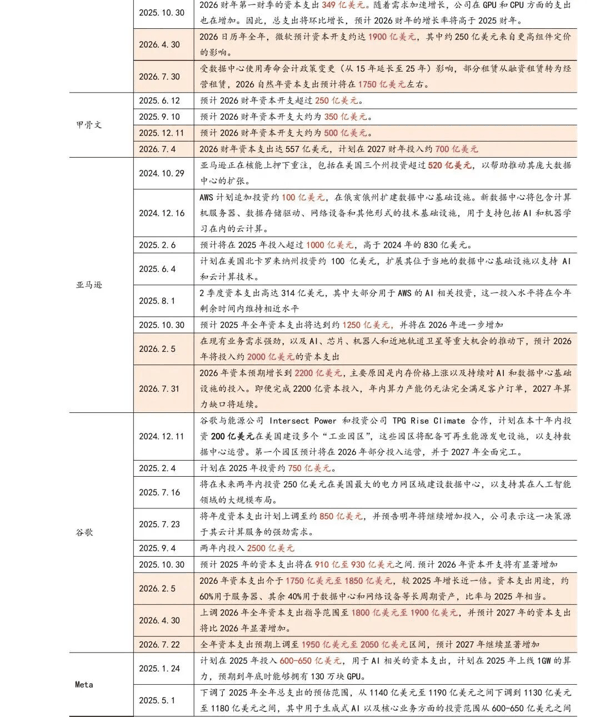
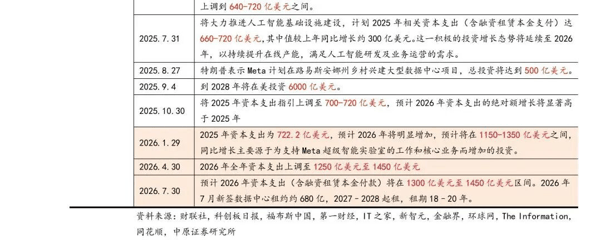
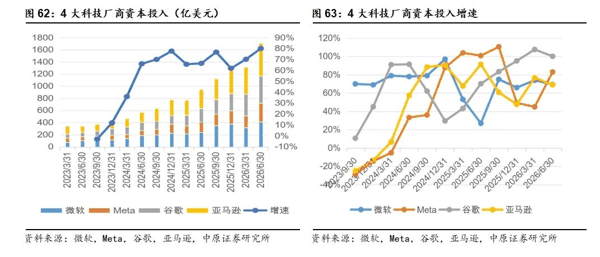 随着海外科技巨头资本开支整体继续呈现上调趋势,对2027年给予积极预期。 其中亚马逊在2025年1310亿美元资本开支基础上,2026年计划资本开支上调到2200亿美元;Meta在2025年722美元资本开支基础上,2026年计划资本开支1300-1450亿美元;谷歌在2025年914美元资本开支基础上,2026年计划资本开支1750-1850亿美元;微软资本开支约达1900亿美元,但是受到会计核算规则变更的影响,将降低到1750亿美元;甲骨文2026财年本开支557亿美元,计划在2027财年投入约700亿美元。 除甲骨文以外的4大科技厂商2026年资本开支约7125亿美元,甲骨文、谷歌、亚马逊都给出了对2027年积极的投入预期。
资本开支持续增长的背后,云厂商的积压订单持续增长,显示需求在持续扩大。 2026Q2,微软CRPO为6780亿美元,同比增长84%;甲骨文剩余履约价值(RPO)同比大增362%至6380亿美元;谷歌云业务订单积压5140亿美元,同比增长385%;亚马逊订单积压同比增长154%至4960美元。
 1.4.4.2. 国内资本开支:2026Q2国内资本开资呈现增长拐点
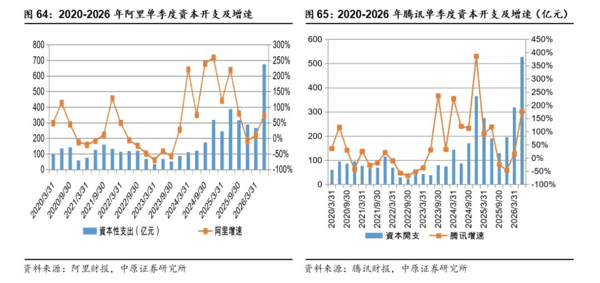
腾讯和阿里在Q2双双实现资本开支的快速增长。 腾讯Q2资本开支527.84亿元,同比增长176%,环比增长65%,2025Q3见底后连续3个季度回升,明显超出市场预期。阿里Q2资本开支676.78亿元,同比增长75%,环比增长151.7%,达到 历史新高 ,开支规模超过腾讯。
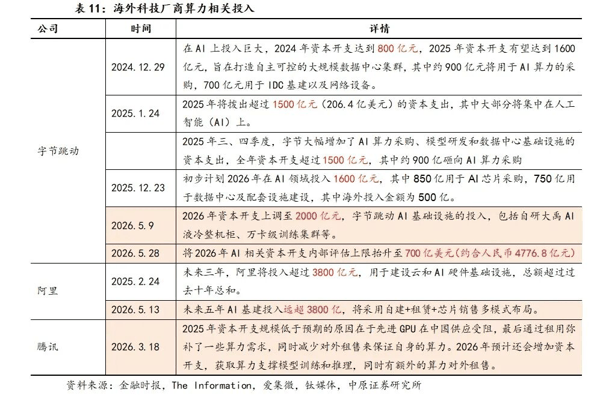
 根据澎湃新闻,字节跳动在2025年下半年大幅上调了AI相关投入,覆盖高端AI芯片采购、底层模型研发等多个核心环节,巨额开支直接导致全年净利润同比下滑超70%。2026年资本开支投入进一步扩大,原计划从2025年的1500亿元增长到约1600亿元,5月又进一步提升至2000亿元。
 1.4.4.3. 我国算力发展趋势:互联网厂商主导,电价敏感度更高,字节算力规模最大
算力市场结构也在发生根本性变化,新增需求主要来自批发型数据中心,零售型数据中心利用率下滑明显,廉价的 电力 的吸引和更快传输网络的支持下,以内蒙古为代表的西部地区算力建设需求快速增长。从承运人上来看,运营商占比缩小,而自建数据中心和第三方数据中心占比持续提升。
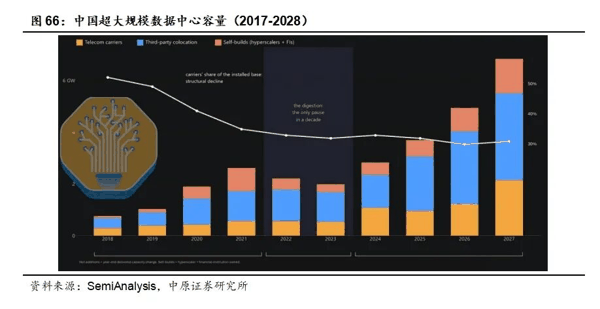 根据SemiAnalysis数据,BATB(字节、阿里、腾讯、百度)资本开支从2024年的350亿美元,增长到2025年超过500亿美元,2026年将达到1000亿美元。
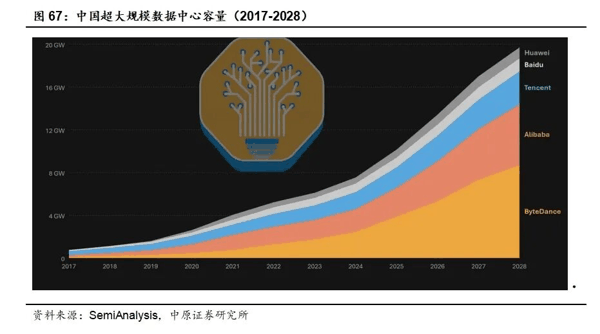 根据SemiAnalysis数据,到2026年底,字节将拥有约5.3GW数据中心,其中少部分为自建,大部分来自 租赁 算力; 阿里巴巴 作为国内最大的云厂商,数据中心规模仅次于字节,约为3.9GW,自建数据中心占比也更高;腾讯数据中心约2.4GW,自建比例更高;百度数据中心容量约1.1GW,华为约1.0GW,总体规模相当,但是华为基本都来自自建数据中心。
 1.4.5. 算力 租赁 价格
根据SemiAnalysis发布的算力 租赁 价格趋势数据,A100仍然处于近2年以来的高位,H100也处于2025年6月以来的高位水平,B200的租赁价格还在持续提升的过程中。
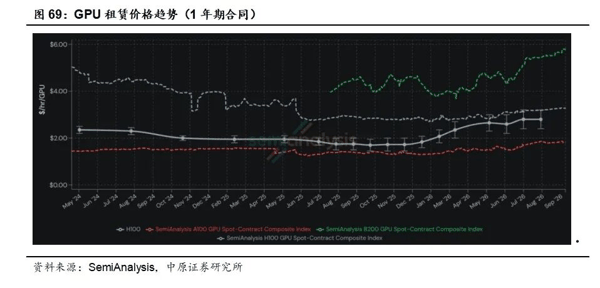 根据 阿里巴巴 8月业绩报告会,市场预测到2030年以前算力紧缺还将持续,阿里测算其资本开支3年回本,其2018年购买的V100和2020年购买的A100都还在满负荷运行。
1.5. AI:头部模型继续呈现降价趋势
1.5.1. 中美大模型发展概况
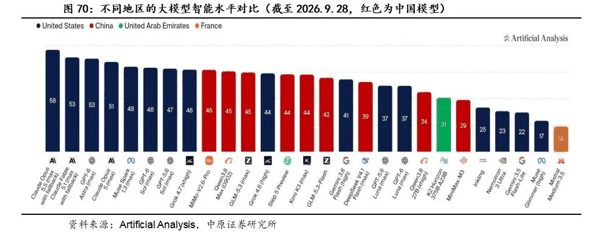
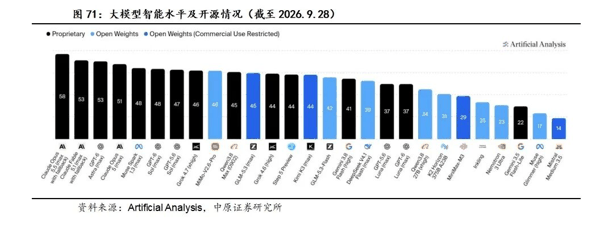
从模型能力对比来看,中国模型能力总体处于全球第二梯队,略落后于美国模型厂商。 Anthropic 9月新推出的Opus 5.5和Fable 5.1全球领先,OpenAI GPT-6 Astra紧随其后;Meta的Muse Spark 1.3,模型能力重回头部模型梯队,同等任务实际Token消耗明显降低(25%);xAI在9月推出Grok 4.7,在速度和价格方面较Anthropic和OpenAI模型具有优势;小米在9月推出了MiMo-V2.6-Pro,位居国产模型和开源模型第一;作为更新频率较快的厂商,阿里9月发布的Qwen3.8-Max,紧随MiMo-V2.6-Pro,位居国产第二; 智谱 8月推出的GLM-5.3与Qwen3.8-Max智能指数持平,GLM-5.3-Flash形成了极致性价比同时具有多模态能力;Kimi在7月推出的Kimi K3超过了Opus 4.8,形成了对头部模型的市场威胁,当时位居开源模型第一位,但是由于更新节奏问题暂时有一定落后;谷歌原计划推出Gemini 3.5 pro持续跳票,或已搁置,转而更新Flash产品,后续或将通过Gemini 4来填补空挡;DeepSeek在9月推出了DeepSeek-V4.1 Falsh,仍具有性价比优势;MiniMax 6月推出了MiniMax-M3,但是模型能力与头部差距较为明显。 总体来说国内模型能力在线,呈现多点开花的发展格局,对海外模型的可替代性较强。由于当前Anthropic和OpenAI刚进行了一轮更新,国内模型由于发布节奏问题,与头部差距有短暂拉大。
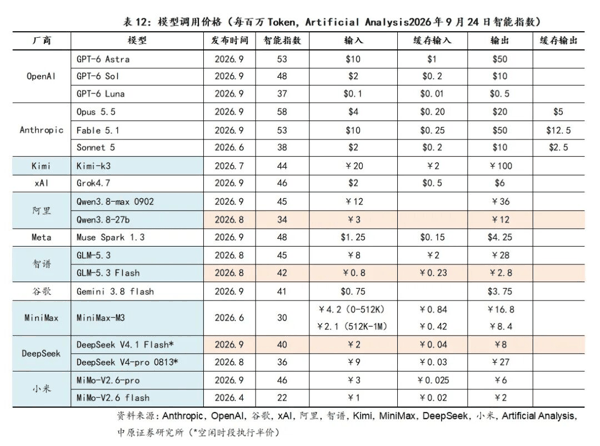
 在模型成本方面,国产模型价格优势非常明显。 从2023年至今,国内模型始终就面临缺芯难题,更加关注软硬件协同发展,并带来了极致的性价比。以美国最贵的模型Anthropic的Opus 5.5的调用价格来看,其输出价格约为MiMo-V2.6-pro的22倍,输入价格约为其9倍。但是在低廉的价格策略之下,根据The Information的报道,DeepSeek-V4的API业务仍然保持了超过50%的毛利率。 在国产模型冲击和用户成本敏感度提升的背景下,近期美国闭源模型降价趋势明显,Anthropic 7月发布的Opus 5仅为Fable 5的一半价格,9月Opus 5.5又在此基础上再降低了20%;OpenAI也在7月31日对GPT-5.6 Terra和Luna进行了降价,降幅为20%和80%,8月21日又对GPT-5.6 Sol下调20%,9月23日新推出的GPT-6 Sol和Luna再次降价约50%;谷歌8月推出的Gemini 3.7 flash也为原3.6 Flash的一半。
 6月马斯克曾经判断中国模型需要到2027年1月才能达到Fable 5级别。随着7月15日Kimi K3的推出,我们看到在Frontend Code Arena榜单中,Kimi K3的前端开发能力已经超过了Fable 5和GPT-5.6 Sol位居榜首,同时在Artificial Analysis的智能水平排名中,紧随Fable 5和Sol。这意味着当前中国模型已经几乎与头部模型看齐, 也意味着我们的赶超速度远快于市场的预期。在一轮海外模型更新后,我们也期待国产模型再次发布高性能的对标产品。
从发展路线来看,美国模型聚焦闭源路线,中国模型处于开源的第一梯队。 OpenAI、xAI、Meta在早期的主要模型上都进行了开源,而后转回了闭源路线。而国内模型厂商成为了开源路线的坚定执行者,阿里千问的开源模型在Hugging Face社区下载量第一;DeepSeek坚持全栈开源,开启了开源模型极致降本增效发展路径,推动技术平权和传统AI巨头的技术封闭生态;MiMo-V2.6-pro、Qwen3.8 Max、GLM-5.3、Kimi-K3能力逼近海外顶级闭源模型。 由于开源模型生态强大,加快应用落地,也有助于模型更加快速的发展,让国产开源模型与海外顶级模型的比拼中,占据了更大的主动权。
 1.5.2. 中美模型厂商收入
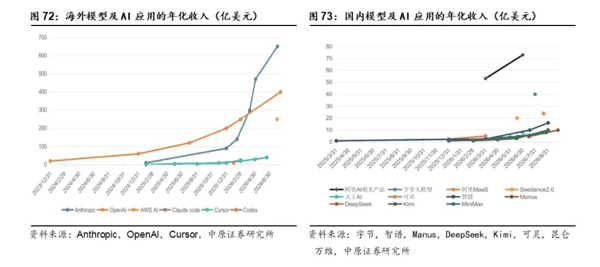
从模型收入情况来看,美国模型因为价格高昂,能力最强,Agent能力突出,实现了较大的收入规模。 依靠AI编程领域的主导地位,龙头Anthropic 2026年收入快速增长,年化收入从年初的10亿美元,7月底达到了650亿美元,在Q2调整后营业利润为正。OpenAI年化收入在2026年8月达到400亿美元,但Q2亏损进一步加大至123亿美元。中国模型厂商中, 阿里巴巴 AI相关产品6月年化收入约73亿美元,字节跳动7月30日披露大模型年化收入40亿美元,根据the Information 9月24日报道,DeepSeek年化收入达到10亿美元,智谱8月年化收入达到16亿美元,Kimi 8月年化收入突破10亿美元,MiniMax 8月年化收入达到8美元,体量上和美国模型厂商差距明显。
 1.5.3. 厂商模型调用及国产模型替代情况
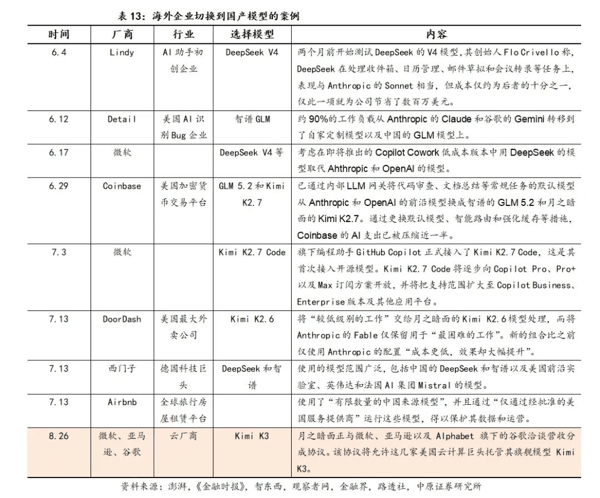
出于成本压力,海外用户对国产模型的需求提升。 6月16日消息,微软在成本压力下,先是将Copilot Cowork从无限制使用变为了Token计费,又在考虑在即将推出的Copilot Cowork低成本版本中用DeepSeek V4或其他开源模型代替Ahthropic和OpenAI的模型。7月3日,微软旗下编程助手GitHub Copilot正式接入了Kimi K2.7 Code,这是其首次接入开源模型。Kimi K2.7 Code将逐步向Copilot Pro、Pro+以及Max订阅方案开放,并将把支持范围扩大至Copilot Business、Enterprise版本及其他应用平台。8月,路透社报道月之暗面正在与微软、亚马逊谷歌展开Kimi K3模型收入分层的谈判。
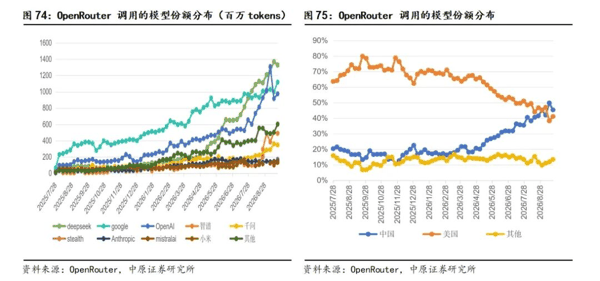
 切换国产模型正在成为模型调用发展的趋势。 根据OpenRouter的模型调用数据(2026年9月21日-27日),DeepSeek份额24%,连续8周位列第一大模型厂商。同时中国模型厂商份额达到45%,连续两周领先较美国模型厂商(份额41%)。
 2026年国产芯片性能提升,超节点优势持续释放,国产模型加速向国产芯片进行推理端和训练端算力的转移,模型端与国产芯片的协同效应更加紧密,后续产业发展的稳定性将持续提升。 考虑到2026下半年昇腾950超节点批量上市后,DeepSeek V4 Pro的价格有望大幅下调,国产模型的性价比将进一步凸显,或将加速海外闭源模型厂商客户流失。
1.5.4. 模型与应用:大模型备案高度集中在发达区域
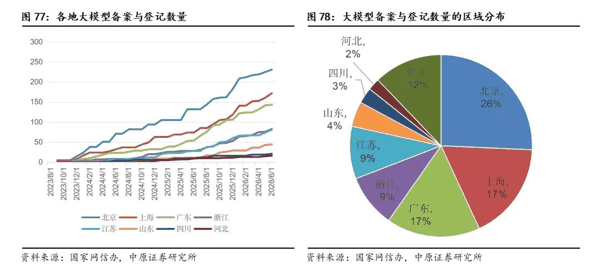
根据网信办数据,截至2026年6月,全国大模型备案与登记工作推进取得显著进展,目前已经有30个省市及国资委共计988款大模型完成备案,另有598款大模型产品在属地完成登记。
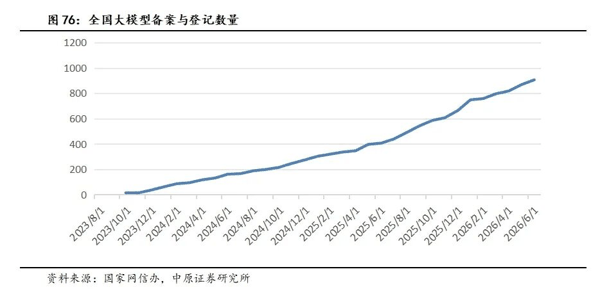 从地域分布看,北京市完成备案大模型数量遥遥领先,总计254款,占比26%;上海市和广东省紧随其后,分别备案172款和164款,占比均为17%,三地合计占比约为六成,成为我国大模型发展的核心区域。浙江省和江苏省分别备案93款和92款,均占比9%,构成第二梯队。 京津冀 、长三角、珠三角等经济发达地区在政策支持、技术资源和产业基础上具备明显优势,成为大模型创新和应用的高地。
 1.5.5. 科技企业裁员:2026年前8个月美国因为AI取代占总裁员的比例达到22%
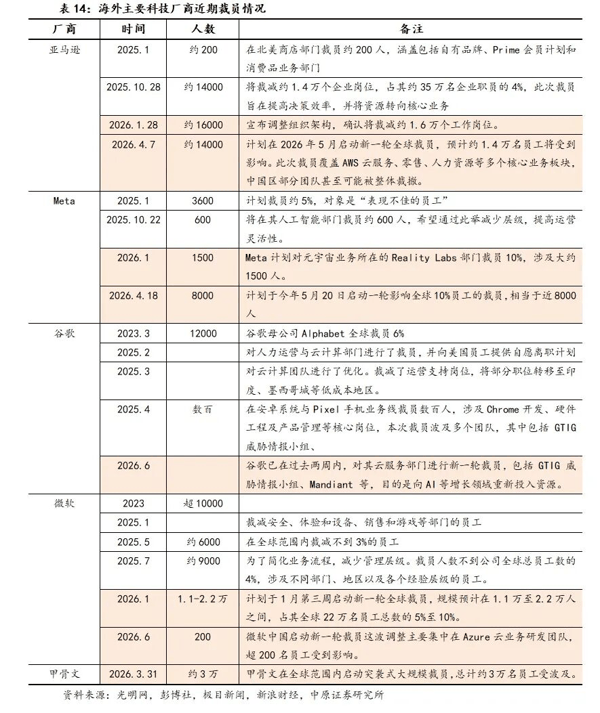
2026年海外主要科技厂商都出现了较多的裁员,其中亚马逊约3万人,Meta约9500人,微软约1.1-2.2万人,甲骨文约3万人。 由于算力采购资本开支持续加重,AI带来的编程效率的持续提升,科技厂商还有持续削减人员开支的趋势。
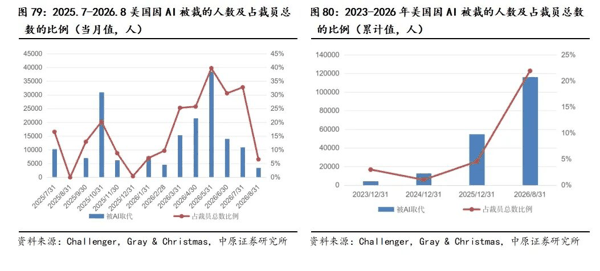
 2026年前8个月美国因为被AI取代占总裁员比例的22%,8月AI替代导致的裁员有所缓解。 Challenger, Gray & Christmas的数据显示,2026年前8个月,美国因AI被裁员的人数总计达到11.6万人,占总计裁员比例的22%。其中8月因AI被裁员人数3462人,占总裁员人数的7%,降幅较为明显。
 1.5.6. 企业端AI应用情况
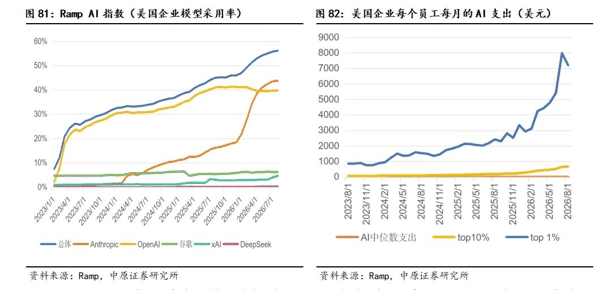
Anthropic在企业业务领域成为美国第一大模型供应商。 根据企业费用管理平台Ramp 2026年8月的数据,Anthropic以43.8%的份额再次超过OpenAI(39.8%),成为了企业市场最大的模型供应商。Anthropic在金融、科技和 专业服务 等高技术行业中占据领先优势,而OpenAI仍在更广泛的企业群体中保持领先。
在AI用户的支出方面,top 1%的公司每个员工每月支出在7月快速上升47.6%以后,8月回落9.7%至7205美元,我们认为可能的影响因素包括了头部模型的降价等,对整体行业收入增长带来了较大的负面影响;top 10%的公司每个员工每月支出金额为675.6美元,环比提升了4.8%;AI中位公司每个员工每月支出为12.5美元每人每月,环比增长5.2%。
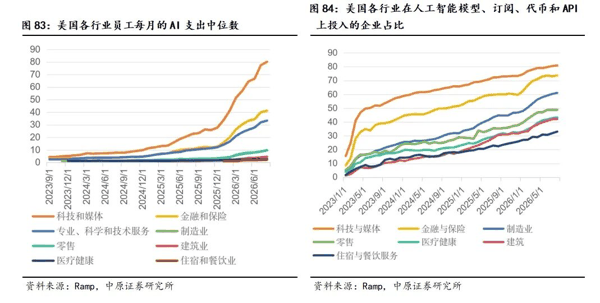
 分行业来看,科技和媒体、金融和保险、制造业都已经有50%以上的企业在进行AI相关投入。但是从金额上来看,科技和媒体、金融各行业员工的AI支出中位数明显领先其他行业,这与当前编程、视频领域AI的深度应用紧密相关;金融和保险行业无论还是普及度和员工AI开支都位居行业第二;专业、科学和技术服务在AI员工开支方面位居第三;制造业虽然AI普及率较高,但是人均贡献金额处于较低水平。
 1.5.7. 国内Token使用情况
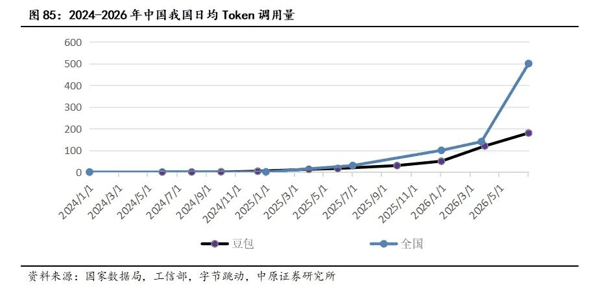
根据工信部和国家数据局的数据,截至2026年6月,我国日均词元调用量已突破500万亿,较3月的140万亿有数倍增长,较2024年初的1000亿和2025年底的100万亿都有明显的提升。
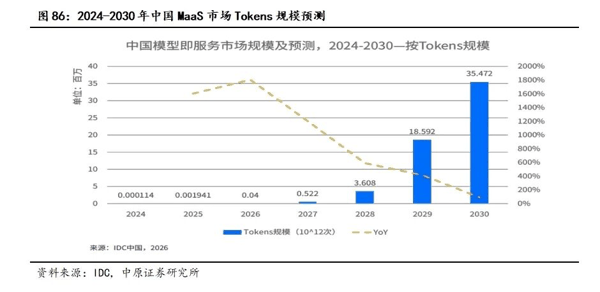
 当前的Token使用仍处于初级阶段。 根据IDC的数据,2025年我国MaaS市场的Token消耗量为1941万亿次,约有16倍增长,2026年有望继续增长到40,000万亿次,有望继续获得20倍的增长,但是IDC预测2026-2030年这一数值还将有近千倍的增幅。
 2. 河南 计算机 行业动态
2.1. 河南 计算机 行业数据跟踪
1-8月,信息传输业投资增长27.9%, 计算机 、 通信 和其他 电子 设备制造业投资下降4.6%。
8月,分产品看,智能手机产量增长6.1%,计算机通信和其他 电子 设备制造业增加值增长24.2%。在消费品以旧换新地方自主品类补贴活动有序实施带动下,限额以上单位计算机及其配套产品、可穿戴智能设备、智能手机类商品零售额分别增长162.8%、70.5%、46.5%,分别比上月加快63.8个、46.1个、6.1个百分点。电子计算机整机22.61万台,同比下降0.8%;智能手机644.69万台,同比增长6.1%。
(数据来源:河南省统计局)
2.2. 河南上市公司行情回顾
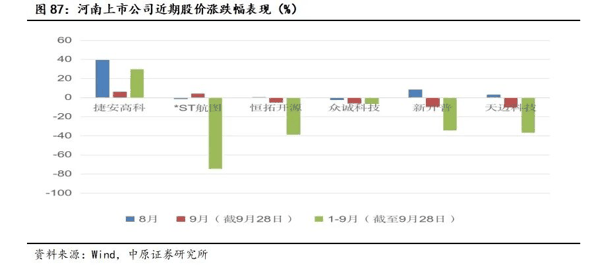
2026年以来河南计算机行业上市公司多数下跌。 2026年以来(截至9月28日)河南6家计算机公司中1家上涨、5家下跌。上涨公司为 捷安高科 29.89%,继8约上涨39.43%以后,其9月也获得了6.41%的涨幅。其中跌幅增高的为*ST宏图-74.54%, 众诚科技 -6.58%相对抗跌, 恒拓开源 -38.80%、 新开普 -34.24%、 天迈科技 -36.75%跌幅都相对较高。
 3. 计算机行业行情表现
3.1. 行情回顾:9月整体表现较弱
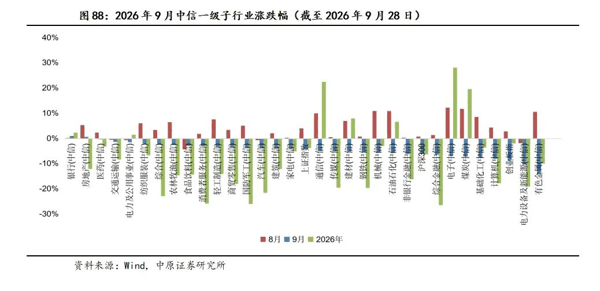
9月,计算机行业整体表现较弱。 9月(截至28日)中信计算机指数下跌了8.69%,跑输上证指数3.98 PCT,跑输沪深300指数1.91 PCT,跑赢创业板指数0.63 PCT,在30个中信一级行业中排名第28。
 3.2. 估值:行业的估值低于历史均值水平
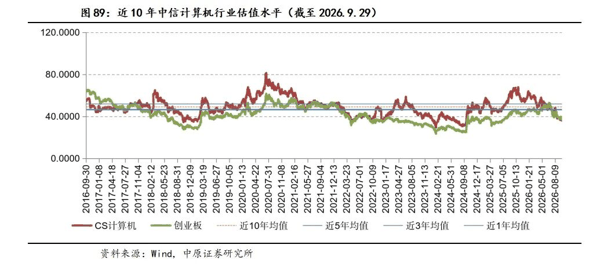
行业的估值低于历史均值水平。 根据Wind数据,2026年9月29日中信计算机行业TTM整体法(剔除负值)估值为36.20倍,创业板估值37.39倍。行业近1年、3年、5年、10年的平均估值分别为51.93倍、46.84倍、46.19倍、49.12倍,当前估值低于历史均值水平,近3年最高点67.87倍和最低点29.69倍。
 3.3. 计算机行业ETF行情回顾
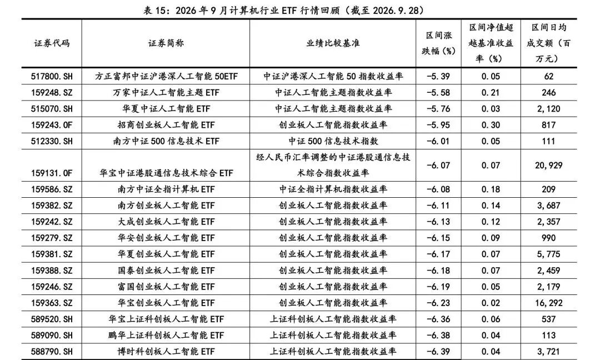
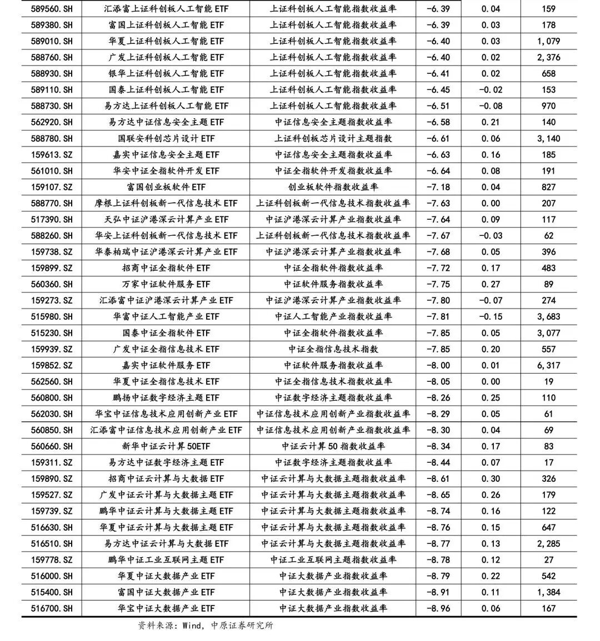
9月行业ETF系数下跌,其中 大数据 类ETF领跌, 人工智能 类ETF相对抗跌。
 3.4. 计算机行业可转债行情回顾
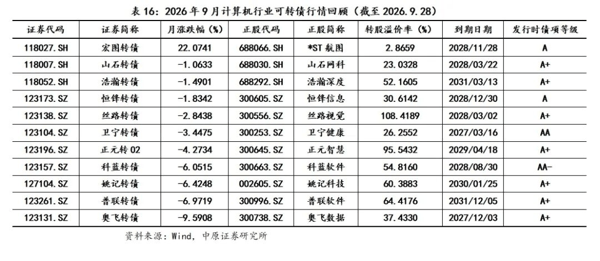
9月计算机行业可转债以下跌为主,其中仅有宏图转债上涨(22.07%),跌幅较大的包括普联转债-6.97%、奥飞转债-9.59%。
 4. 行业观点与投资建议
2 026年软件产业增速持续回落,行业利润增速下滑较为明显。 2026年1-7月软件业务收入8.98万亿元,同比增长9.2%,较2025年回落了4.0 PCT。2026年1-7月软件业务利润总额10396亿元,同比增长1.3%,较2025年回落6.0 PCT,低于收入增速7.9 PCT。考虑到AI应用的快速增长,我们认为利润下滑或源于企业在AI方面的投入和开支加大所致。
重点关注子行业的主要数据和动态包括:
(1)国产化: 阿里新一代自研芯片V900将在2027Q1上市,较原先计划提前了2个季度,2027年即将上市的昇腾960同样计划提前。由于逻辑折叠的加持,在相同性能下,麒麟2026在基准测试中,NPU功耗下降66%,GPU下降58%,性能核心CPU下降41%。在9月第二批AI训练推理芯片的安全可靠评测结果发布后,华为、百度、阿里、壁仞、海光、天数、沐曦、摩尔线程8家芯片通过了测评,其中华为昇腾950成为首个II级安全可靠AI芯片。鸿蒙7在9月底开启正式版升级,鸿蒙终端数量突破8500万,2026Q2在国内手机操作系统市场份额24%,较Q1上升5 PCT。
(2)算力: 排名前10的智算企业及机构智算总规模达到1266EFLOPS,占全国总规模的57.9%,呈现高度集中化特征。根据SemiAnalysis数据,到2026年底,国内头部厂商的算力约为字节5.3GW、阿里3.9GW、腾讯2.4GW、百度约1.1GW、华为约1.0GW。阿里宣布了5万亿至10万亿参数级别的下一代模型计划,并计划将全球数据中心容量从2022年的2GW提升至2032年的20GW,同时明确把“超级智能”作为探索方向。
(3)AI: 由于当前Anthropic和OpenAI刚进行了一轮更新,国内模型由于发布节奏问题,与头部差距有短暂拉大。Anthropic 的Opus 5.5、OpenAI的GPT-6 Astra、Meta的Muse Spark 1.3、小米的MiMo-V2.6-Pro、阿里的Qwen3.8-Max都有了不错的表现。头部模型降价趋势明显,9月发布的Opus 5.5又在Opus 5基础上再降价20%,OpenAI对9月新推出的GPT-6 Sol和Luna再次降价约50%。最新的OpenRouter的模型调用周数据显示,中国模型厂商份额达到45%,连续两周领先较美国模型厂商(份额41%)。
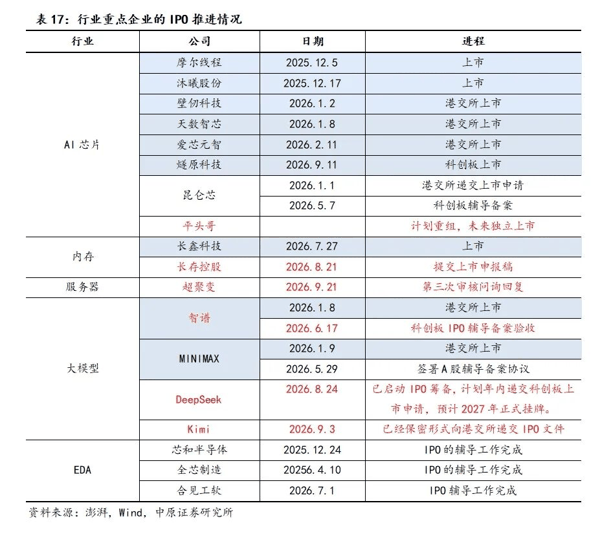
给予行业强于大市的投资评级。从当前国内AI产业发展来看,资本开支加大的趋势明显。 国内虽然算力短缺,但是模型在 综合 能力和性价比的比拼当中成为了更多用户的选择,调用份额持续提升。以WorkBuddy为代表的AI办公产品,正在加速AI在B端的普及进程。因而在这一趋势下,包括字节、阿里在内的头部厂商的投资步伐加快明显,新一代国产芯片上市时间节点也大幅前置。 建议持续重点关注AI产业链上游及中游环节,包括 半导体设备 、芯片、存储、光通信、服务器、AIDC、云计算等环节。个股方面,推荐服务器厂商中科曙光(603019)、 紫光股份 (000938)、 浪潮信息 (000977),AIDC厂商 润泽科技 (300442)、 东阳光 (600673)。同时建议积极关注正在积极开展IPO的超聚变、平头哥、智谱、DeepSeek、Kimi、长存控股。
 5. 风险提示
国内外科技领域巨头IPO带来的市场冲击;国际局势的不确定性;海外AI产业竞争格局变化带来市场调整风险。
(文章来源: 中原证券 )