
航新科技拟斥3亿跨界MCU遭市场“用脚投票”标的公司净利率仅个位数营收还在开倒车?
出品:新浪财经上市公司研究院
作者:渚
9月18日, 航新科技 发布公告称,公司拟以2.8亿至2.95亿元现金,收购上海芯圣电子股份有限公司(下称“上海芯圣”或“标的公司”)51%股权,标的公司整体估值不超过5.8亿元。而截至2026年8月31日,上海芯圣净资产仅1.69亿元,评估增值4.11亿元,增值率243.20%。
收购公告中,“芯片+设备”协同、MCU国产替代等热点词频频出现,却反遭市场用脚投票。9月21日至10月9日的9个交易日里,航新科技股价有8个交易日下跌,仅9月29日微涨0.31%,区间累计跌幅超20%。这背后,标的公司基本面成色堪忧,营收规模较数年前大幅缩水,净利率仅个位数,远低于行业平均水平。
主业两年连亏 审计报告亮出“持续经营”红灯
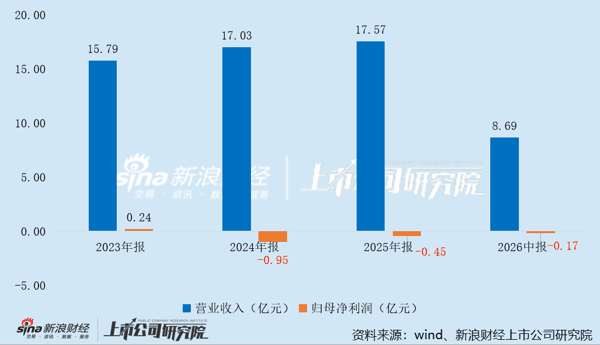
航新科技成立于1994年,2015年在深交所上市,业务覆盖设备研制及保障、航空维修及服务两大领域。2025年,公司实现营业收入17.57亿元,同比仅增长3.16%;归母净利润为-4509.87万元,继2024年亏损9538.38万元后连续第二年处于亏损状态。
与此同时,华兴所对公司2025年度财务报告出具了带有 持续经营重大不确定性 段落的无保留意见审计报告,上述带持续经营重大不确定性段落的无保留意见审计意见涉及事项主要内容为:事项一、航新科技连续两年亏损,未来12个月内存在大额债务到期的情况;事项二、美国商务部工业安全局(BIS)修改了进出口管制条例(EAR),航新科技及下属企业受到影响。
截至2025年末,航新科技短期借款2.4亿元,一年内到期的非流动负债高达4.41亿元,而货币资金仅为3.57亿元,资产负债率攀升至69.46%;流动比率从1.45降至1.15,速动比率从0.97降至0.75,短期偿债能力指标持续弱化。公司在年报中表示,将“强化资金统筹管控、加大应收账款清收、推进资产处置及小额快速再融资”以应对风险。
然而事与愿违,进入2026年,公司经营形势进一步恶化。上半年,航新科技实现营业收入8.69亿元, 同比下滑7.31% ;归母净利润为-1688.46万元, 同比下滑201.27% 。受特殊机构客户结算政策影响,公司报告期冲减设备研制及保障业务收入9279.86万元,影响毛利减少8884.76万元,导致本期设备研制及保障业务毛利率为负。
财务层面,截至2026年6月30日,航新科技货币资金缩水至2.49亿元,有息负债总额却高达9.06亿元,其中短期借款与一年内到期的非流动负债合计达5.23亿元,短期偿债风险依旧严峻。
本次收购拟全额现金支付,对价区间接近3亿元。公司账面货币资金有限,同时航空业务存在显著的回款周期长、应收账款高企的特点。大额现金对外收购,将直接消耗上市公司流动性储备。若未来航空主业回款不及预期、原有债务集中到期叠加本次并购资金支出,公司现金流压力将进一步放大。
此外,航新科技在主营业务未发生变化的状况下,近五年内 两次变更控股股东及实际控制人 ,且 实控人持股比例低 ,治理结构稳定性仍待观察。根据公司2026年3月发布的《关于控股股东协议转让股份完成过户登记暨公司控制权发生变更的提示性公告》,衢州创科及其一致行动人杭州畅昇合计持有公司14.96%股份,公司控股股东由广州恒贸变更为衢州创科,实际控制人由余厚蜀变更为胡晨。
标的公司营收开倒车?净利率仅个位数
上海芯圣成立于2009年,是一家专注于集成电路芯片研发和销售的设计企业,公司采用国际集成电路行业通行的Fabless模式,专注于集成电路的研发、设计和销售,晶圆制造、封装、测试等各个生产环节均采用外购或委外方式完成。主要产品涵盖通用微控制器 MCU、家电MCU、电机MCU、汽车MCU、消费MCU和人工智能MCU等,车规产品通过AEC-Q100认证,产品已应用于消费电子、智慧家电、工业控制、汽车安全、万物互联、人工智能等行业。
2016年6月,上海芯圣在新三板挂牌,次年12月完成摘牌。2022年4月,上海芯圣与 招商证券 签署上市辅导协议,筹备登陆创业板。2025年1月,因上海芯圣上市计划有所调整,经双方友好协商并达成一致,招商证券终止对上海芯圣的上市辅导工作。
根据本次收购公告,2025年、2026年1-8月,上海芯圣分别实现营业收入2.03亿元、1.50亿元,净利润428.80万元、449.05万元; 净利率分别为2.11%、3.00% ,远低于行业平均水平。2025年, 兆易创新 、 中微半导 、 乐鑫科技 的净利率分别为18.23%、25.32%、19.48%,高达上海芯圣同期净利率的8-12倍。