
停牌前大涨!600293筹划重大资产重组
停牌前大涨!600293 筹划重大资产重组
2026年09月28日 22:3
【导读】 三峡新材 筹划收购珠海赛纬控股权
9月28日晚间, 三峡新材 (证券代码:600293)发布公告称,正筹划通过发行股份及支付现金方式,收购 锂 电池 电解液生产商珠海市赛纬 电子 材料股份有限公司(以下简称珠海赛纬)不低于53.14%股份,预计构成重大资产重组。
经申请,公司股票自9月29日起停牌,预计停牌时间不超过10个交易日。
这是 三峡新材 在平板玻璃主业持续承压背景下的一次跨界尝试。但标的公司两度冲击创业板IPO均告失败的履历,以及停牌前公司股价异动上涨,让这笔交易多了一份市场审视。
停牌前股价异动
公告显示,三峡新材拟通过发行股份及支付现金的方式收购珠海赛纬不低于53.14%股份,交易对方包括珠海赛纬实际控制人戴晓兵、董事薛瑶,高管吕海霞,以及员工持股平台溢利投资和恒纬投资等。
珠海赛纬成立于2007年,主要从事 锂 离子 电池 电解液、新型 膜材料 等 电子 专用材料的研发与生产。公开资料显示,其客户名单覆盖 宁德时代 、 亿纬锂能 、 孚能科技 、蜂巢能源、捷威动力、 珠海冠宇 等主流 电池 厂商,2023年上半年电解液出货量在国内排名第五。
对于一家主营平板玻璃、近年业绩持续低迷的公司而言,三峡新材在当前时点抛出“跨界并购”的信息,无疑将引发市场极大关注。
然而值得注意的是,在上述“利好”公告发布前,公司股价早已异动。
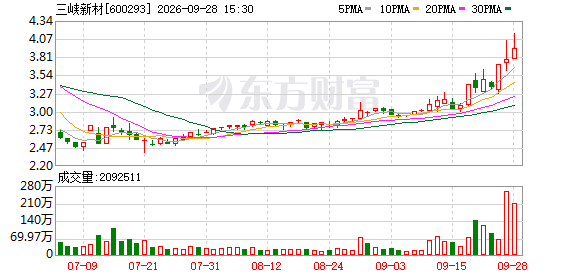
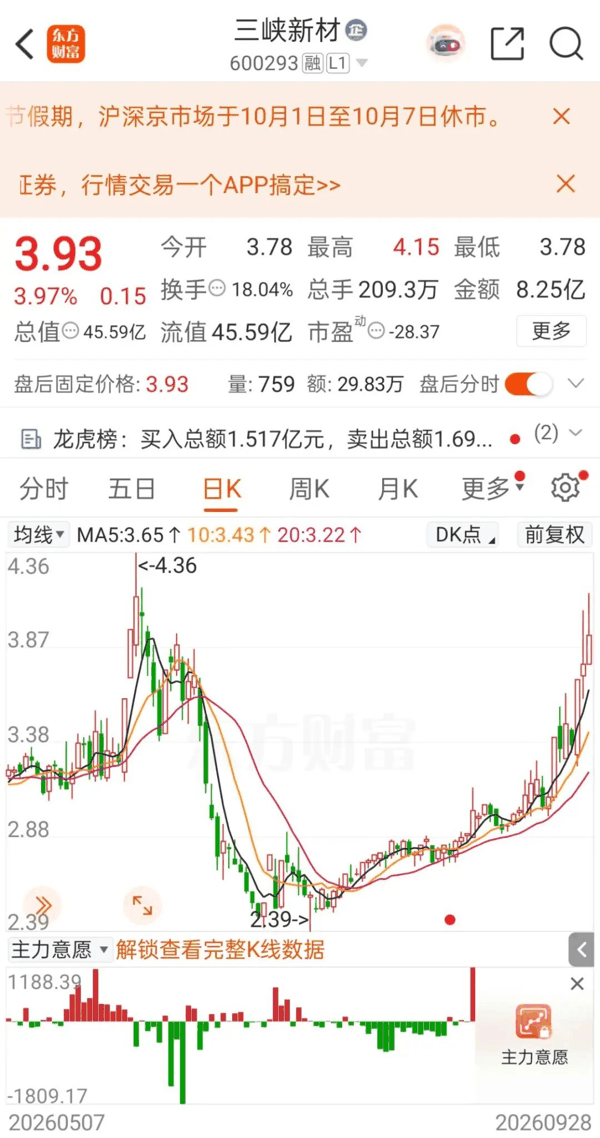
自9月17日起,公司股价在7个交易日内已收获2个涨停,累计涨幅超27%。
9月28日晚间,三峡新材同步发布股票交易异常波动公告,称股票于9月23日、9月24日、9月28日连续三个交易日内收盘价格涨幅偏离值累计超过20%,构成股票交易异常波动。经公司自查,截至本公告披露日,公司生产经营活动一切正常,内外部经营环境未发生重大变化,不存在应披露而未披露的重大信息。
截至停牌前(9月28日),三峡新材报3.93元/股,上涨3.97%,总市值为45.59亿元。
 珠海赛纬曾闯关创业板IPO未果
珠海赛纬并非资本市场上的陌生面孔。这家在细分赛道具备一定行业地位的企业的资本化之路,远比其客户名单曲折。
珠海赛纬第一次冲击创业板始于2016年,当年11月17日,公司向中国证监会报送IPO申报文件,保荐机构为 申万宏源 。2017年9月13日,公司上会接受创业板发审委审核,未获通过。据披露,发审委核心问询聚焦珠海赛纬与当时第一大客户兼第一大供应商沃特玛之间合作的合理性、实质及依赖风险,同时关注了收入确认相关问题。沃特玛在2015年至2017年上半年期间,既是赛纬的重要销售对象,又是六氟磷酸 锂 的主要供应商,这种“双向依赖”关系引发了监管对其交易实质和经营独立性的质疑。
首次闯关失败后,珠海赛纬沉寂了约五年。2022年9月29日,公司再度向深交所创业板发起冲击,保荐机构更换为 招商证券 ,IPO申请获受理。2023年9月15日,公司顺利通过上市委会议。但过会之后,在长达两年多的时间里,公司始终未能提交注册,审核因财务资料过期中止、更新、再中止,循环往复,直至2026年1月11日主动撤回申请,深交所终止审核。
珠海赛纬也因此成为深交所2026年首家IPO终止企业。
第二次上会时,上市委的问询重心已从“沃特玛依赖”转向新的隐忧。其一,公司近半数收入来自“客供配方”模式——由 宁德时代 、 亿纬锂能 等客户提供配方,赛纬负责生产。监管要求公司说明在这一模式下自身核心技术的具体体现,以及与头部客户合作的稳定性和可持续性,是否存在被替代风险。其二,公司2023年上半年实现营收5.93亿元,同比下降46%,扣非净利润同比下降近57%,上市委对其盈利预测的审慎性及业绩持续下滑风险表达了关切。
三峡新材转型诉求迫切
三峡新材2000年上市,是湖北省唯一一家上市玻璃企业,主营业务为平板玻璃及特种功能玻璃的生产和销售。2023年12月完成实际控制人变更后,公司成为宜昌市国资委下属企业。
当下,三峡新材传统玻璃主业正面临严峻的经营压力。2025年全年,公司实现营收11.89亿元,同比下降31.43%;归母净利润为-3041.57万元,而上年同期尚盈利约1256万元,同比由盈转亏。
进入2026年,颓势并未扭转。半年报显示,公司上半年实现营收3.92亿元,同比下降37.35%;归母净利润亏损8036.77万元,较上年同期亏损额大幅扩大。
公司在半年报中表示,受 房地产 竣工端持续收缩影响,浮法玻璃需求疲软,市场均价明显下行,公司主导产品量价齐跌,叠加 纯碱 价格回落不足以对冲 天然气 、石油焦等能源成本的高位压力,毛利空间有所收窄。
在此背景下,收购珠海赛纬控制权,是三峡新材在主业短期内难以扭转颓势的情况下,寻求第二增长曲线的实质性举措。但一家连续亏损的玻璃企业能否成功整合锂电材料资产,仍需时间检验。
(文章来源:中国基金报)
主题:基金|600293筹划重大资产重组|停牌前大涨|新股|美股