
债市突现大幅调整,发生了什么?
债市突现大幅调整,发生了什么?
2026年10月30日 21:18
21世纪经济报道记者叶麦穗
一向走势稳健的长债市场迎来大幅回调。
10月30日,国债 期货 超长端品种率先走弱,30年期主力合约收跌0.73%,创下3月9日以来最大单日跌幅;现券同步走弱,超长特别国债“26超长特别国债04”收益率上行3个基点,报2.083%。
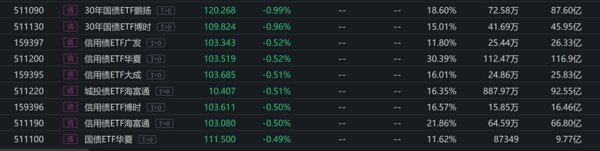
二级市场交易品种全线承压。收盘时段,30年期国债ETF领跌全市场,盘中最大跌幅逼近1%,如30年国债ETF鹏扬下跌0.99%,30年国债ETF博时下跌0.96%。
信用债ETF也成为调整主力,多只信用债ETF单日跌幅超过0.4%。城投债海富通ETF也收出长阴线,单日跌幅达到0.51%。
债券价格下跌的同时,收益率呈现普涨格局。Wind统计数据显示,超长端国债收益率上行3.7个基点至2.09%;10年期国债收益率上行2.4个基点至1.635%;7年期国债收益率上行1.65个基点至1.45%。
10月30日,10年期国开债“26国开05”收益率上行1.8个基点至1.676%;10年期国债 “26附息国债16”收益率上行1.3个基点至1.624%;7年期国债“26附息国债12”收益率上行2.4个基点至1.4325%。
对于本轮利率债急跌的原因,东方金诚研究发展部执行总监冯琳在接受记者采访时表示,这主要源于月末资金压力抬升,资金利率上行。
同时,前期在资金面宽松、股市调整以及央行宣布政策利率择机换锚等因素推动下,债市持续走强,10年期国债收益率已逼近前低。
随着收益率接近历史低位,市场交易拥挤度明显上升,止盈情绪升温,放大了今日债市的调整幅度。
 此外,市场传出某地方国企信用风险消息,持仓机构出于风控考量提前抛售,这让市场也“弯了一下腰”,恐慌情绪出现外溢,从城投品种向整个债市蔓延,利率债也未能幸免。
不过也有固收人士认为,信用事件只是“东风”,债券市场的调整其实早就“万事俱备”。
当前市场期限利差已经被压缩至极低水平,1年期同业存单收益率基本与7年期国债收益率持平,同时全市场信用利差处在历史低位,债市估值已经处于高位,一旦出现风吹草动,极易引发资金集体选择止盈。
随着政策利率“换锚”的影响逐步被市场消化,机构普遍预判债市将告别单边牛市,进入震荡分化阶段。
国泰基金认为,短期债市整体维持震荡格局。供给端来看,政府债券发行放量带来供给压力;但需求端资产荒尚未缓解,资金持续分流进入债市,形成底部支撑。
宏观层面,国内经济数据保持平稳,宏观政策保持定力;外部环境方面,美国中期选举临近,海外不确定性上升;国内稳增长资金持续入市,有望扭转权益市场跌势,股债跷跷板效应会给债市带来阶段性利空。
冯琳也认为,经过前期下行,利率已降至低位,债市继续单边走牛的动力不足,机构心态趋于谨慎,市场走势更易受资金面与股市行情扰动。
今日债市调整主要源于资金利率上行,但月末资金面收紧属于阶段性现象,跨月后大概率重回宽松,因资金面引发债市连续调整甚至触发负反馈的可能性不大。
她提示,接下来需重点关注的是股市和监管两个变量,一旦股市行情出现反转,或监管对长端利率的约束加码,债市可能面临幅度较大的阶段性调整。
此外,市场还会持续关注政策利率择机换锚对流动性及债市的影响,这可能是未来一段时间牵动债市走向的最大不确定因素。她判断,未来政策利率换锚并不意味着变相降息,前期债市对此或存在过度乐观解读。
渤海证券分析师王哲语则对债券市场较为乐观,他认为,资金面上,跨月之后资金价格有望小幅下行。收益率曲线在三季度明显走平,10月又迎来整体下移,当前阶段适度走陡或是更健康并且契合监管取向的状态,但未必以“熊陡”方式实现;只要30年国债收益率不过快下行,监管对债牛仍有一定容忍度。监管收紧通常以预期引导或调研先行,潜在的第二阶段是相机收紧资金。因此,若资金面未实质收紧,则利率难以出现明显上行调整,更可能在当前位置震荡观察,关键点位面临止盈压力;若资金利率出现回升势头,则调整趋势得以确立。此外,还需关注股债跷跷板效应对情绪的影响。
(文章来源:21世纪经济报道)