
国庆假期飞来两只“黑天鹅”,节后首日科技股遭重挫,资金涌向银行与固态电池
国庆假期飞来两只“黑天鹅”,节后首日科技股遭重挫,资金涌向银行与固态电池
2026年10月08日 21:45
国庆假期后首个交易日,A股走势并未延续节前情绪。截至今日(10月8日)收盘,上证指数跌0.79%,深证成指跌2.07%,创业板指跌3.15%,科创50指数跌幅更达4.82%,全市场超过3700只个股下跌。
比指数下跌值得关注的,是当天1.68万亿元成交额背后资金流向的变化。 半导体 板块单日净流出159.85亿元, 通信设备 净流出97.31亿元,而 银行 、 电池 等方向逆势吸金。
科技股成了今天最大的失血板块。“股王” 联讯仪器 大跌8.19%,收盘报1420元,盘中最低触及1370.1元,市值较节前收盘价蒸发近190亿元。A股第二高价股 源杰科技 收盘更是20cm跌停,报1290.4元。 长光华芯 、 东山精密 同样跌停, 仕佳光子 跌超17%。
把视线看向海外,科技股此番调整的导火索,是假期里飞来的两只“黑天鹅”。
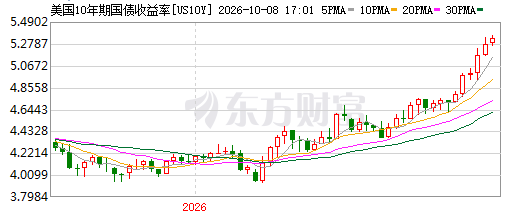
第一只是美债收益率的飙升。国庆期间,10年期和30年期美债收益率分别冲上5.36%和5.73%,创下22年来的新高。无风险利率的飙升,减弱了A股高估值科技股的吸引力。资金在海外能轻松拿到5%以上的稳定利息,A股这些几百倍市盈率、股价靠未来预期支撑的科技股风险还是大了些,所以这一领域成为资金减仓的主要方向。
第二只是行业层面的潜在利空。10月1日, 摩根士丹利 发布关于美国联邦 通信 委员会(FCC)政策的研究报告,称FCC计划限制中国的光模块。这条消息影响了近期资金抱团的AI算力与光 通信 板块情绪,节前还被热捧的“易中天”( 新易盛 、 中际旭创 、 天孚通信 )等光模块龙头,节后首日纷纷遭遇资金出走。当然,业内人士分析,这一传闻更多来自海外机构推演,暂未见到官方正式政策文本,后续可能存在博弈空间。
更关键的信号是资金并没有离场,而是在重新布局。
固态电池 概念逆势大涨,成为盘面最大的亮点之一。 力王股份 “30cm”涨停, 金银河 涨超17%, 丰元股份 、 雄韬股份 、 传艺科技 等多股涨停。就在国庆节前,工信部等七部门联合印发的《新型 电池 产业发展“十五五”规划》提出,到2030年全 固态电池 初步实现规模化应用,长寿命 锂 电池 循环寿命达15000次。产业政策的落地为资金提供了明确的投资方向,也直接驱动了本轮 固态电池 板块的上涨。
9月29日以来,固态电池板块的 传艺科技 已连续三个交易日涨停。
与此同时, 银行 板块盘中震荡走强。盘中, 工商银行 一度触及8.38元, 中国银行 上探至6.83元,双双刷新历史高位, 杭州银行 同样创出新高。截至收盘, 工商银行 报8.36元,涨0.97%,总市值达29796亿元。42家A股上市 银行 2026年上半年合计实现营业收入约3.14万亿元,同比增长7.42%;合计归母净利润约1.13万亿元,业绩改善趋势明确。
另外,政策面的托底力量同样不可忽视。央行今日开展12000亿元买断式逆回购操作,实现净投放2000亿元,保持银行体系流动性充裕。节前央行“四箭齐发”,下调抵押补充贷款(PSL)利率至1.5%,居民购房贷款贴息政策自10月1日起正式落地。
中泰证券 指出,这次房贷贴息由财政出钱,而不是让银行降低贷款利率,因此不会进一步压缩银行息差。银行板块的上涨逻辑,也不再只是“防御”,而是叠加了稳定按揭投放、扩大信贷投放的支撑。
中国银行 、 工商银行 10月8日股价双双突破历史最高。
10月8日,沪深两市全天成交额合计16821亿元,较节前最后一个交易日放量约2441亿元。结合盘面看,资金从高估值科技股流出,流向固态电池、银行等有产业政策支撑或基本面改善预期的方向,这说明资金并未离场,而是在进行一场方向明确的结构性再配置。
进入10月,三季报披露窗口正式开启,市场定价正从情绪博弈转向业绩验证。 中信建投 在最新研报中判断,10月A股已进入业绩验证期,业绩增长确定性高的行业板块更有望获得资金青睐。
(文章来源:上观新闻)