
“13天假”的召唤,旅游板块估值修复加快,两条高确定性主线显现
“13天假”的召唤,旅游板块估值修复加快,两条高确定性主线显现
2026年09月14日 16:35
今年中秋与国庆相隔三天,上班族拼假的话或可连休十三天;双节“超长假期”有望对2026年三季度长线游及核心景区客流形成正向支撑。
2026年上半年,中国国内旅游市场交出了一份“总量稳健、结构分化”的答卷。根据相关数据,上半年国内居民出游达34.63亿人次,同比增长5.4%;出游总花费3.21万亿元,同比增长2.0%。虽然市场规模持续扩大,但增速较为一般。对比来看,去年同期国内居民出游32.85亿人次,总花费达到3.15万亿元。而这一较低的增速,恰是行业从“报复性反弹”向常态化增长过渡的典型特征。
展望年内剩余时间,不考虑冰雪游的因素,旅游板块最后的 黄金 窗口就在“金九银十”。 中秋国庆双节合计放假10天(较2025年增加两天),叠加“请3休13”的超长拼假窗口和秋假在更多省市的扩围,多家机构认为,旅游行业有望迎来新一轮需求催化。
暑期旅游市场遍地开花、异彩纷呈
延续了上半年的趋势与结构分化,刚刚结束的2026年暑期(7月1日至8月31日)旅游市场呈现出诸多鲜明特点。
国金证券 数据显示,2026年暑运铁路发送旅客9.54亿人次,同比上涨1.2%,民航旅客运输量1.51亿人次,同比上涨2.9%;民航航班量同比增长1.0%,客座率提升至87.4%,供给端逐步由规模扩张转向效率优化。
与此同时, 酒店 行业7月经营承压,8月明显修复,但住宿房量同比仍保持中个位数增长。入境客流继续贡献增量,2026年暑运铁路发送外籍旅客444.7万人次,同比增加32.2%,较2025年的23.9%进一步加速。免签便利化、国际航线恢复与目的地内容传播共同支撑入境需求。
此外,暑期“奔县游”持续火热。 同程旅行 数据显示,“奔县游”相关产品预订热度同比增长63%,县域租车热度增长超75%,安吉、阳朔、平潭、安图、婺源等位列热门目的地前十位。去哪儿数据显示,吉林抚松暑期 酒店 支付日均价达679元,河北昌黎达835元,广东佛冈达870元—— 部分县域 酒店 均价已接近甚至超过一线城市水平,县域旅游正摆脱“低价平替”标签。
“展演赛事”也成为旅游消费新引擎。 携程 数据显示,暑期部分演唱会带动举办城市旅游产品预订订单平均同比增长近60%; 同程旅行 数据显示,“苏超”举办城市的外地观赛游客平均停留天数较普通游客多2天—3天。
在近年来火热的暑期亲子游中,从打卡式转向沉浸式的跟着课本去旅行。 同程旅行 平台数据显示,暑期与中小学课本内容相关的跟团游、定制游等度假产品预订热度同比增幅超过60%。 值得一提的是,其中还有景区推出和景区相关的古诗词背诵活动,例如江苏天平山和瘦西湖两大景区就成功地举行了限时背诵古诗词免票活动。
从机构观点来看,暑期数据强化了市场对行业“最坏时刻可能已经过去”的判断。 中信建投 指出,8月酒店RevPAR(每间可售房收入,酒店行业核心经营指标)持续转正并边际改善,暑期民航客运量回升、燃油附加费下调支撑出行需求,行业供需格局改善的拐点正在确认。
东吴证券 认为,暑期前段或为出行需求底部,随需求滞后释放、天气扰动减弱,行业有望重回景气。总体而言,暑期旅游市场在“旺丁不旺财”的表象之下,深度游渗透率提升、县域市场崛起、酒店供给端收缩等结构性变化正在悄然重塑行业格局,从而为即将到来的中秋国庆双节积蓄动能,提前热身。
赛道标的凭自然景观脱颖而出
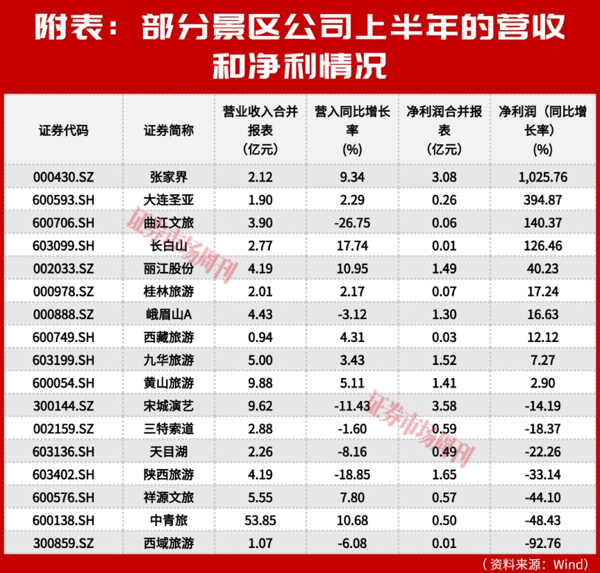
上半年景区赛道的核心叙事呈现冰火两重天,表现为 自然景区 (名山大川类)与 人工景区 (主题公园、演艺、古镇类)之间的业绩分化。 自然景区 阵营在上半年交出了令人满意的成绩单。它们所坐拥的名山大川凭借资源的稀缺性和不可替代性,在消费理性化的大环境下展现出强大的客流韧性。
以 黄山旅游 为例,上半年实现营业收入9.88亿元,同比增长5.11%,归母净利润1.30亿元,同比增长2.94%。上半年进山游客245.35万人次,同比增长8.37%。2026年6月,黄山景区东大门正式开放,东海索道实现托管运营,全长6638米、单向最大运力2100人/小时的索道将有效分流南大门压力。
公司正从“单一山上观光”向“山上-山下全域度假”模式拓展:酒店业务收入同比增长14.15%,旅游服务业务增长24.93%,徽菜业务增长16.37%,整体山下板块成为收入增长的主要拉动项。
对比来看, 丽江股份 是上半年景区板块中利润弹性最大的标的。 今年上半年, 丽江股份 索道接待游客324.49万人次,同比增长5.07%。公司实现营业收入4.19亿元,同比增长11.0%;实现归母净利润1.33亿元,同比大增40.5%。
同时,公司全业务线毛利率同步提升,索道毛利率提升4.48个百分点至87.16%,演艺提升5.62个百分点至55.83%,酒店更是大幅提升12.93个百分点至21.79%。此外,近两年公司分红率均保持在90%以上,股息率约3.8%,是景区板块中现金回报属性优秀的标的代表。
此外, 九华旅游 和 峨眉山A 分别代表了“稳健派”和“承压派”两种路径。就 九华旅游 而言,上半年公司景区游客接待量同比增长6.92%,整体毛利率为55.99%,索道缆车毛利率高达89.6%。单就二季度来看,公司的归母净利润增速从一季度的1.3%跃升至12.9%,经营明显提速。
峨眉山A 则因金顶片区施工限流,进闸客流同比下降6.1%至196.74万人次,营收同比下降3.12%,但归母净利润仍实现1.1%的正增长,展现出较强的成本管控能力。拉长周期来看,金顶索道改造是公司最大的中长期催化剂,改造后运力将大幅提升,但投入运营时间从原定的2025年底延期至2027年底。
反观 人工景区 阵营,上半年整体营收同比下降11.4%,归母净利润同比下降14.4%。就具体景区而言, 中青旅 旗下乌镇客流同比下降5.8%,古北水镇收入同比下降8.9%; 陕西旅游 因《长恨歌》设备升级停演的原因,营收同比下降18.9%。
整体来看, 自然景区 与 人工景区 的分化,本质上是“资源壁垒”与“内容壁垒”在消费下行周期中的不同表现:前者具有天然垄断属性,不受同质化竞争影响;后者则面临内容迭代压力与客单价下行的双重夹击。
 中秋国庆催化带来的估值修复机会
随着2026年中秋、国庆双节的临近,国内旅游市场具备“天时、地利、人和”三重利好共振,有望成为行业景气度的重要验证窗口。
从假期结构来看,2026年中秋节(9月25日,周五)与国庆节(10月1日,周四)仅相隔3个工作日,形成天然的拼假窗口。上班族仅需请假3天(9月28日至30日),即可形成13天连续休假,假期大幅延长。
近日,多家旅游机构发布的数据显示,今年双节旅游市场预订量显著增长,国内长线游与出境游需求同步攀升。同程旅行数据显示,截至8月24日,平台上“中秋”“国庆”关键词搜索热度月环比增长116%,双节旅行产品提前30天以上预订热度,较去年同期上涨超20%。
航旅纵横民航官方直销平台 大数据 显示,截至8月14日,出行日期为9月25日至10月7日的国内航线机票预订量超191万张,出入境航线机票预订量超135万张。去哪儿数据显示,平台上双节期间热门城市酒店提前预订量同比增长近四成。此外,国内长线游成为重中之重,同程旅行数据显示,双节期间出发的1200公里以上国内长航线机票,预订热度月环比增长56%。
由此,对于景区板块而言,双节超长假期意味着有效经营天数的显著延长,叠加长线游需求释放和新项目贡献增量,业绩弹性值得期待。 例如, 黄山旅游 东大门索道已建成开放,景区承载能力大幅提升,北海宾馆改造后重新开业,高铁网络完善持续带来客流增量。
再比如 三峡旅游 ,根据公司2026年半年度报告,上半年公司在营的观光游轮22艘,在建微度假游轮1艘、主题游轮1艘。2026年1月—6月,公司观光游轮产品合计接待游客数量达135.91万人,同比增长8.51%;2026年4月18日,公司首艘省际度假游轮“长江行·揽月”号首航。截至2026年7月28日,平均载客率(床位)达95.58%。2026年8月7日,第二艘省际度假游轮“长江行· 极光 ”号正式投入运营,另有2艘省际度假游轮在建。上半年公司省际度假游轮产品合计接待游客数量达1.07万人。
长城证券 认为, 三峡旅游 观光游轮业务基本盘稳固,省际度假游轮作为新增业务,运营表现优异,持续彰显公司在旅游业务中的运营管理能力,期待后续公司新游轮落地,打开业绩增长空间。长江行系列新船投运,双船运营进入放量期,游轮业务定价不受监管约束,盈利弹性显著。
从二级市场具体操作上, 国泰海通 建议围绕“低估值安全边际”与“项目催化兑现”两条主线布局景区板块。
而看好双节旅游的机构还大有人在。 中金公司 预计超长假期或对2026年三季度长线游及核心景区客流形成正向支撑。 东吴证券 指出,随需求滞后释放、天气扰动减弱、中秋假期前置、中小学秋假落地,行业有望重回景气。 东方证券 也认为,出行链资金筹码结构相对较优,重点关注假期制度优化带来的景气脉冲。
综合 来看,2026年中秋国庆双节旅游市场有望在总量继续增长的基础上,实现结构性改善;长线游、出境游、深度体验游占比提升,带动客单价边际改善。但客单价的实质性修复仍需宏观环境与居民收入预期的进一步改善作为支撑。对于投资者而言,当前景区板块估值已回调至15倍至20倍区间,安全边际充足;酒店行业供给收缩明显,板块估值已具较高性价比。在“扩内需、促消费”的政策主基调下,出行链具备较强的配置价值,但需密切关注天气变化、消费力恢复节奏以及政策落地进度等关键变量。
(本文已刊发于9月12日 出版 的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
(文章来源:证券市场周刊)
主题:估值|新股|两条高确定性主线显现|“13天假”|基金