
科技股座次更迭,黑马暗藏其中
科技股座次更迭,黑马暗藏其中
2026年11月08日 17:2
科技股行情轮动,上半年未被市场炒作的传统企业正在焕发风采,而行情回落的头部公司亦不甘寂寞,纷纷晒出最新经营成果。
三季度以来,A股科技板块风格切换,个股股价与市值座次悄然生变,上半年热度较高的光芯片、 AI芯片 行情转弱,但从头部代表性公司的三季报业绩来看,基本面成色依然扎实。其中, 联讯仪器 (688808.SH)在手订单储备较为充足, 寒武纪 (688256.SH)对后续营收规模的持续增长具备明确信心。市场风格切换下传统 通信 板块重获资金青睐,三大运营商加速向AI算力、Token经营转型,盈利稳健且分红比例较高,股价显著攀升; 移远通信 (603236.SH)依托车载模组、端侧AI等新业务延展打开成长空间,公司股价在近期特定区间的涨幅达70%,成为本轮科技股行情更迭中的典型标的。
三季报延续高景气
昔日“股王”业绩大幅增长
2026年以来, 联讯仪器 、 源杰科技 与 寒武纪 曾交替登顶A股股价榜。随着资本公积转增股本落地叠加市场波动,三家标的股价出现回落,但仍跻身A股股价前五名。三家公司分属 半导体 设备、光芯片、 AI芯片 优质细分赛道,依托AI基建蓬勃的需求红利,前三季度盈利均迎来较快增长。
联讯仪器 预计,2026年前三季度实现归母净利润19.0亿元—21.0亿元,同比增长1866.0%—2072.95%; 实现扣非归母净利润18亿元—20亿元,同比增长1836.84%—2052.04%。 国金证券 按预告区间测算,公司第三季度单季归母净利润约13.3亿元—15.3亿元,同比增长3224%—3723%;较第二季度单季的4.48亿元环比大幅增长198%—242%,业绩表现亮眼。
对于业绩的快速增长,联讯仪器表示,受益于 人工智能 技术快速发展及全球算力需求持续提升, 数据中心 建设加速推进,高速光 通信 领域市场需求保持较快增长,带动光模块及光芯片厂商持续扩产,进一步促进公司 通信 测试仪器产品及光 电子 器件测试设备产品销售增长。伴随公司业务规模扩大,营业收入同比提升,推动公司归母净利润及扣非净利润较上年同期实现大幅增长。
源杰科技 预计2026年第三季度单季实现营业收入6.50亿元—7亿元,同比增加264.56%—292.60%; 扣非归母净利润为4亿元—4.50亿元,同比增加678.44%—775.74%。 业绩预告显示,公司收入大幅增长,主要系 数据中心 业务收入增长,CW产品出货持续增长,需求旺盛。公司产品以 数据中心 产品为主,毛利率仍维持高位,随着业务规模增长,期间费用占比同比明显下降,销售净利润率同比大幅增长。公司同时表示,扣非净利润指标更能有效反映其经营性业绩表现,从该指标来看,公司经营性业务维持持续增长的趋势。
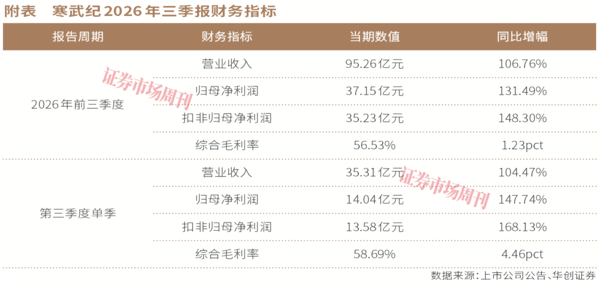 与上述两家公司发布业绩预告不同的是, 寒武纪 于近日直接发布了2026年三季报,公司的收入和净利润均实现了同比翻倍增长,毛利率保持高位。不过 ,截至2026年三季度末,公司存货达116.65亿元,相较二季度末增长41.43%;预付款项30.44亿元,较二季度末增长4.48%,维持较高水平。
在寒武纪10月26日召开的业绩说明会上,回答本刊关于存货跌价损失、预付款项等相关问题时,寒武纪董秘叶淏尹回复称:“公司在2026年前三季度计提存货跌价准备50161.29万元,主要系公司前期对原材料进行了战略备货,随着原材料库龄增长,计提的存货跌价准备相应增加。公司管理层高度重视并严格把控存货管理,将进一步加大市场开拓力度,深入挖掘行业客户需求,加快库存周转速度,降低库存风险。公司将基于产业政策与产业链上下游长期、广泛、良好的合作,在产品研发各阶段继续与各相关方保持良好沟通,并积极探索,做好各项应对工作,推动公司业务持续发展。”
股价波动不改经营成色
寒武纪明确三年营收目标
尽管上述三家公司的业绩持续向好,但股价均出现阶段性回调,市值出现大幅波动。寒武纪今年6月30日的A股市值曾短暂突破万亿元,联讯仪器6月份和9月份的市值也曾超过2700亿元, 源杰科技 则在6月至9月期间市值连续多日徘徊在2000亿元左右,然而进入10月以来,三家公司股价均不同程度回调,10月1日至26日,寒武纪、联讯仪器和源杰科技区间跌幅分别为4.06%、32.11%和45.75%。 面对股价波动,三家公司迅速披露近期生产经营情况,向市场传递信心。
10月23日,源杰科技表示,在生产运营方面,公司产品研发迭代与技术验证工作正常开展,面向CPO/NPO等新型封装技术的多款产品正结合客户需求稳步推进,EML、CW产品研发投入保持较大力度;公司与下游客户保持积极沟通,客户拓展持续深化,整体生产运营顺利。在产能建设方面,公司产能扩充正按业务需求推进,光电通讯 半导体 芯片和器件研发生产基地二期项目的土建工程、部分洁净室及相关配套设施已完成建设, 首批生产设备预计近期开始进厂,后续将进行设备调试,预计2026年底至2027年初开始形成产能 ,整体项目进展符合预期。依托IDM全流程自主可控平台,源杰科技坚持电信、数通市场双轮协同发展的业务格局。目前公司生产经营有序开展,下游客户需求旺盛,能见度很高,为公司业务稳步增长提供支撑。
同日,联讯仪器表示,在生产运营方面,公司面向800G、1.6T高速光模块测试的采样示波器、误码分析仪、时钟恢复单元等核心测试仪器为公司2026年交付的主力产品,市场需求旺盛。公司系全球第二家推出1.6T光模块全部核心测试仪器的厂商,亦为国内极少数能够量产供货400G、800G、1.6T高速光模块核心测试仪器的企业之一。面向下一代速率,公司新一代采样示波器及配套时钟恢复单元 可满足2.4T/3.2T眼图测试需求 ,支撑该性能的自研采样保持芯片已成功流片, 按计划将于2026年下半年向行业头部用户送样验证。 同时,公司在功率器件测试、集成电路电性能测试、 存储芯片 测试领域的产品研发与客户拓展工作正常开展。生产建设方面,公司生产扩充正按业务需求推进,相关生产建设按既定安排实施,整体进展符合预期。在高速光通信测试需求持续增长的背景下,公司依托“仪器+设备+解决方案”的业务布局,坚持互联测试、 半导体 测试多下游协同发展。目前公司生产经营有序开展,下游客户需求旺盛,在手订单储备较为充足,为公司业务稳步增长提供支撑。
10月24日,寒武纪也发布公告表示,公司已推出的产品体系覆盖了云端、边缘端的智能芯片及板卡、智能整机、处理器IP及软件,可满足云、边、端不同规模的 人工智能 计算需求。经过多年的技术积累与商业化验证,公司在云端智能芯片领域已形成较强的产品竞争力与客户基础,现有业务具备较大优势。当前,AI算力市场需求持续旺盛,能够支撑公司业务稳步增长。同时,公司毛利率维持在较高水平且保持稳定,收入规模的快速增长并未对盈利能力形成摊薄。随着市场的持续拓展与收入规模的不断扩大,公司业绩有望保持增长。此外,公司《2026年限制性股票激励计划(草案)》设定了连续三年的业绩考核目标,2026年营业收入值不低于135亿元,2026年—2027年累计营业收入值不低于405亿元,2026年—2028年累计营业收入值不低于1000亿元。
传统通信公司获青睐
移远通信 股价上涨70%
2026年三季度以来,科技股走势跌宕,与 AI芯片 、光芯片赛道的回调相比,传统通信板块重获资金青睐, 中国移动 、 中国电信 和 中国联通 股价均有不错表现,7月1日至10月26日区间涨幅分别达21.14%、37.97%和10.5%。
银河证券认为,三大运营商是分享中国AI算力基建与Token经济红利、兼具防御属性与成长弹性的优质核心标的。 其投资核心逻辑在于: 其一,传统电信业务虽承压,但AI、云、算力与Token经营正形成明确的第二增长曲线,三家资本开支全面向算力倾斜,算力投资在总开支收缩背景下逆势增长,智算规模与云收入行业领先;其二,作为国家AI基础设施规划的核心执行者,运营商具备“网络+算力+数据+安全”全栈资源与政企渠道壁垒,政策红利确定性强;其三,词元(Token)套餐体系落地,标志着AI服务从项目制走向标准化、可计费、可规模化的商品化模式,商业化路径日益清晰;其四,现金流与股东回报稳健,红利属性提供安全边际,AI业务放量打开估值重估空间。
三大运营商中, 中国电信 2026年前三季度实现营业收入3801亿元,同比下降3.59%,扣非归母净利润232.77亿元,同比下降18.89%。 中国电信 在三季报中表示,公司全面实施云改数转智惠战略,经营业绩保持稳健,其中通信收入为3131亿元,智能收入为462亿元。在业务转型方面,公司坚持以Token经营为主线,加快打造领先的AI服务商,适度超前建设新一代通信网和算力网,持续升级星辰TokenHub平台,Token日调用量高速增长,推动“智云城市”加速落地,发布星辰超级智能体TeleAgent,加快 AI应用 普及,用户规模持续拓展,不断打造企业转型发展新的增长极。
另外两家运营商中, 中国移动 2026年前三季度实现营业收入7802.95亿元,同比下降1.81%,扣非归母净利润为984亿元,同比下降8.10%。 中国联通 则尚未披露相关数据(截至10月26日)。
除三大运营商之外,其他传统通信类公司也正积极拥抱AI创造的新机遇。例如,以通信模组起家的 移远通信 开启了车载、 物联网 、端侧AI及解决方案等新业务,获得二级市场的关注,8月3日至10月26日,公司股价区间涨幅约70%。2026年前三季度,移远通信实现营业收入237.99亿元,同比增长33.13%;扣非归母净利润为12.17亿元,同比增长75.25%。
长江证券 指出,本次业绩亮点主要来自盈利能力提升。 公司持续推进产品结构优化,高附加值产品销售占比提升,带动 综合 毛利率提高;毛利改善进一步传导至利润端,虽然前三季度期间费用率同比上升,但归母净利润仍实现较快增长,体现了毛利增长对费用增加的覆盖。
中金公司 指出,公司通信模组及天线产品矩阵持续丰富,围绕无线连接与定位需求,布局蜂窝通信、GNSS定位、短距离通信及卫星通信等模组;车载领域,公司推出符合3GPP R18标准的车规级5G-A模组AR588MA,已有多家头部车企启动方案导入。 中金公司 认为,通信模组与天线协同布局有助于提升连接产品的配套能力,车载产品升级及客户导入为业务增长提供支撑;端侧AI领域,公司以算力模组、AI BOX及单板电脑等筑牢硬件底座,已完成基于 英伟达 Jetson Thor的AI算力盒子研发,软硬件协同有助于降低客户开发部署门槛,随着端侧 AI应用 落地及技术跨场景复用,公司解决方案业务有望持续增长。
近期,移远通信宣布拟变更原来的“车载及5G模组扩产项目”为“5G模组扩产项目”和“ 先进封装 制造项目”,变更募集资金投向的金额为9.05亿元。公司表示:一方面, 先进封装 制造项目有利于公司通过异构集成将主控芯片、存储、射频前端、电源管理及 传感器 等多裸片在单一封装体内协同布局,显著缩减 PCB 占位面积、缩短互连路径、降低信号损耗,并提升产品可靠性与量产一致性;另一方面,该项目可形成自主制造能力,强化公司在封装设计规则、工艺窗口与良率爬坡上的自主可控,缩短新品从研发到量产的交付周期,更好适应下游终端设备小型化、高集成度及多功能融合的发展需求,为公司在高附加值模组及工业等高可靠场景的市场拓展提供制造底座。
(文章来源:证券市场周刊)